
공동사업장의 소득과 개인별 분배액을 나눠 봅니다. 손익분배비율·지분비율·실제 인출액을 구분하는 가상 예시와 준비표입니다.
- 공동사업장의 소득을 먼저 계산하고, 그 소득을 각 공동사업자에게 나누는 것이 기본 순서입니다. 각자의 다른 소득과 공제 조건이 달라 최종 세금까지 같은 비율로 나뉘는 것은 아닙니다.
- 사업장 소득, 나누는 비율, 실제 가져간 돈을 세 칸으로 나누면 준비가 쉬워집니다. 한 통장으로 운영해도 각자의 소득을 설명할 자료는 따로 남기세요.
 이미지 크게 보기
두 사람이 가게를 하면 소득세도 가게에서 한 번만 내나요?
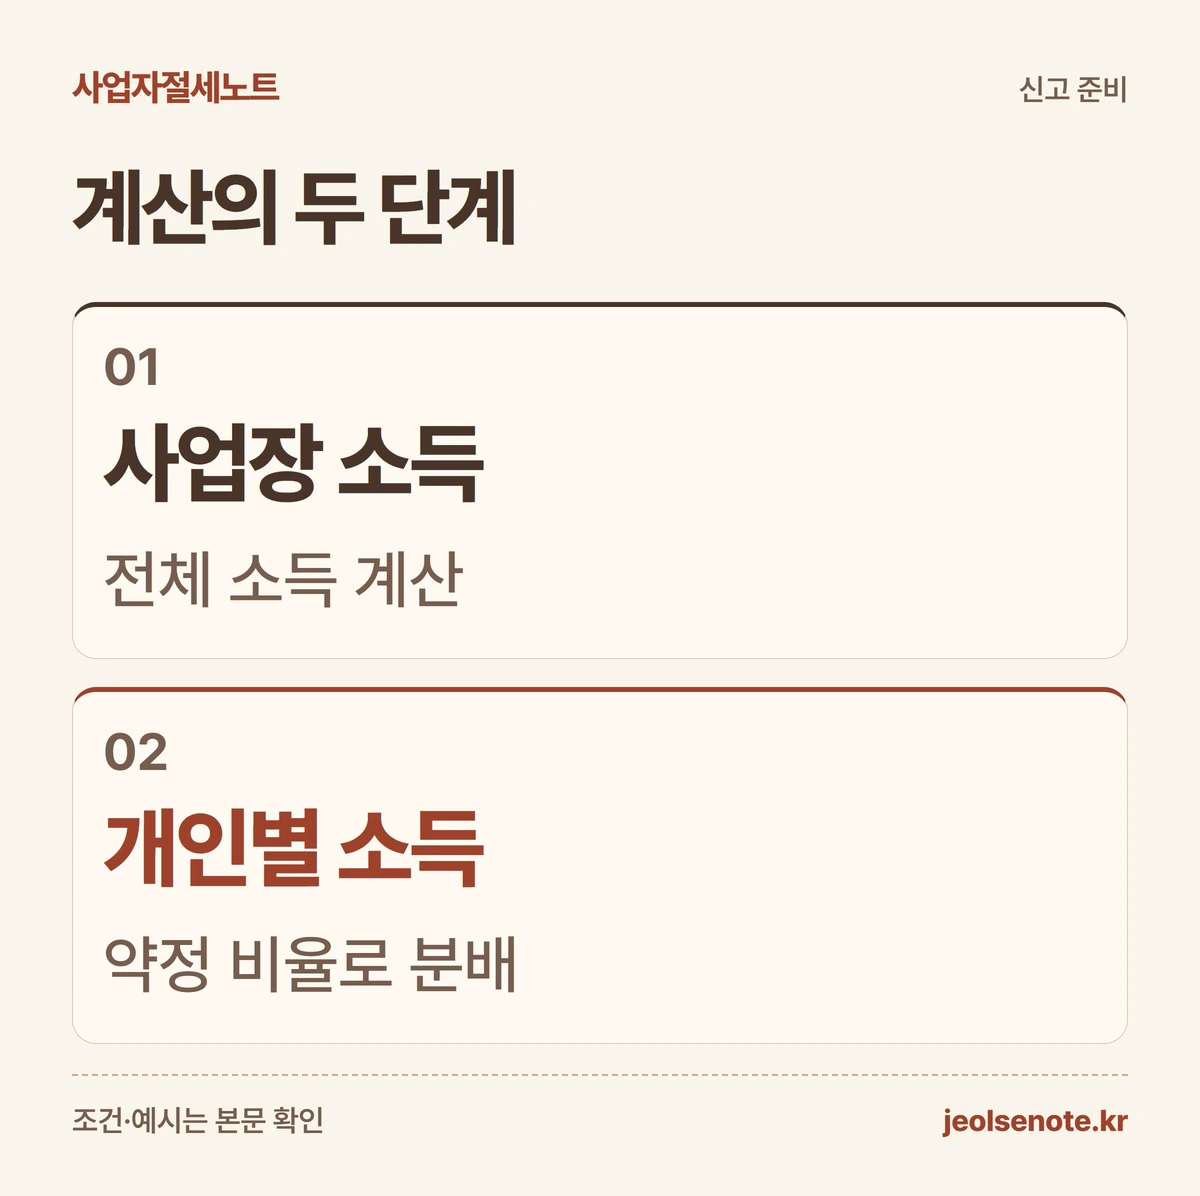
공동사업장의 소득을 먼저 계산하고, 그 소득을 각 공동사업자에게 나누는 것이 기본 순서입니다. 각자의 다른 소득과 공제 조건이 달라 최종 세금까지 같은 비율로 나뉘는 것은 아닙니다.
공동사업은 두 사람 이상이 함께 사업을 하고 손익을 나누는 방식입니다. 손익분배비율은 사업에서 생긴 이익이나 손실을 나누기로 약정한 비율입니다.
소득세법 제43조는 공동사업장별로 소득금액을 계산한 뒤 약정 손익분배비율에 따라 개인별로 분배하도록 정합니다. 약정 비율이 없으면 지분비율을 봅니다. [근거 1]
 도해 크게 보기
출자비율과 손익분배비율이 다르면 무엇을 보나요?
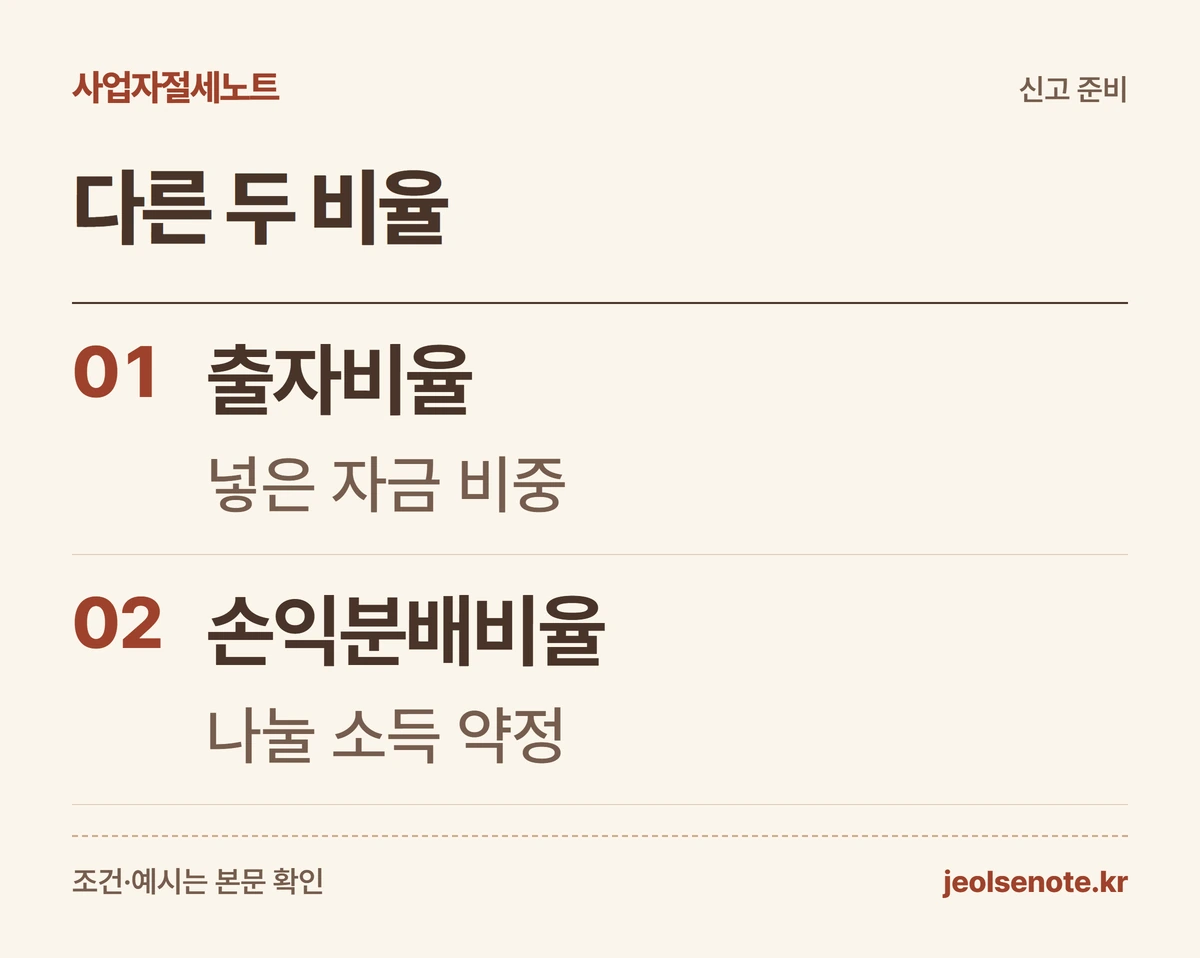
법의 기본 기준은 약정된 손익분배비율입니다. 출자금 비율과 무조건 같아야 한다는 뜻은 아니지만, 실제 공동사업과 약정 내용을 설명할 자료가 필요합니다. [근거 1]
출자비율은 사업에 넣은 돈이나 자산의 비중이고, 손익분배비율은 사업 결과를 나누는 약정입니다. 둘을 같은 칸에 적으면 계약과 신고 준비가 어긋날 수 있습니다.
동업계약서에는 출자 내용과 손익분배비율을 따로 적고 변경일도 남기세요. 경영에 참여하지 않고 출자만 하는 공동사업자는 별도 소득 분류·세무 검토가 필요하므로 단순 사례를 그대로 적용하지 않습니다.
 도해 크게 보기
소득 6천만원을 60대 40으로 나누면 어떻게 되나요?
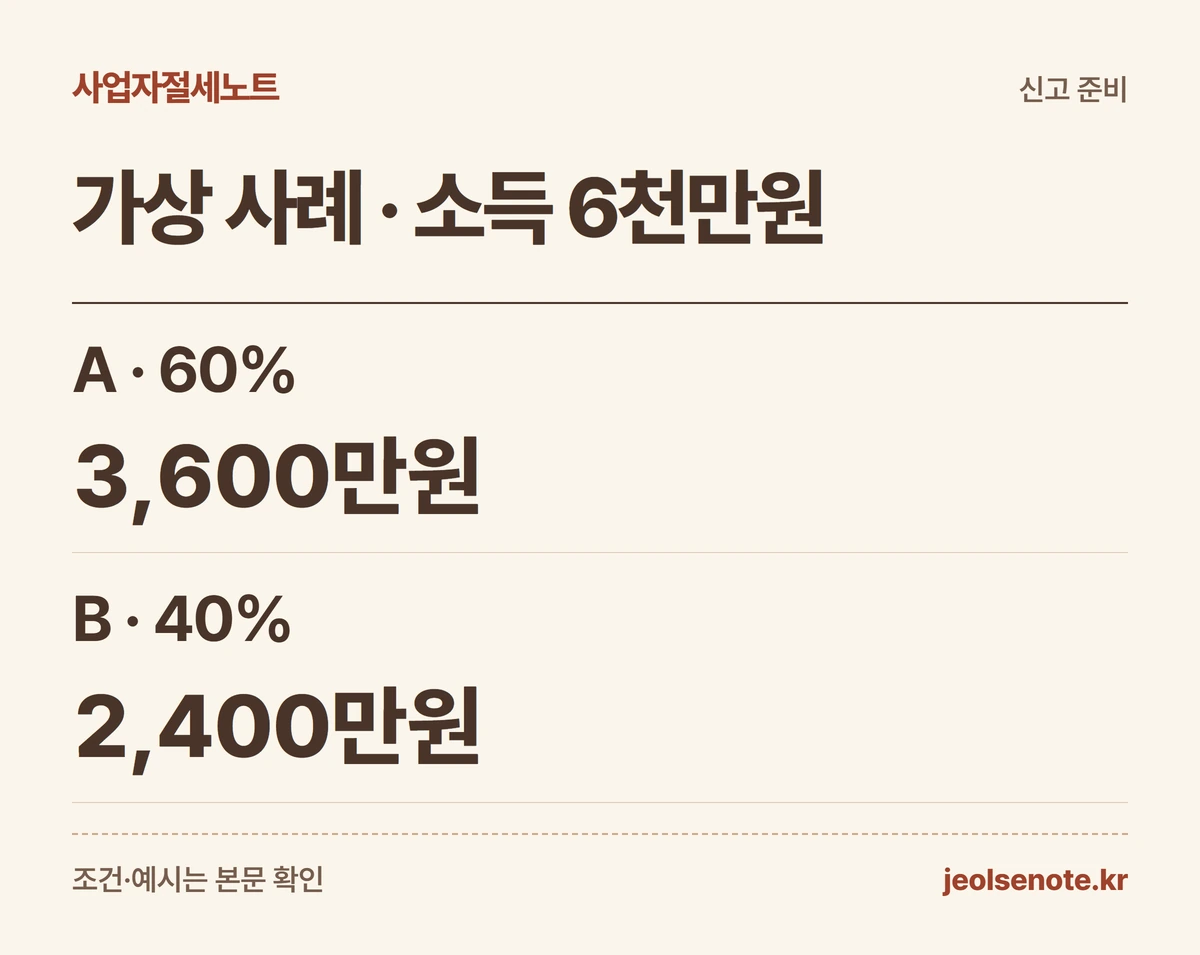
설명용 가상 사례입니다. 경영에 참여하는 두 공동사업자의 사업장 소득금액이 6,000만원이고 유효한 약정 손익분배비율이 60%와 40%라고 가정합니다.
이때 분배할 사업소득은 A 3,600만원, B 2,400만원입니다. 사업장 소득 6,000만원에 각 비율을 곱한 값이며, 산출세액이나 통장 인출액을 계산한 것이 아닙니다.
A가 생활비로 2,000만원만 가져갔어도 그 금액만 소득이라고 보면 안 됩니다. 법은 분배됐거나 분배될 소득금액을 기준으로 봅니다. 다른 개인 소득·공제·세액은 이 예시에서 제외했습니다. [근거 1]
| 구분 | 분배할 사업소득 |
|---|---|
| 사업장 전체 | 6,000만원 |
| A · 60% | 3,600만원 |
| B · 40% | 2,400만원 |
 도해 크게 보기
가족과 공동사업을 하면 무조건 절세되나요?
그렇게 약속할 수 없습니다. 특수관계인이 포함된 공동사업에서 손익분배비율을 거짓으로 정하는 등 법이 정한 사유가 있으면 소득을 주된 공동사업자에게 합산하는 특례가 있습니다. [근거 1]
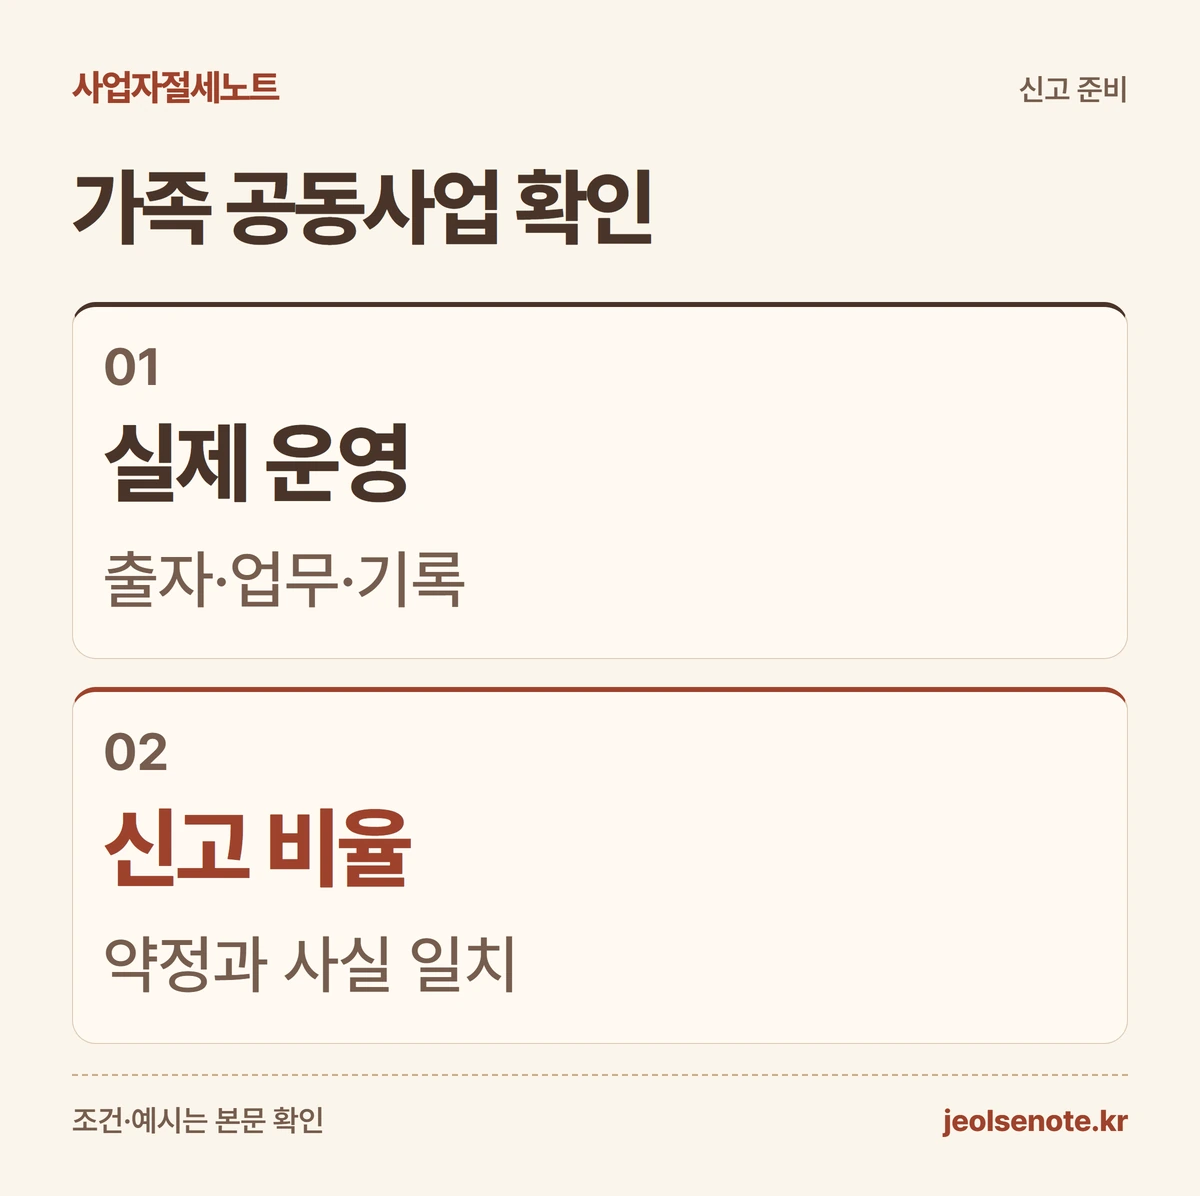
가족 명의를 추가한 사실만으로 소득을 마음대로 나눌 수 있는 것은 아닙니다. 실제 출자·업무 참여·계약·분배 기록을 확인해야 합니다.
절세액을 먼저 계산하기보다 실제 사업 형태가 무엇인지 세무대리인에게 설명하세요. 공동사업 계약과 신고 내용이 실제 운영과 맞는지가 먼저입니다.
 도해 크게 보기
신고 준비표에는 어떤 자료를 모으면 되나요?
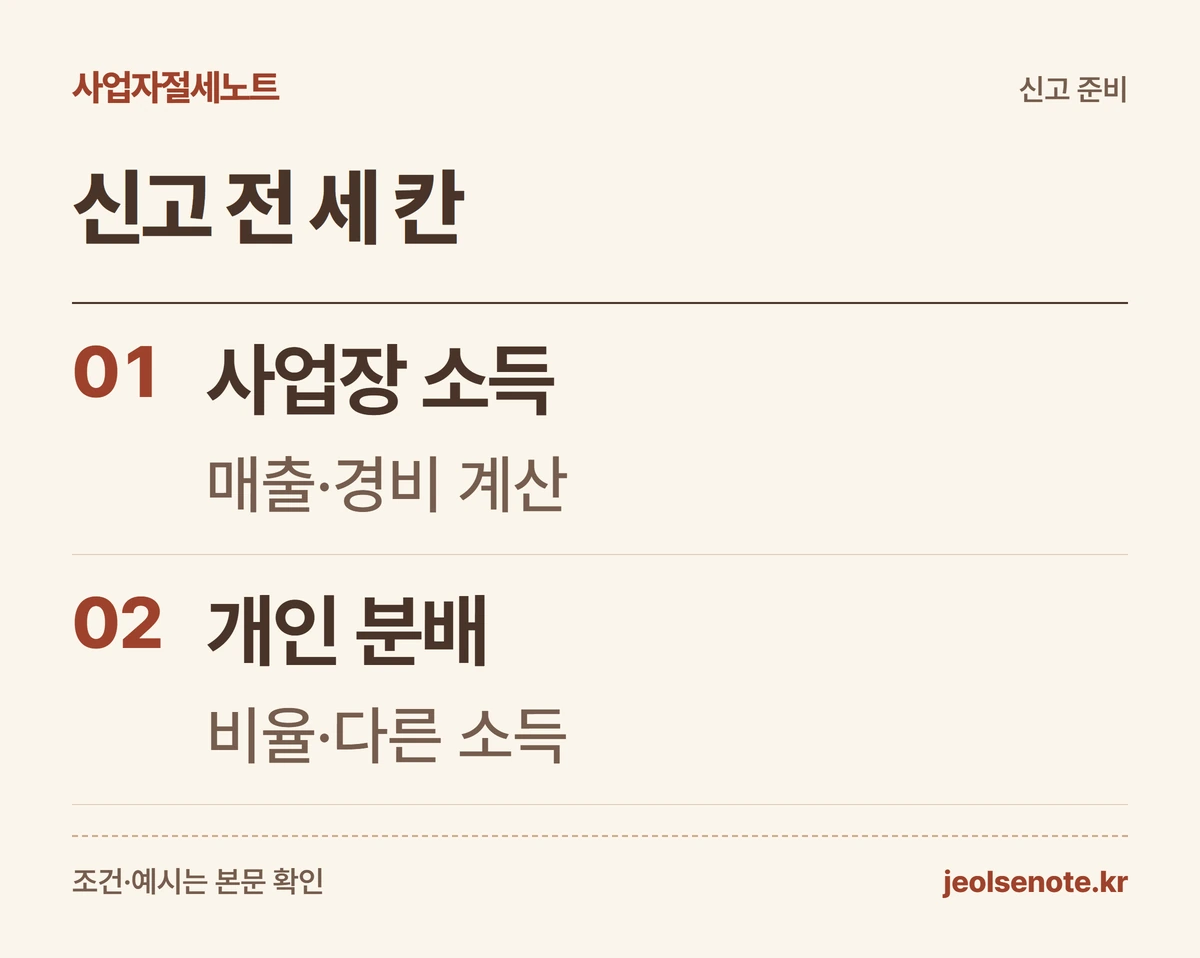
동업계약서, 사업장 매출·경비 자료, 손익분배비율과 변경 기록, 구성원의 다른 소득 자료를 함께 준비하세요. 통장 인출 내역은 분배 소득과 구분해서 정리합니다.
자주 묻는 질문: 대표로 등록된 한 사람에게만 전부 신고하나요? 공동사업 소득의 계산과 개인별 분배를 확인해야 합니다. 명의만 보고 신고 대상을 결정하지 마세요.
사업장 소득, 나누는 비율, 실제 가져간 돈을 세 칸으로 나누면 준비가 쉬워집니다. 한 통장으로 운영해도 각자의 소득을 설명할 자료는 따로 남기세요.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-10 · 전문가 검수 확인 후 발행.