
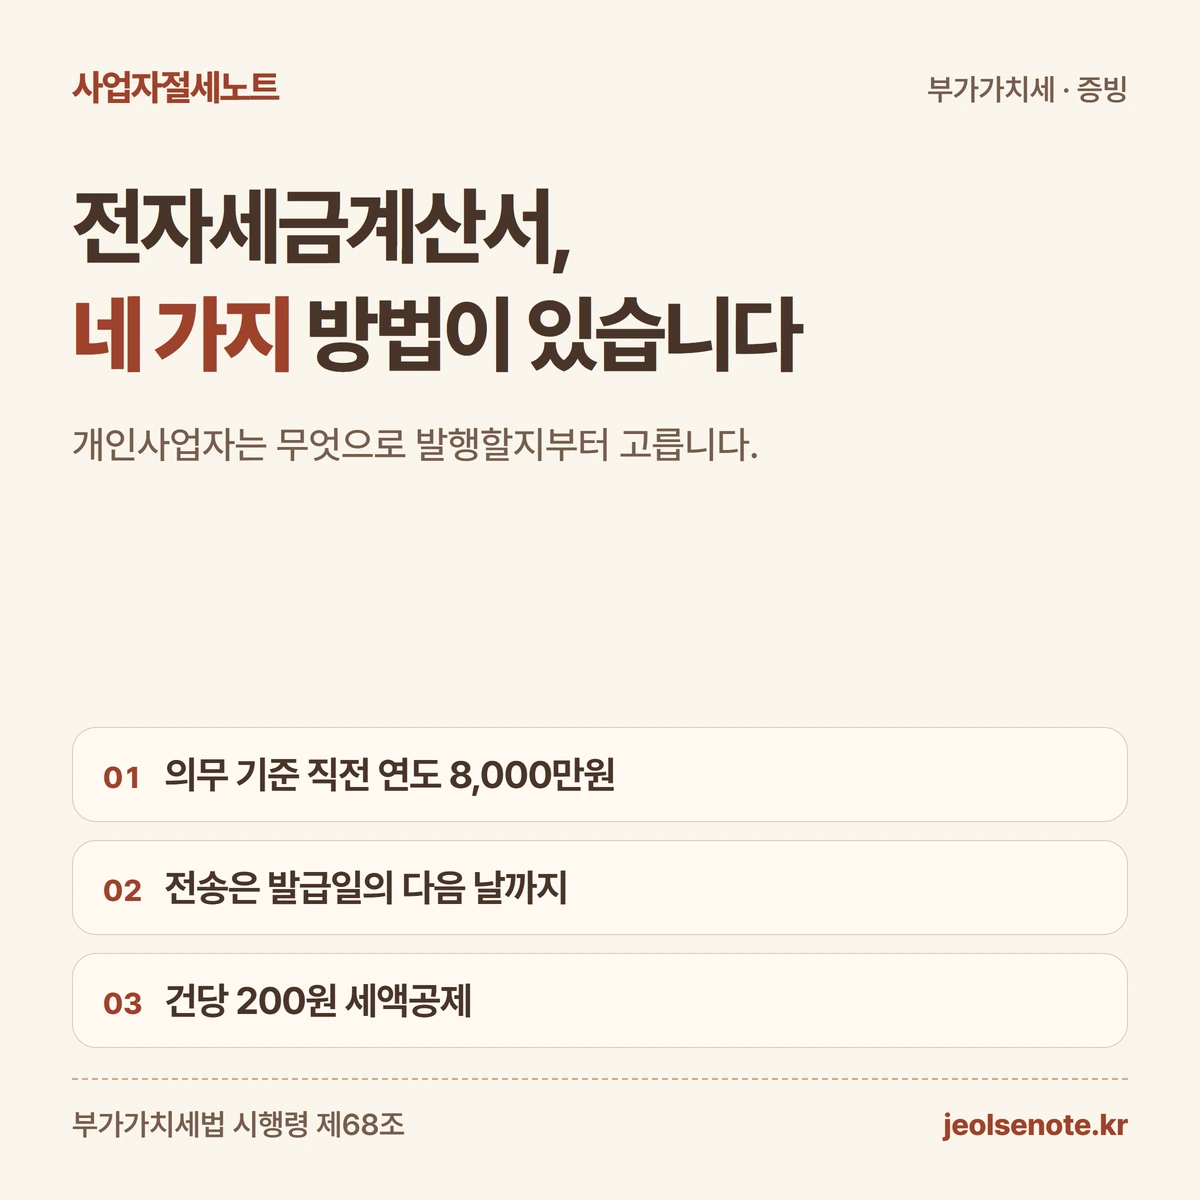
홈택스·발급대행·ERP·발급장치 네 가지 발행 방법과 의무 대상 8,000만원 기준, 전송 기한과 가산세, 건당 200원 세액공제까지 정리했습니다.
- 전자세금계산서 발행 방법은 국세청 시스템, 발급대행 사업자 시스템, 회사 ERP, 현금영수증 발급장치 네 가지입니다.
- 법인은 모두 의무이고, 개인사업자는 직전 연도 공급가액 8,000만원 이상이면 다음 해 7월 1일부터 의무입니다.
- 발급명세 전송 기한은 발급일의 다음 날이며, 지연 전송 0.3%·미전송 0.5%의 가산세가 붙습니다.
- 직전 연도 공급가액 3억원 미만 개인사업자는 발급 건당 200원, 연 100만원 한도로 세액공제를 받을 수 있습니다.
 이미지 크게 보기
전자세금계산서는 어떤 방법으로 발행하나요?
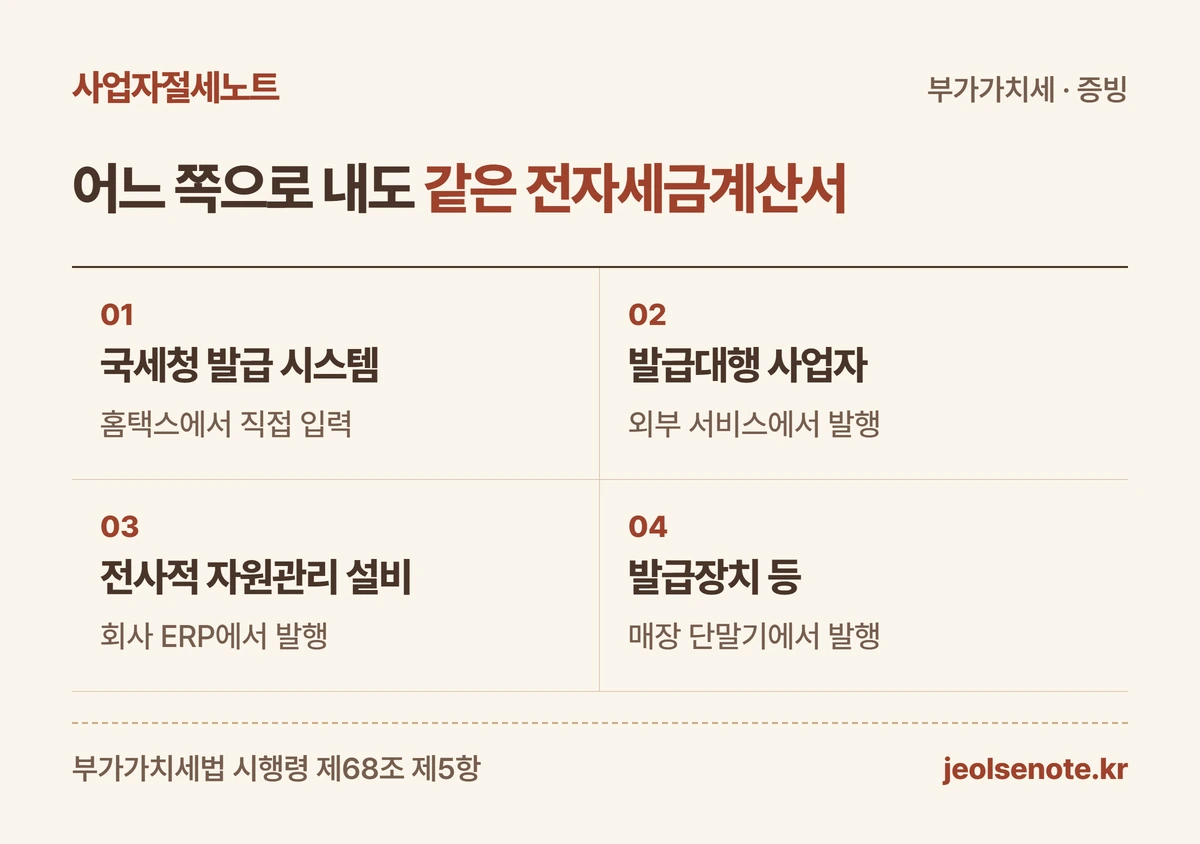
네 가지가 있습니다. 국세청이 만든 발급 시스템, 발급을 대행하는 사업자의 시스템, 회사가 쓰는 전사적 자원관리 설비, 전자세금계산서를 낼 수 있는 현금영수증 발급장치입니다. [근거 3]
전사적 자원관리 설비는 흔히 ERP라고 부르는 회사 업무 시스템입니다. 회계·재고·급여를 한 프로그램에서 처리하는 그 시스템을 말합니다.
어느 방법을 쓰든 국세청에 발급명세가 전송되면 같은 전자세금계산서입니다. 방법에 따라 세금 효력이 달라지지는 않습니다. [근거 3]
고르는 기준은 발행 건수, 청구·입금 확인까지 함께 할지, 비용입니다. 뒤에서 하나씩 비교하겠습니다.
| 발급 방법(시행령 제68조 제5항) | 실제로 쓰는 모습 |
|---|---|
| 국세청 발급 시스템 | 홈택스에서 직접 입력해 발행 |
| 발급대행 사업자 시스템 | 외부 서비스에 가입해 발행 |
| 전사적 자원관리 설비 | 회사 ERP에서 발행 |
| 현금영수증 발급장치 등 | 매장 단말기에서 발행 |
 도해 크게 보기
개인사업자도 꼭 전자로 발행해야 하나요?
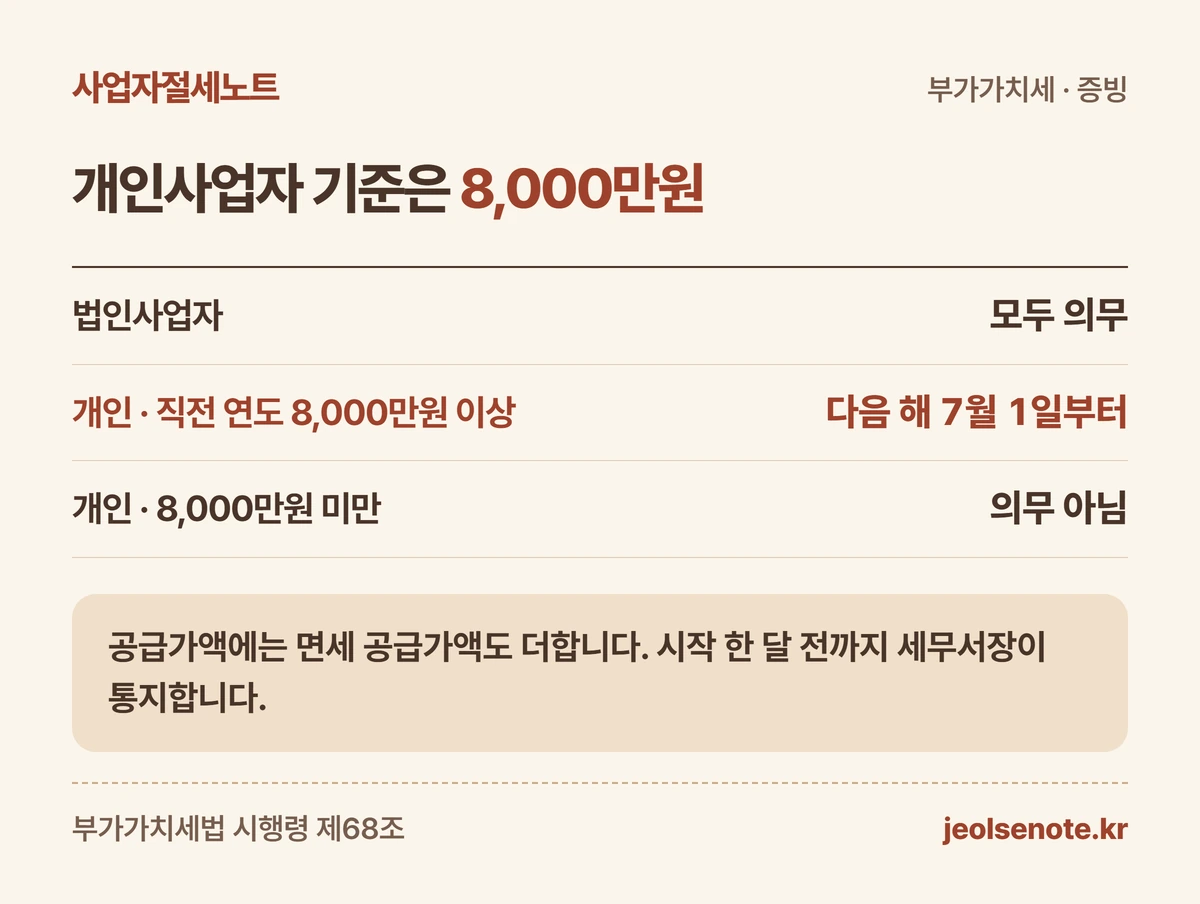
법인사업자는 모두 전자세금계산서 의무 대상입니다. 개인사업자는 직전 연도 사업장별 공급가액 합계가 8,000만원 이상이면 대상이 됩니다. [근거 1] [근거 2]
여기서 공급가액에는 면세 공급가액도 더합니다. 부가세를 뺀 매출 기준이라고 보면 됩니다. [근거 2]
적용 시점은 기준을 넘은 해의 다음 해 제2기 과세기간 시작일, 즉 7월 1일부터입니다. 2025년에 8,000만원을 넘었다면 2026년 7월 1일부터입니다. [근거 2]
관할 세무서장이 시작 한 달 전까지 알려 주게 되어 있습니다. 통지를 늦게 받으면 받은 달의 다다음 달 1일부터 발행하면 됩니다. [근거 2]
| 구분 | 전자 발행 의무 |
|---|---|
| 법인사업자 | 모두 의무 |
| 개인 · 직전 연도 공급가액 8,000만원 이상 | 다음 해 7월 1일부터 의무 |
| 개인 · 8,000만원 미만 | 의무 아님(원하면 발행 가능) |
 도해 크게 보기
언제까지 발행하고 언제까지 전송하나요?
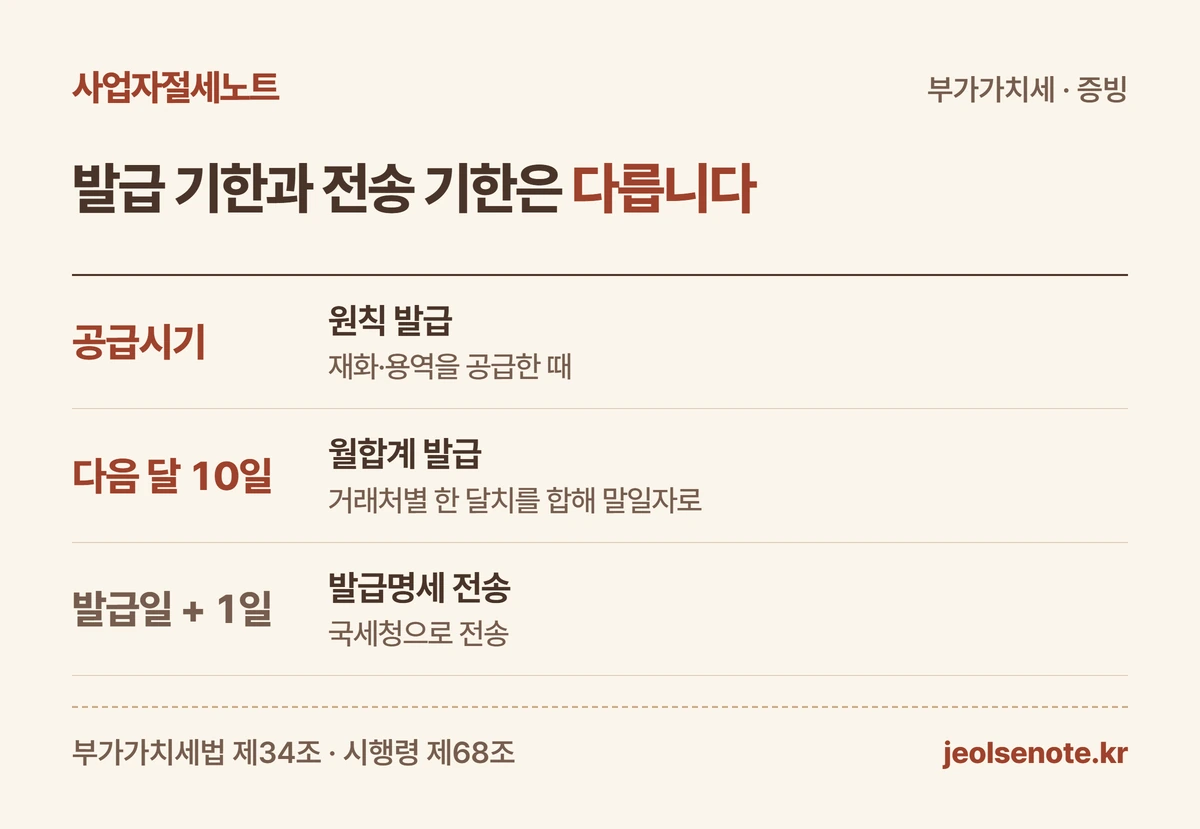
원칙은 재화나 용역의 공급시기에 발급하는 것입니다. 물건을 넘긴 날, 용역이 끝난 날이 기준입니다. [근거 4]
한 달치를 모아 끊는 방법도 있습니다. 거래처별로 그달 1일부터 말일까지를 합해 말일을 작성일자로 적으면 다음 달 10일까지 발급할 수 있습니다. [근거 4]
전송 기한은 따로 있습니다. 발급일의 다음 날까지 국세청에 발급명세를 보내야 합니다. [근거 2]
홈택스에서 직접 발행하면 전송이 함께 처리됩니다. 다른 시스템을 쓸 때는 전송까지 끝났는지 화면에서 확인하세요.
| 구분 | 기한 |
|---|---|
| 원칙 발급 | 공급시기 |
| 월합계 발급 | 다음 달 10일(공휴일·토요일이면 다음 영업일) |
| 발급명세 전송 | 발급일의 다음 날 |
 도해 크게 보기
늦으면 가산세가 얼마나 붙나요?
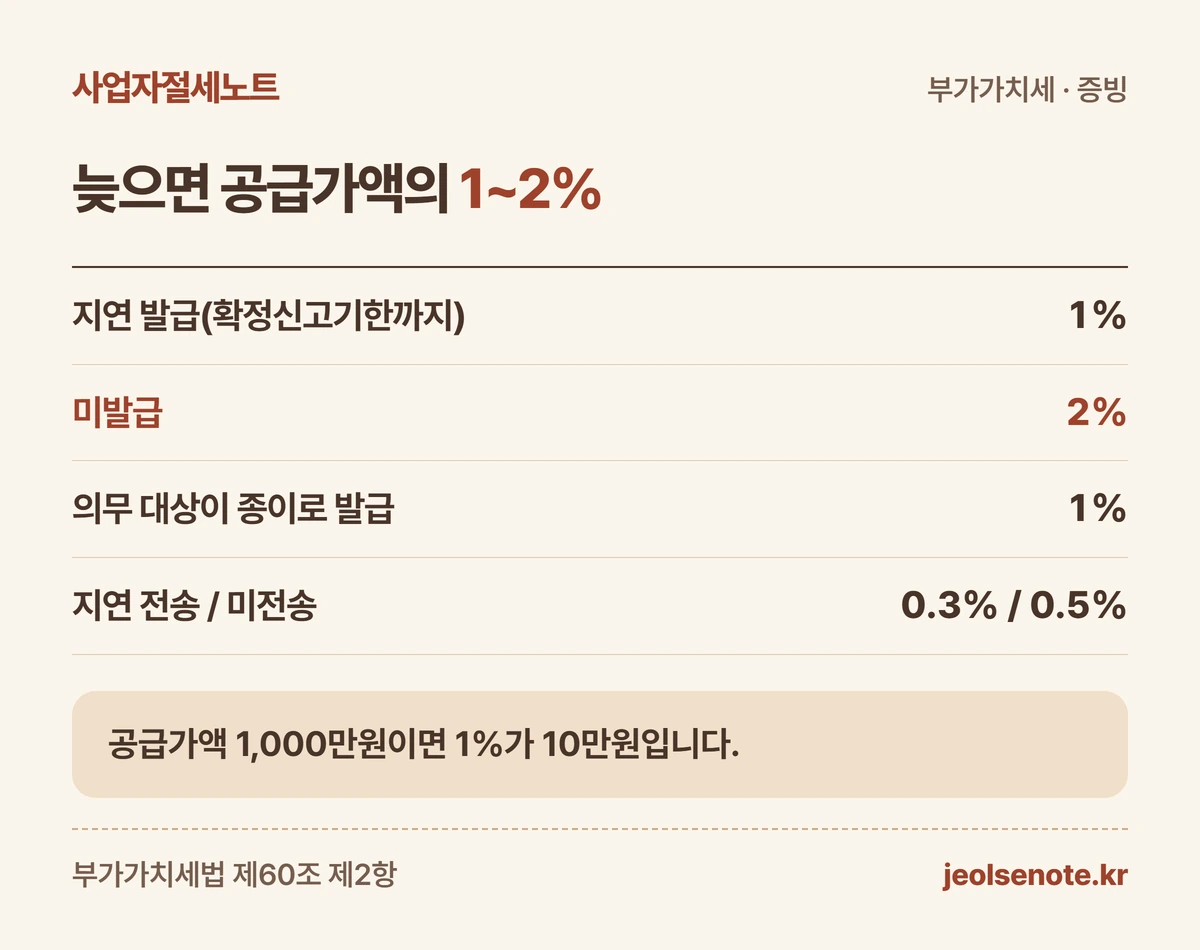
발급시기가 지난 뒤 확정신고기한까지 발급하면 공급가액의 1%입니다. 아예 발급하지 않으면 2%입니다. [근거 5]
의무 대상인데 종이로 발급한 경우는 2%가 아니라 1%입니다. 전자로 내지 않은 것에 대한 가산세입니다. [근거 5]
전송이 늦으면 0.3%, 확정신고기한까지도 전송하지 않으면 0.5%입니다. [근거 5]
공급가액 1,000만원짜리 거래 하나면 1%가 10만원입니다. 건수가 쌓이면 금액이 커지므로 기한 관리가 곧 돈입니다.
| 상황 | 가산세(공급가액 기준) |
|---|---|
| 발급시기 지나 확정신고기한까지 발급 | 1% |
| 확정신고기한까지 미발급 | 2% |
| 의무 대상이 종이로 발급 | 1% |
| 발급명세 지연 전송 / 미전송 | 0.3% / 0.5% |
 도해 크게 보기
개인사업자가 받을 수 있는 세액공제가 있나요?
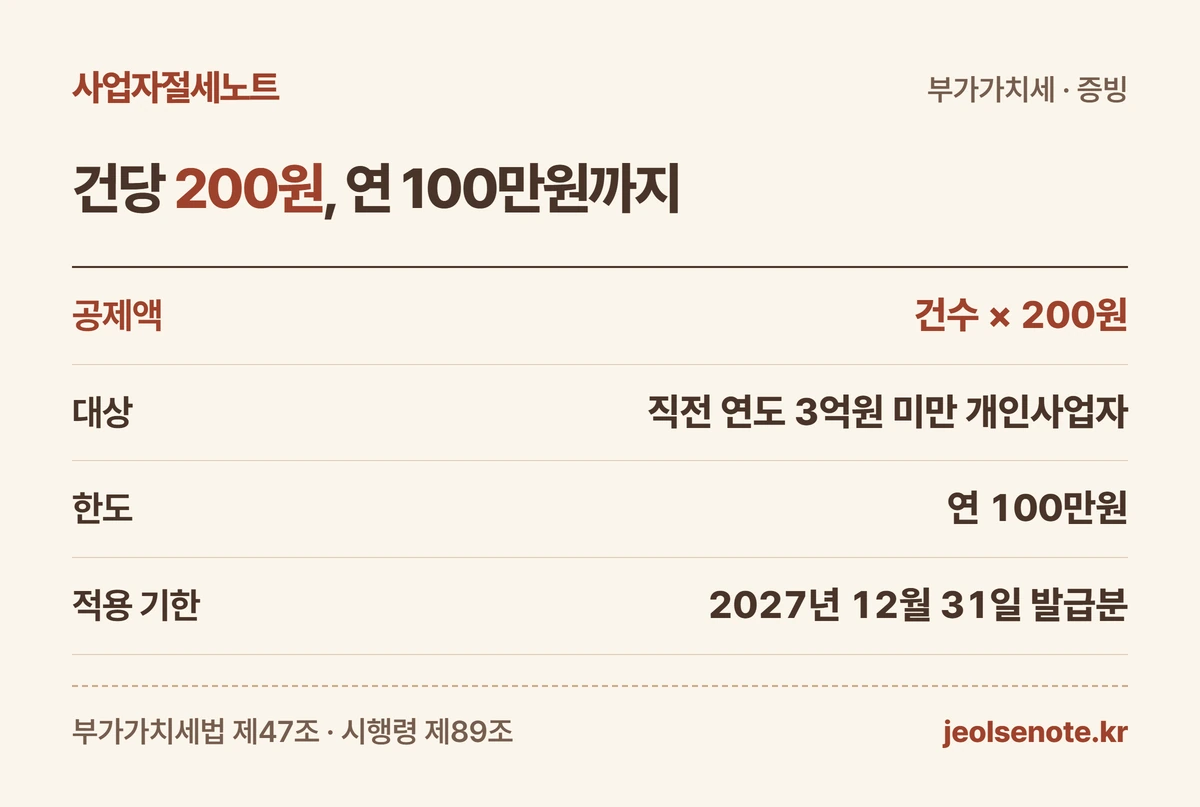
있습니다. 전자세금계산서를 발급하고 기한 안에 전송하면 건당 200원을 부가세 납부세액에서 빼 줍니다. [근거 6] [근거 7]
대상은 직전 연도 사업장별 공급가액 합계가 3억원 미만인 개인사업자, 그리고 그해에 새로 사업을 시작한 개인사업자입니다. [근거 7]
한도는 연 100만원입니다. 2027년 12월 31일까지 발급한 분에 적용됩니다. [근거 6]
공제를 받으려면 신고할 때 전자세금계산서 발급세액공제신고서를 함께 냅니다. [근거 6]
| 항목 | 내용 |
|---|---|
| 공제액 | 발급 건수 × 200원 |
| 대상 | 직전 연도 공급가액 3억원 미만 개인사업자 등 |
| 한도 | 연 100만원 |
| 적용 기한 | 2027년 12월 31일 발급분까지 |
 도해 크게 보기
홈택스로 충분한 경우와 그렇지 않은 경우
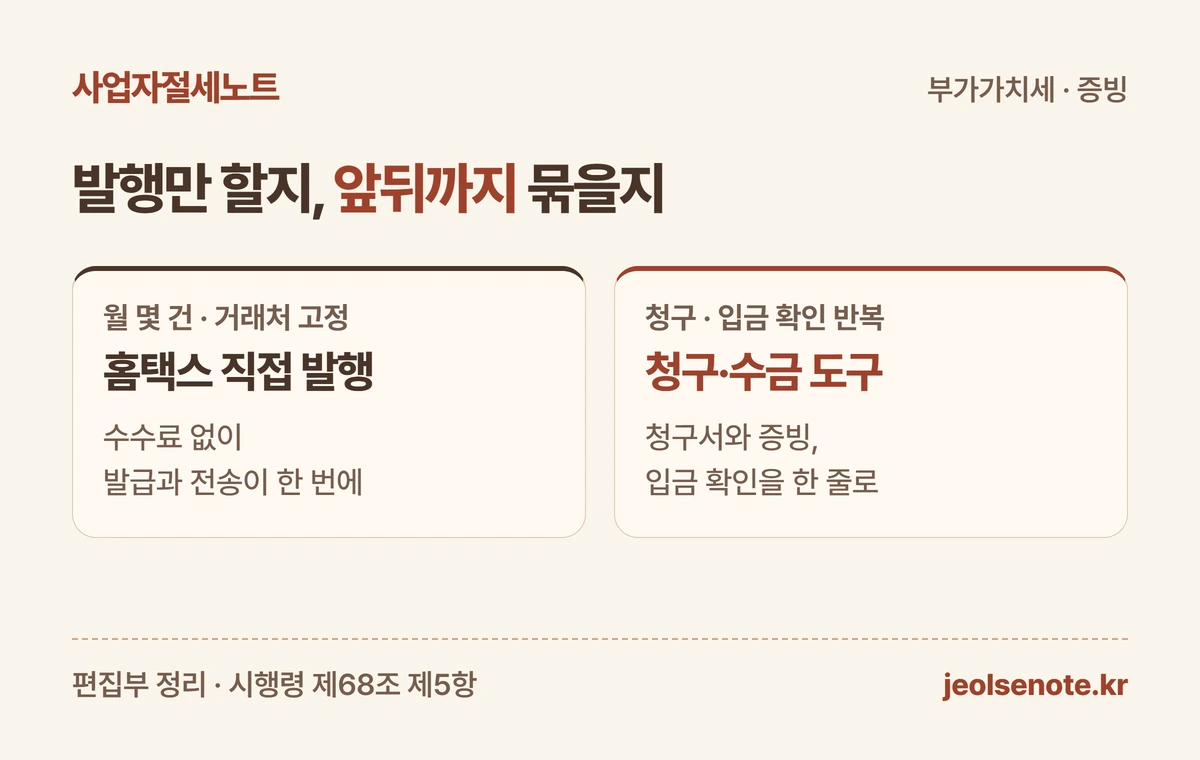
건수가 적고 거래처가 고정되어 있으면 홈택스만으로 충분합니다. 국세청 시스템은 수수료가 없고 전송이 함께 끝납니다. [근거 3]
불편해지는 지점은 발행 자체가 아니라 앞뒤입니다. 청구서는 엑셀과 메일, 발행은 홈택스, 입금 확인은 은행 사이트로 흩어지기 때문입니다.
같은 거래를 세 곳에 나눠 적으면 어디까지 처리했는지는 사람 기억에만 남습니다. 발행 누락과 전송 지연은 대개 이 틈에서 생깁니다.
아래 비교는 발행 방법 자체가 아니라 앞뒤 업무까지 포함해 정리한 것입니다.
| 이럴 때 | 이 방법이 맞습니다 |
|---|---|
| 월 몇 건, 거래처 고정 | 홈택스 직접 발행 |
| 회계·재고까지 한 시스템에서 처리 | ERP 발행 |
| 청구서 발송·입금 확인까지 묶고 싶음 | 청구·수금 도구에서 발행 |
| 매장에서 즉시 발행 | 현금영수증 발급장치 |
 도해 크게 보기
청구스에서는 청구서와 세금계산서가 어떻게 이어지나요?
청구스는 청구서를 만들면서 같은 화면에서 세금계산서 기본 정보를 입력하는 방식입니다. 공급자 정보는 등록해 둔 사업자 정보에서 자동으로 채워집니다. [근거 8]
청구서에 넣은 월일·품목명·단가·수량·공급가액·세액이 그대로 세금계산서 품목으로 들어갑니다. 「저장 및 자동화」를 한 번 누르면 청구일에 발행되고 청구서와 함께 발송됩니다. [근거 8]
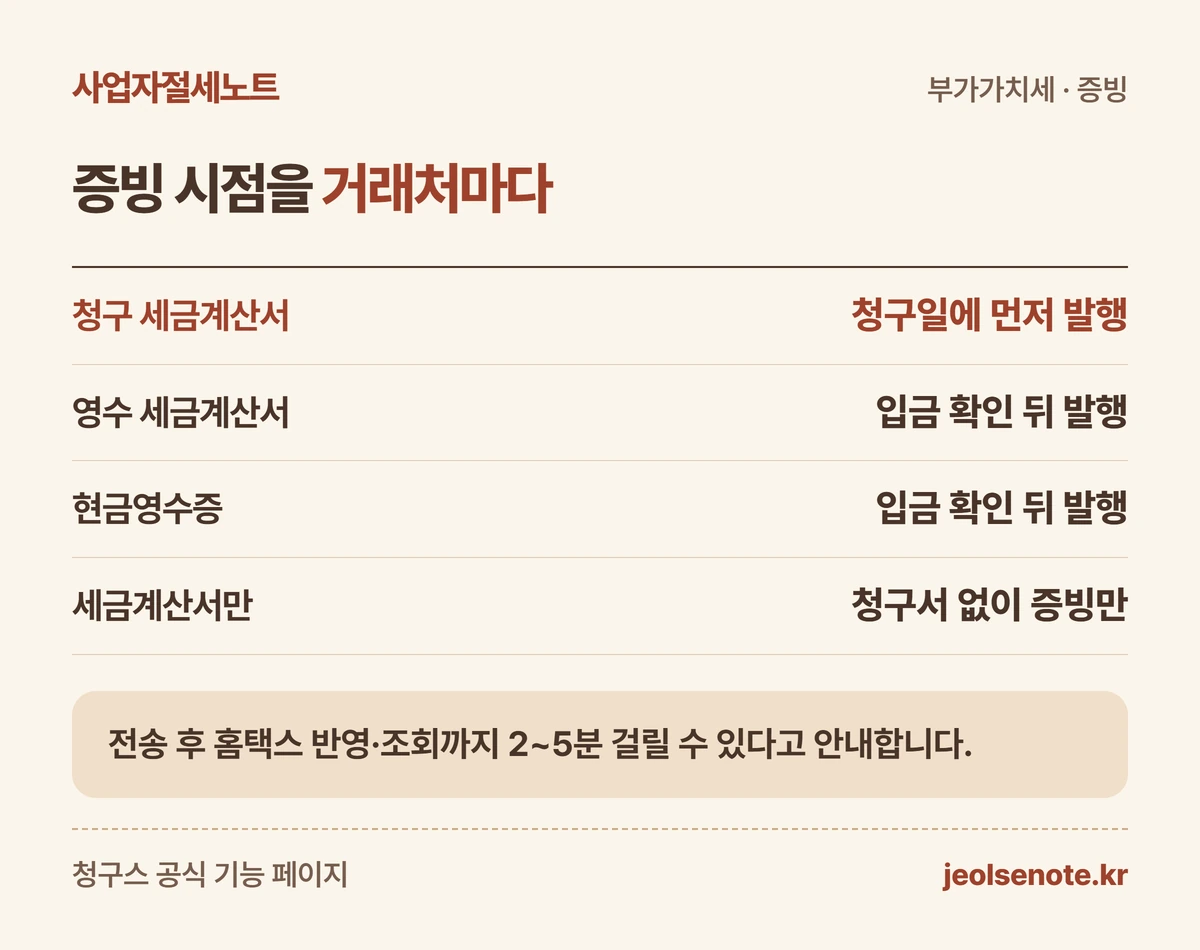
증빙 시점은 거래처마다 네 가지 중에 고릅니다. 청구 세금계산서, 영수 세금계산서, 현금영수증, 그리고 청구서 없이 세금계산서만 발행하는 방식입니다. [근거 8]
홈택스와 연동해 전송하며, 전송 후 홈택스에 반영되어 조회되기까지 2~5분 정도 걸릴 수 있다고 안내합니다. 아래 표는 2026년 9월 20일 공식 기능 페이지에서 확인한 내용입니다. [근거 8]
| 청구스 공식 기능 페이지에서 확인한 항목 | 내용 |
|---|---|
| 증빙 시점 선택 | 청구 · 영수 · 현금영수증 · 증빙만 |
| 공급받는자 | 사업자등록번호 · 주민등록번호 모두 가능 |
| 거래처 확인 | 등록·수정 시 국세청 사업자등록 상태 확인 |
| 홈택스 반영 시간 | 전송 후 2~5분 소요될 수 있음 |
 도해 크게 보기
청구스가 맞는 경우와 맞지 않는 경우
세금계산서만 끊으면 되는 사업자라면 홈택스로 충분합니다. 청구스의 무료 요금제는 견적서 발송만 제공하고, 세금계산서 발행은 유료 요금제부터입니다. [근거 9]
반대로 매달 같은 거래처에 청구서를 보내고 입금을 확인하는 일이 반복된다면 묶는 편이 낫습니다. 발행과 발송, 입금 확인이 한 줄로 이어지기 때문입니다. [근거 8]
요금은 사업자당 구독료이며 부가세는 별도입니다. 베이직은 연 결제 기준 월 환산 30,000원에 사용자 3명과 연 240건, 프로는 월 환산 95,000원에 사용자 무제한과 연 1,200건입니다. [근거 9]
세무 신고를 대신해 주는 서비스는 아닙니다. 부가가치세 신고와 세액공제 신청은 사업자가 따로 합니다. [근거 6]
| 요금제(연 결제 · 월 환산 · VAT 별도) | 포함 범위 |
|---|---|
| 무료 0원 | 견적서 무제한 발송 |
| 베이직 30,000원 | 사용자 3명 · 연 240건 · 증빙 발행 포함 |
| 프로 95,000원 | 사용자 무제한 · 연 1,200건 |
이번 달에 확인할 네 가지
아래 네 가지만 맞춰 두면 가산세와 세액공제에서 손해 볼 일이 줄어듭니다.
- 직전 연도 공급가액이 8,000만원을 넘었는지(의무 대상 여부)
- 월합계로 끊는 거래처가 있다면 다음 달 10일 기한 표시
- 발급은 했는데 전송이 안 된 건이 있는지 확인
- 직전 연도 공급가액 3억원 미만이면 발급세액공제 신청 준비
자주 묻는 질문
의무 대상이 아닌데 전자로 발행해도 되나요? 됩니다. 법인사업자와 의무 대상 개인사업자가 아니어도 전자세금계산서를 발급하고 전송할 수 있습니다. [근거 2]
한 번 의무 대상이 되면 매출이 줄어도 계속 발행해야 하나요? 시행령은 이후 8,000만원 미만이 된 개인사업자도 의무발급 개인사업자에 포함한다고 정하고 있습니다. [근거 2]
홈택스와 다른 시스템을 같이 써도 되나요? 발급 방법을 섞는 것 자체를 금지하는 규정은 확인되지 않았습니다. 다만 같은 거래를 두 곳에서 발행해 중복되지 않도록 담당과 순서를 정해 두세요.
수신자가 이메일을 지정하지 않으면 어떻게 되나요? 수신함을 두지 않았거나 지정하지 않은 경우에는 국세청 발급 시스템을 수신함으로 지정한 것으로 봅니다. [근거 2]
확인한 근거
- 부가가치세법 제32조(세금계산서 등) · 국가법령정보센터 ↗
- 부가가치세법 시행령 제68조(전자세금계산서의 발급 등) · 국가법령정보센터 ↗
- 부가가치세법 시행령 제68조 제5항(전자적 방법 네 가지) · 국가법령정보센터 ↗
- 부가가치세법 제34조(세금계산서 발급시기) · 국가법령정보센터 ↗
- 부가가치세법 제60조(가산세) 제2항 · 국가법령정보센터 ↗
- 부가가치세법 제47조(전자세금계산서 발급 전송에 대한 세액공제 특례) · 국가법령정보센터 ↗
- 부가가치세법 시행령 제89조(세액공제 대상·금액) · 국가법령정보센터 ↗
- 청구스, 세금계산서·현금영수증 기능 안내 · 확인일 2026-09-20 ↗
- 청구스, 요금 안내 · 확인일 2026-09-20 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-20 · 전문가 검수 확인 후 발행.