
간이과세자 기준은 작년 공급대가 1억400만원 미만입니다. 부동산임대업 4,800만원 기준, 간이과세가 안 되는 업종, 다음 해 7월 1일 전환 시기, 신규 개업자의 12개월 환산, 업종별 부가가치율과 세액 차이를 가상 사례로 정리했습니다.
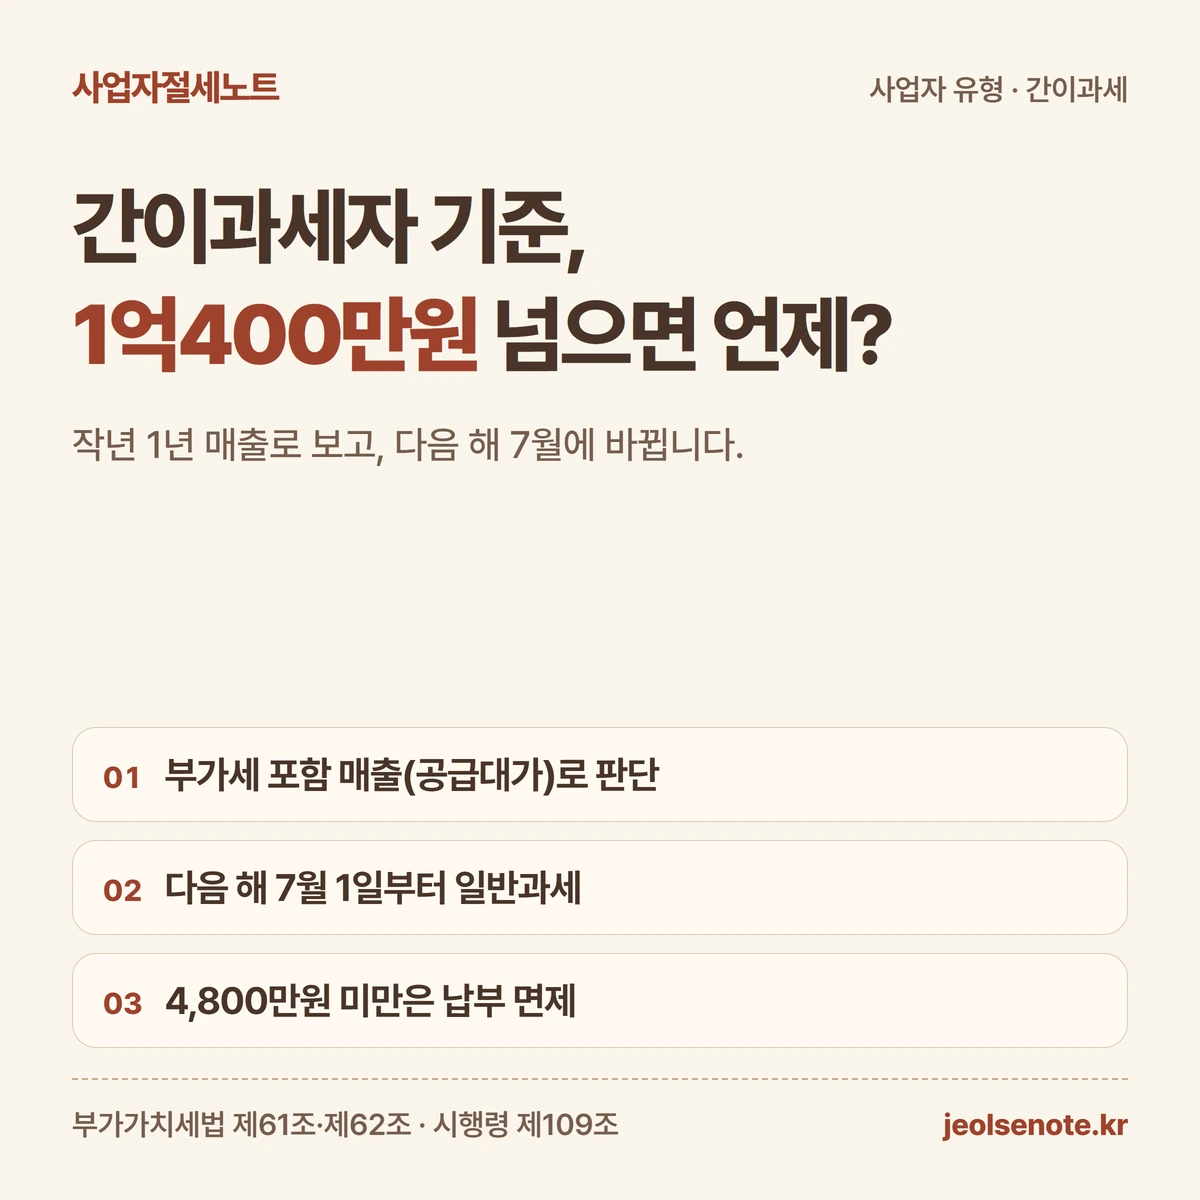
- 간이과세자는 작년 1년 공급대가(부가세 포함 매출)가 1억400만원 미만인 개인사업자입니다. 부동산 임대업은 4,800만원입니다.
- 매출이 기준을 넘으면 그해가 아니라 다음 해 7월 1일부터 일반과세자로 바뀝니다.
- 제조업·도매업·전문직 등은 매출이 적어도 간이과세자가 될 수 없습니다.
- 4,800만원 미만이면 부가세 납부가 면제되지만 세금계산서를 발급할 수 없습니다.
 이미지 크게 보기
간이과세자 기준은 연매출 얼마인가요?
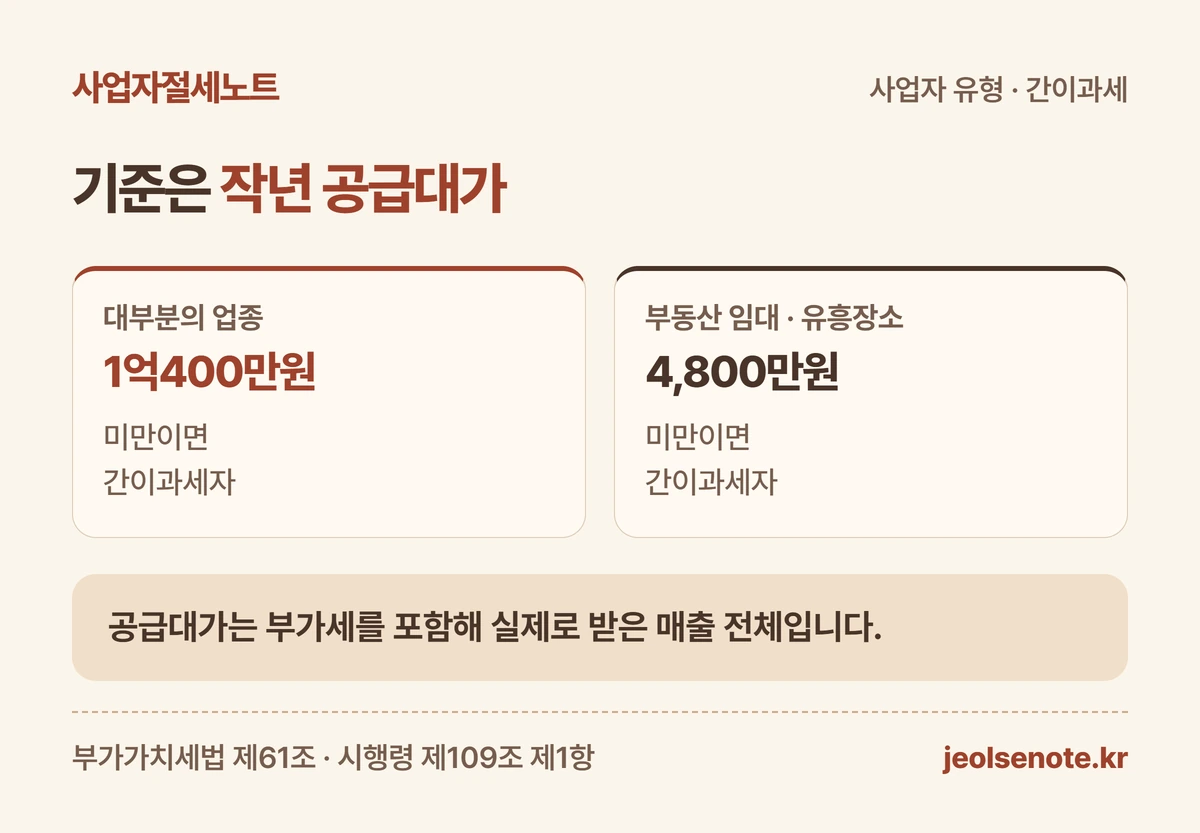
작년 1년 매출이 1억400만원보다 적은 개인사업자입니다. 여기서 매출은 부가세를 포함한 금액으로 셉니다. [근거 1] [근거 2]
부가세를 포함한 매출을 세법에서는 ‘공급대가’라고 부릅니다. 손님에게 실제로 받은 돈 전체라고 생각하면 쉽습니다. [근거 1]
부동산 임대업과 유흥주점 같은 과세유흥장소는 기준이 4,800만원으로 더 낮습니다. [근거 1]
이 글은 2026년 9월 19일 기준 부가가치세법·시행령 원문을 읽고 정리했습니다. 내 사업장의 실제 유형은 홈택스 사업자등록 정보나 담당 세무대리인과 확인하세요.
| 사업 | 간이과세 기준(작년 공급대가) |
|---|---|
| 대부분의 업종 | 1억400만원 미만 |
| 부동산 임대업 | 4,800만원 미만 |
| 과세유흥장소 | 4,800만원 미만 |
 도해 크게 보기
매출이 적어도 간이과세자가 될 수 없는 업종은?
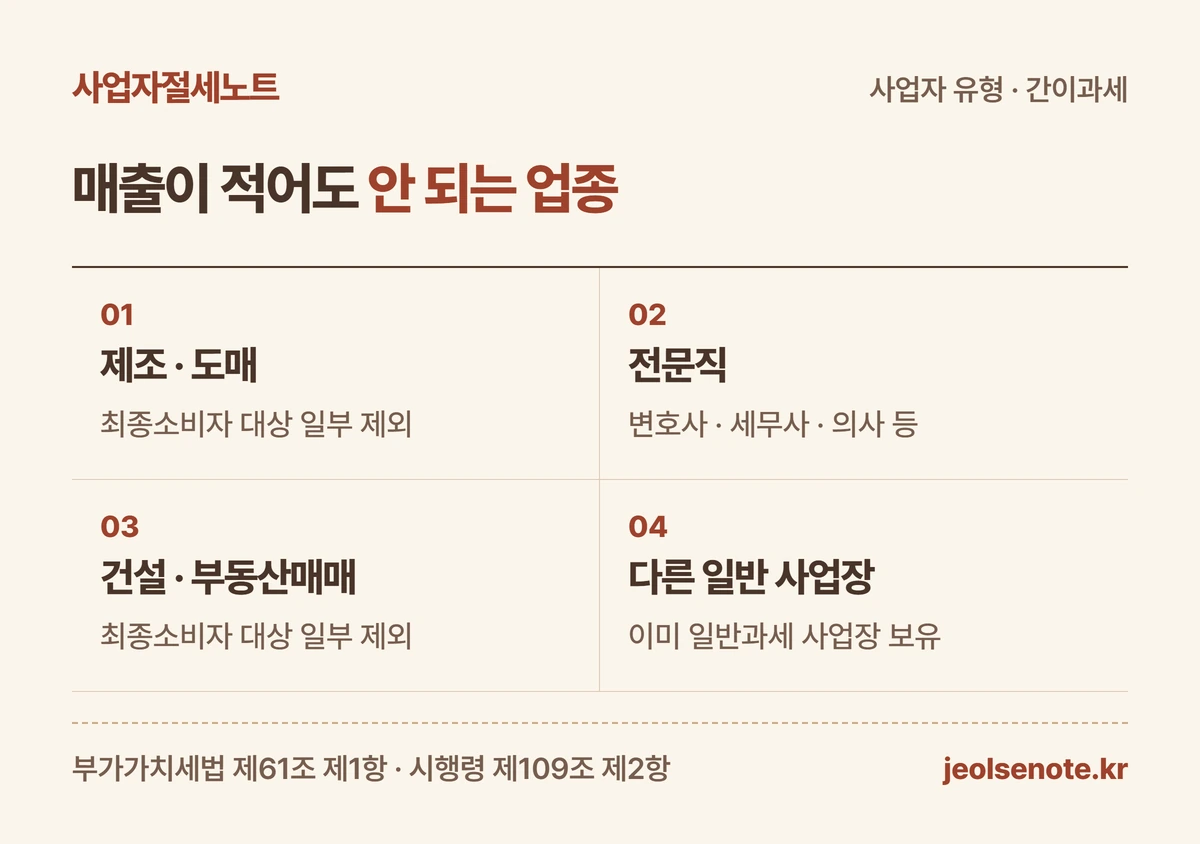
있습니다. 매출이 기준보다 적어도 업종 때문에 처음부터 일반과세자인 경우가 있습니다. [근거 2]
제조업·도매업·광업·부동산매매업·건설업·전기가스업이 대표적입니다. 변호사·세무사·의사 같은 전문직과 전문·과학·기술서비스업도 빠집니다. 다만 최종소비자를 주로 상대하는 일부 제조·건설·서비스업은 예외로 간이과세가 됩니다. [근거 2]
다른 사업장이 이미 일반과세자이거나, 전전년도 기준 복식부기의무자인 사장님도 간이과세자가 될 수 없습니다. [근거 1] [근거 2]
- 광업, 제조업(최종소비자 대상 일부 제외), 도매업·상품중개업
- 부동산매매업, 건설업(최종소비자 대상 일부 제외), 전기·가스·증기·수도
- 변호사·세무사·회계사·의사·약사 등 전문직 사업서비스
- 전문·과학·기술서비스업, 사업시설관리·사업지원·임대서비스업(일부 제외)
- 간이과세가 안 되는 다른 사업장이 있는 경우
 도해 크게 보기
매출이 넘으면 언제 일반과세자로 바뀌나요?
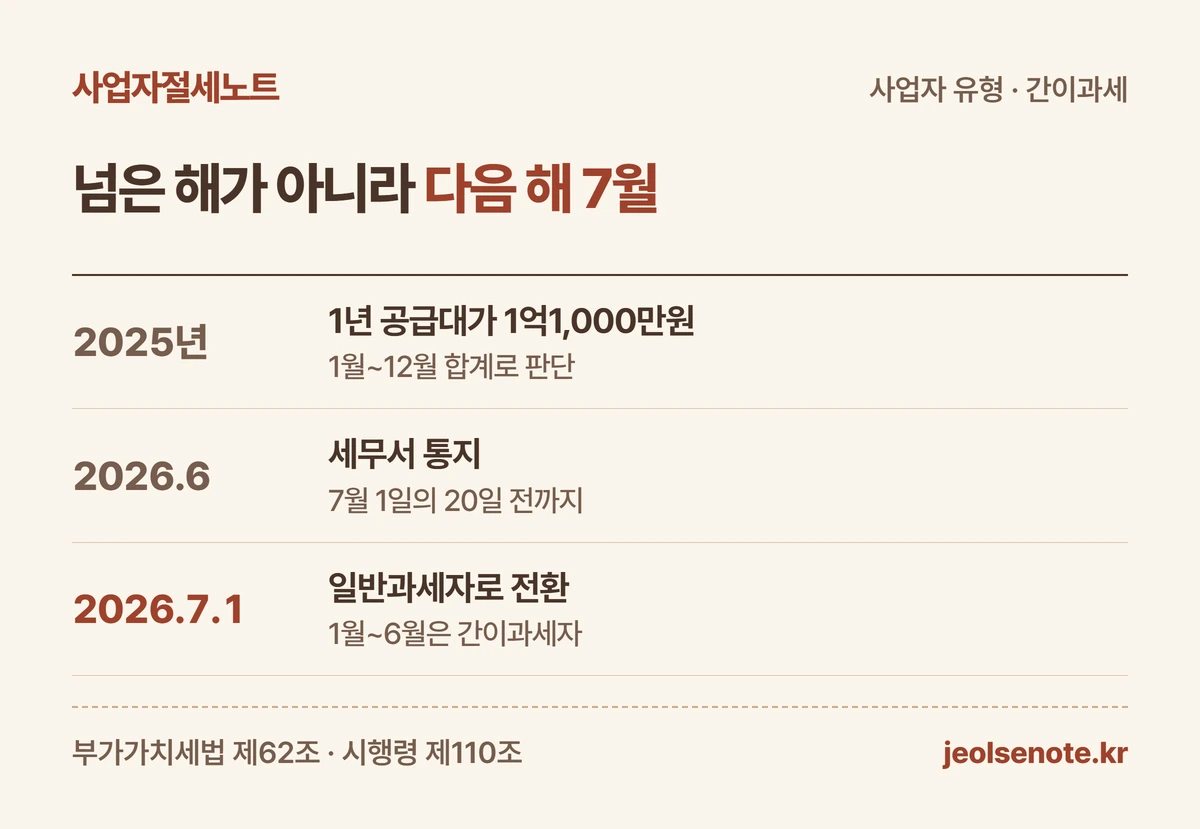
바로 바뀌지 않습니다. 1월부터 12월까지의 1년 매출로 판단하고, 그다음 해 7월 1일부터 바뀝니다. [근거 3]
예를 들어 2025년 1년 공급대가가 1억1,000만원이었다면 2026년 7월 1일부터 일반과세자입니다. 2026년 1월부터 6월까지는 계속 간이과세자입니다. [근거 3]
세무서는 바뀌는 날의 20일 전까지 알려 주고 사업자등록증도 고쳐 줍니다. 이 통지를 받지 못했다면 통지를 받은 날이 속하는 과세기간까지 간이과세자로 봅니다. [근거 4]
| 2025년 공급대가 | 2026년 7월 1일부터 |
|---|---|
| 9,000만원 | 간이과세자 유지 |
| 1억1,000만원 | 일반과세자로 전환 |
| 1억400만원 정확히 | 일반과세자로 전환(미만이 아님) |
 도해 크게 보기
올해 처음 시작한 사업은 어떻게 판단하나요?
처음 사업자등록을 할 때 예상 매출이 기준보다 적으면 간이과세를 신청할 수 있습니다. 첫 과세기간은 간이과세자로 시작합니다. [근거 1]
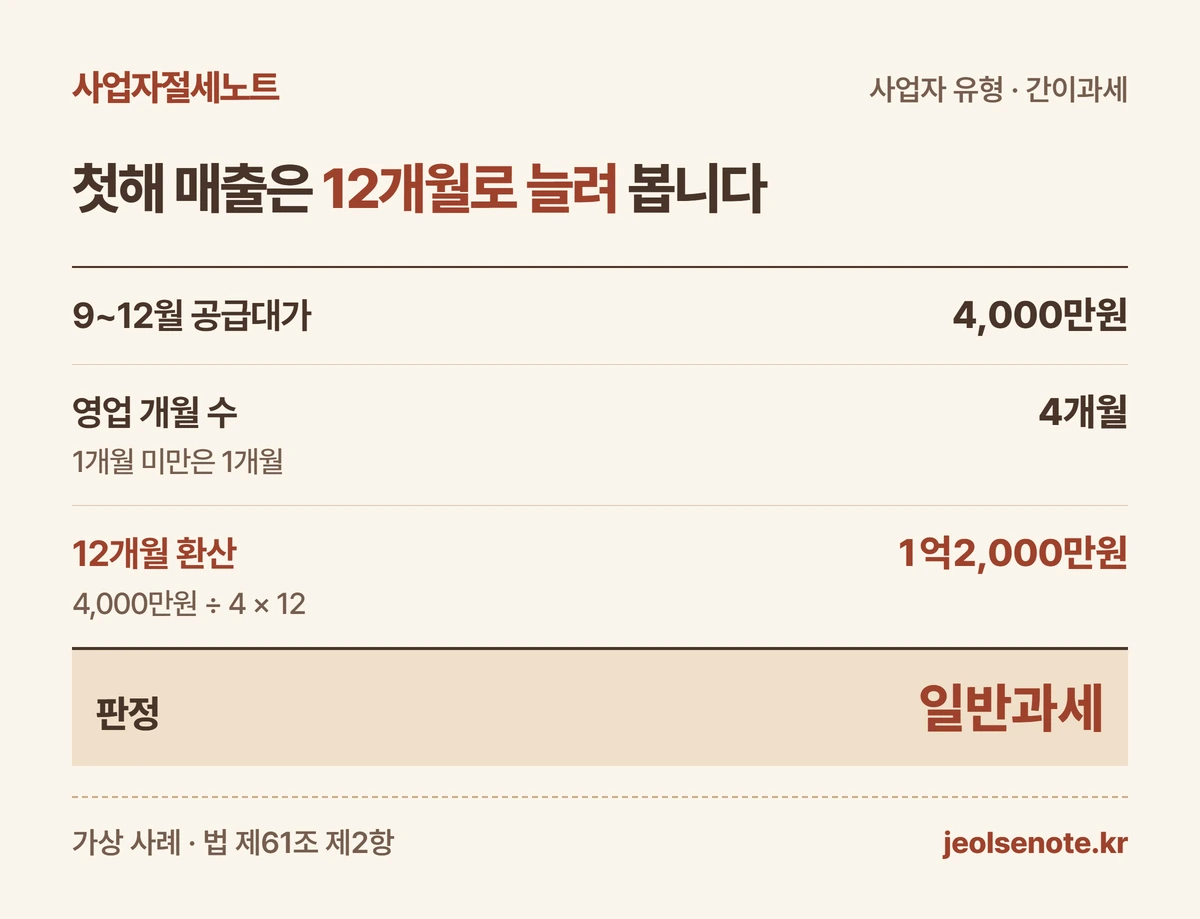
그다음 해에는 첫해 매출을 12개월로 늘려 계산한 금액으로 판단합니다. 한 달이 안 되는 날은 한 달로 셉니다. [근거 1] [근거 2]
예를 들어 2025년 9월 5일에 개업해 12월까지 4,000만원을 벌었다면 영업한 기간은 4개월로 봅니다. 4,000만원 ÷ 4 × 12 = 1억2,000만원이라 2026년 7월 1일부터 일반과세자입니다. [근거 1] [근거 3]
그래서 연말에 개업한 사업자는 매출이 작아 보여도 환산 금액이 기준을 넘을 수 있습니다.
| 가상 사례 · 2025년 9월 개업 | 금액 |
|---|---|
| 9~12월 공급대가 | 40,000,000원 |
| 영업 개월 수 | 4개월 |
| 12개월 환산 | 120,000,000원 |
| 판정 | 1억400만원 이상 → 일반과세 |
 도해 크게 보기
간이과세자와 일반과세자는 부가세가 얼마나 다른가요?
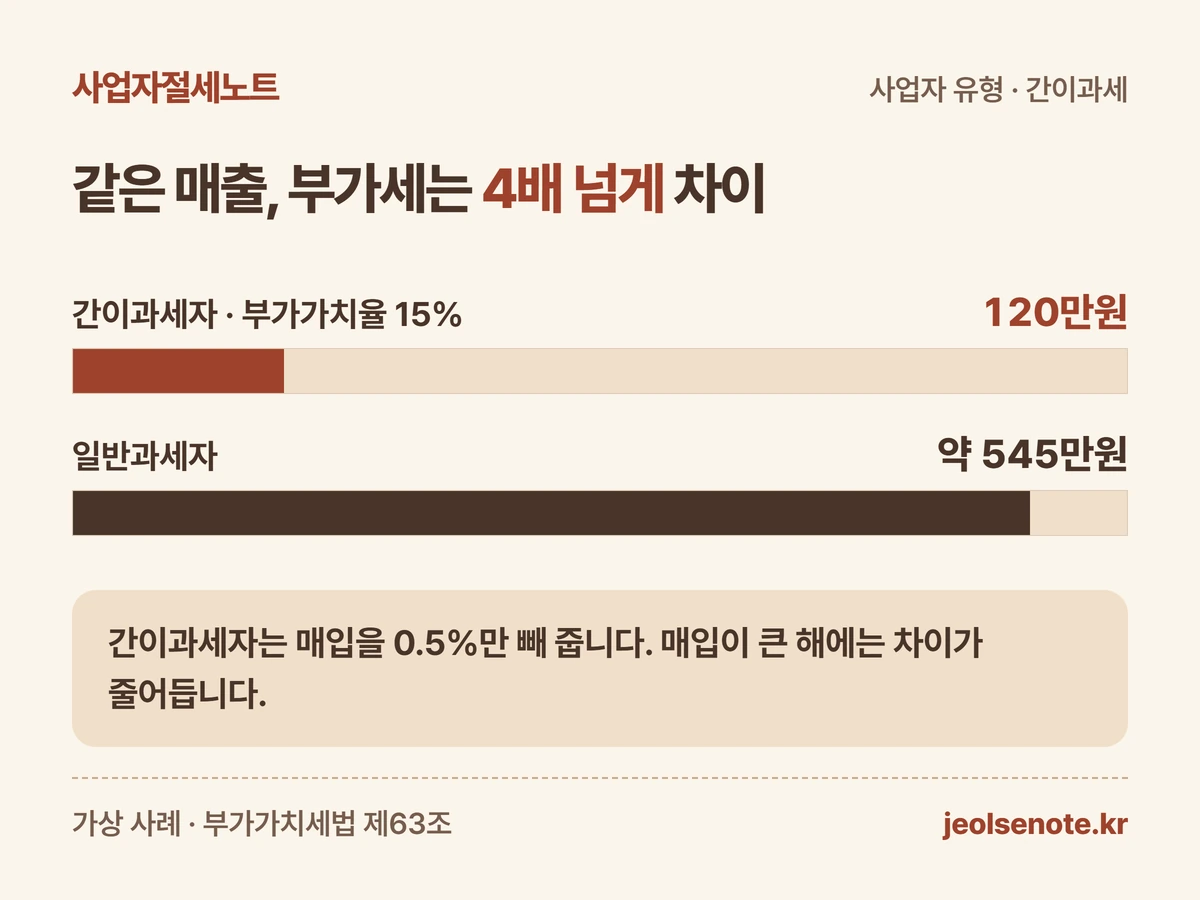
간이과세자는 매출에 업종별 ‘부가가치율’과 10%를 곱해 세금을 냅니다. 부가가치율은 업종마다 15~40%입니다. [근거 5] [근거 6]
매입은 세금계산서·카드 영수증으로 받은 금액의 0.5%만 빼 줍니다. 일반과세자는 매출세액에서 매입세액을 그대로 뺍니다. [근거 5]
이해를 위한 가상 사례입니다. 1년 공급대가 9,000만원인 카페(음식점업, 부가가치율 15%)가 세금계산서로 3,000만원어치 재료를 샀습니다.
간이과세자라면 9,000만원 × 15% × 10% = 135만원에서 3,000만원의 0.5%인 15만원을 빼 120만원을 냅니다. 일반과세자라면 매출세액 약 818만원에서 매입세액 약 273만원을 빼 약 545만원입니다.
| 가상 사례 · 카페 공급대가 9,000만원 | 간이 / 일반 |
|---|---|
| 매출 쪽 세액 | 135만원 / 약 818만원 |
| 매입 공제 | 15만원 / 약 273만원 |
| 낼 부가세 | 120만원 / 약 545만원 |
 도해 크게 보기
업종별 부가가치율은 얼마인가요?
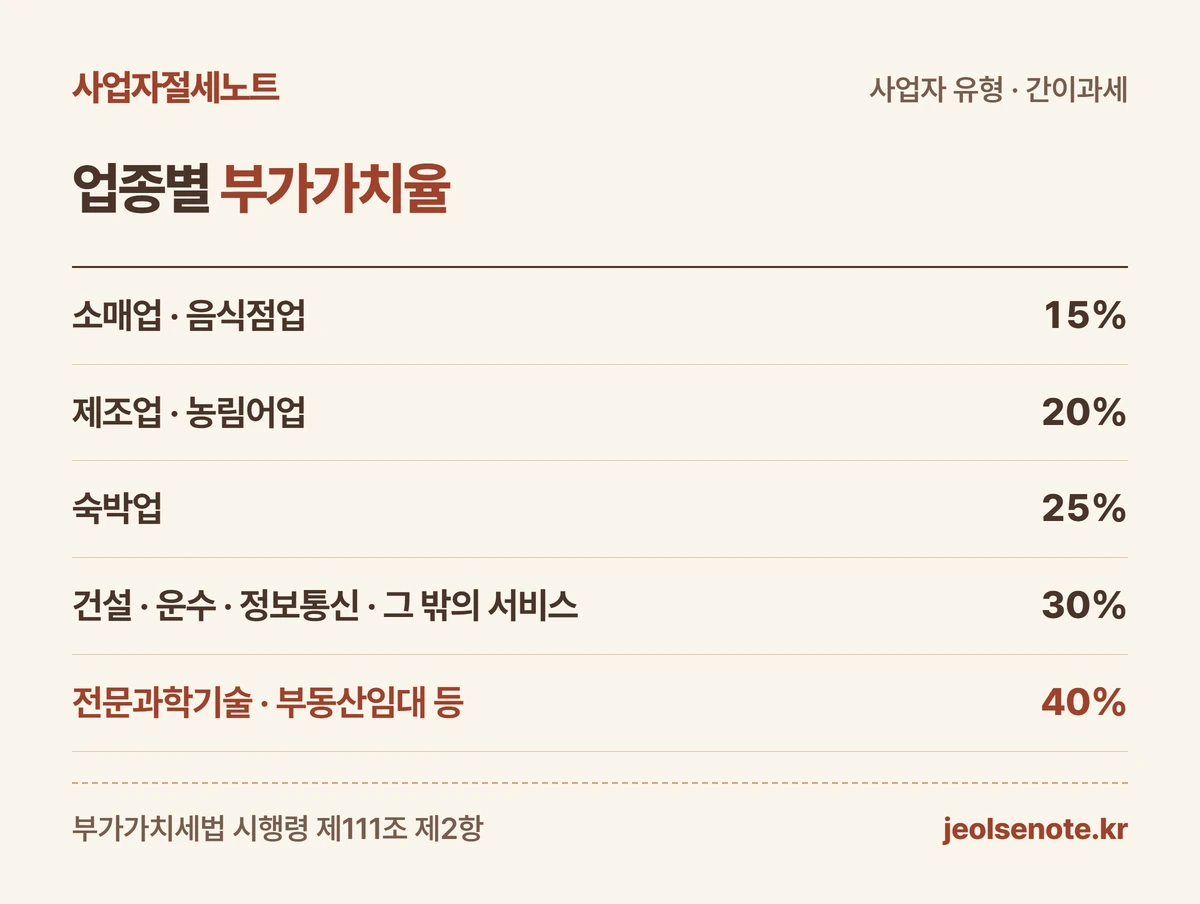
시행령이 정한 비율입니다. 같은 매출이라도 서비스업이 소매업보다 세금이 많습니다. [근거 6]
카페는 음식점업이라 15%, 인테리어 시공은 건설업이라 30%를 씁니다. 업종은 사업자등록증의 업태·종목을 기준으로 확인하세요.
| 업종 | 부가가치율 |
|---|---|
| 소매업·음식점업·재생용 재료수집 | 15% |
| 제조업·농업·임업·어업·소화물 운송 | 20% |
| 숙박업 | 25% |
| 건설업·운수·창고·정보통신업 | 30% |
| 금융보험·전문과학기술·사업지원·부동산임대 | 40% |
| 그 밖의 서비스업 | 30% |
 도해 크게 보기
4,800만원이라는 숫자는 또 무엇인가요?
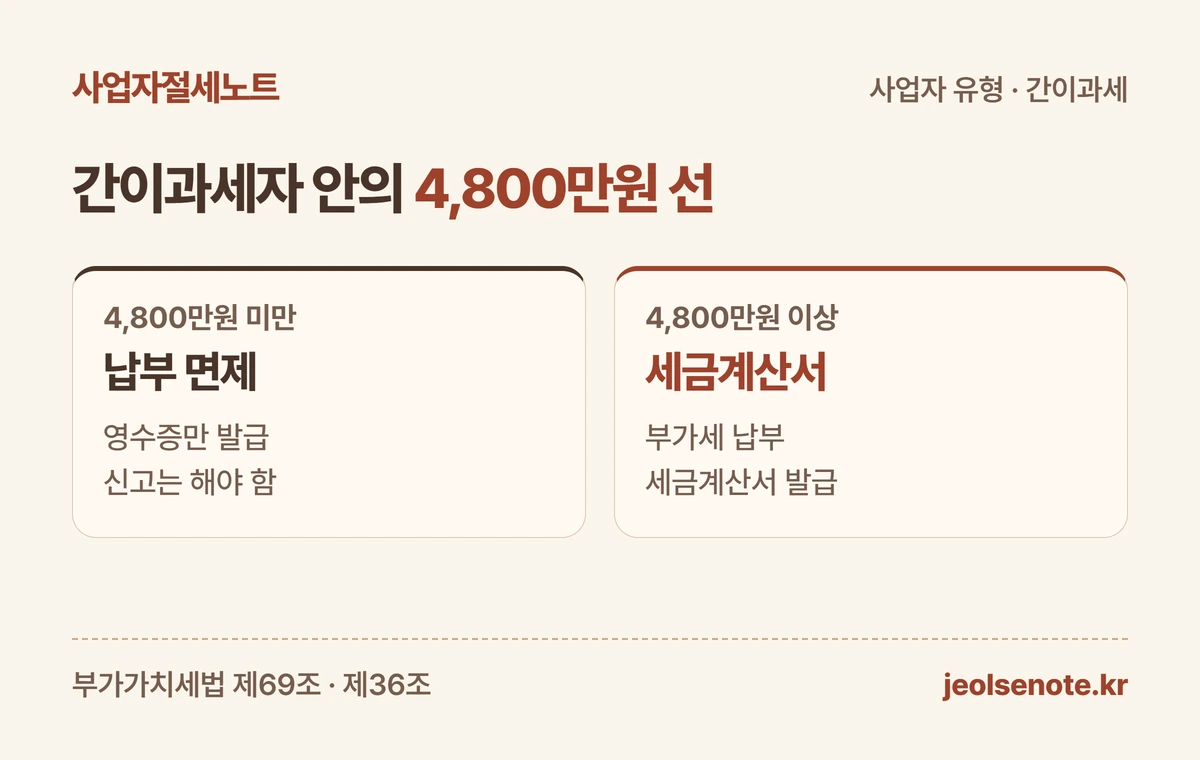
간이과세자 안에서 한 번 더 나누는 기준입니다. 1년 공급대가가 4,800만원 미만이면 그해 부가세 납부가 면제됩니다. 신고는 해야 합니다. [근거 7]
작년 공급대가가 4,800만원 미만인 간이과세자는 세금계산서를 발급할 수 없고 영수증만 줍니다. 4,800만원 이상인 간이과세자는 세금계산서를 발급해야 합니다. [근거 8]
거래처가 사업자라서 세금계산서를 요구하는 일이 많다면 이 차이가 영업에 영향을 줍니다.
| 간이과세자의 1년 공급대가 | 달라지는 점 |
|---|---|
| 4,800만원 미만 | 부가세 납부 면제 · 영수증만 발급 |
| 4,800만원 이상 1억400만원 미만 | 부가세 납부 · 세금계산서 발급 |
 도해 크게 보기
간이과세를 일부러 포기할 수도 있나요?
있습니다. 매입이 커서 부가세를 돌려받고 싶거나 거래처가 일반과세자를 원할 때 씁니다. 적용받으려는 달의 전달 말일까지 세무서에 신고합니다. [근거 9]
포기하면 원칙적으로 3년 동안 간이과세로 돌아갈 수 없습니다. 다만 작년 공급대가가 4,800만원 이상 1억400만원 미만이면 3년 전이라도 다시 신청할 수 있습니다. 이때는 적용받으려는 과세기간 시작 10일 전까지 신고합니다. [근거 9]
인테리어처럼 처음에 큰 매입이 있는 업종은 간이과세자일 때 매입세액 환급을 받지 못합니다. 개업 전에 매입 규모를 먼저 계산해 보세요. [근거 5]
간이과세자는 언제 신고하나요?
간이과세자는 1월부터 12월까지를 한 번에 신고합니다. 신고·납부 기한은 다음 해 1월 25일입니다. [근거 10]
일반과세자로 바뀌는 해에는 1월~6월분을 간이과세자로 신고하고, 7월 이후는 일반과세자로 신고합니다. 전환 전후의 매출과 매입을 날짜로 나눠 두어야 합니다. [근거 3]
- 1월~12월 공급대가 합계(카드·현금영수증·계좌 입금 포함)
- 세금계산서·카드로 받은 매입 공급대가
- 업종별 부가가치율(겸업이면 업종별로 따로)
- 전환 연도에는 6월 30일 기준으로 매출·매입 나누기
자주 묻는 질문
매출 1억400만원은 부가세를 뺀 금액인가요? 아닙니다. 부가세를 포함한 공급대가 기준입니다. [근거 1]
사업장이 두 곳이면 따로 보나요? 두 사업장 공급대가를 합쳐 1억400만원 이상이면 간이과세자가 될 수 없습니다. [근거 1]
일반과세자에서 매출이 줄면 간이과세자로 돌아가나요? 네, 1년 공급대가가 기준보다 적어지면 다음 해 7월 1일부터 간이과세자로 바뀝니다. 업종 제외 대상이 아니어야 합니다. [근거 3] [근거 2]
간이과세자도 종합소득세를 내나요? 네, 부가세 유형과 상관없이 종합소득세는 따로 신고합니다.
확인한 근거
- 부가가치세법 제61조(간이과세의 적용 범위) ↗
- 부가가치세법 시행령 제109조(간이과세의 적용 범위) · 1억4백만원 ↗
- 부가가치세법 제62조(간이과세와 일반과세의 적용기간) ↗
- 부가가치세법 시행령 제110조(간이과세와 일반과세의 적용시기) ↗
- 부가가치세법 제63조(간이과세자의 과세표준과 세액) ↗
- 부가가치세법 시행령 제111조(간이과세자의 과세표준 및 세액의 계산) 제2항 부가가치율 표 ↗
- 부가가치세법 제69조(간이과세자에 대한 납부의무의 면제) ↗
- 부가가치세법 제36조(영수증 등) 제1항 제2호 ↗
- 부가가치세법 제70조(간이과세의 포기 및 재적용) ↗
- 부가가치세법 제67조(간이과세자의 신고와 납부) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-19 · 전문가 검수 확인 후 발행.