
사업용 기계를 샀을 때 구입액과 감가상각비를 구분하는 법을 설명합니다. 5년 정액법을 가정한 계산 예시와 소액자산·컴퓨터 예외를 함께 확인하세요.
- 감가상각비는 오래 쓰는 사업용 자산의 구입액을 사용 기간에 나누어 비용으로 반영하는 금액입니다.
- 600만 원·5년·연 20%·6개월을 가정하면 이 예시의 상각액은 60만 원입니다. 모든 기계에 5년이 적용되는 것은 아닙니다.
- 100만 원 이하 자산과 개인용 컴퓨터 등의 즉시 비용 처리 규정은 별도로 확인해야 합니다.
 이미지 크게 보기
기계 값을 지급했는데 왜 비용이 한 번에 안 잡힐까요?
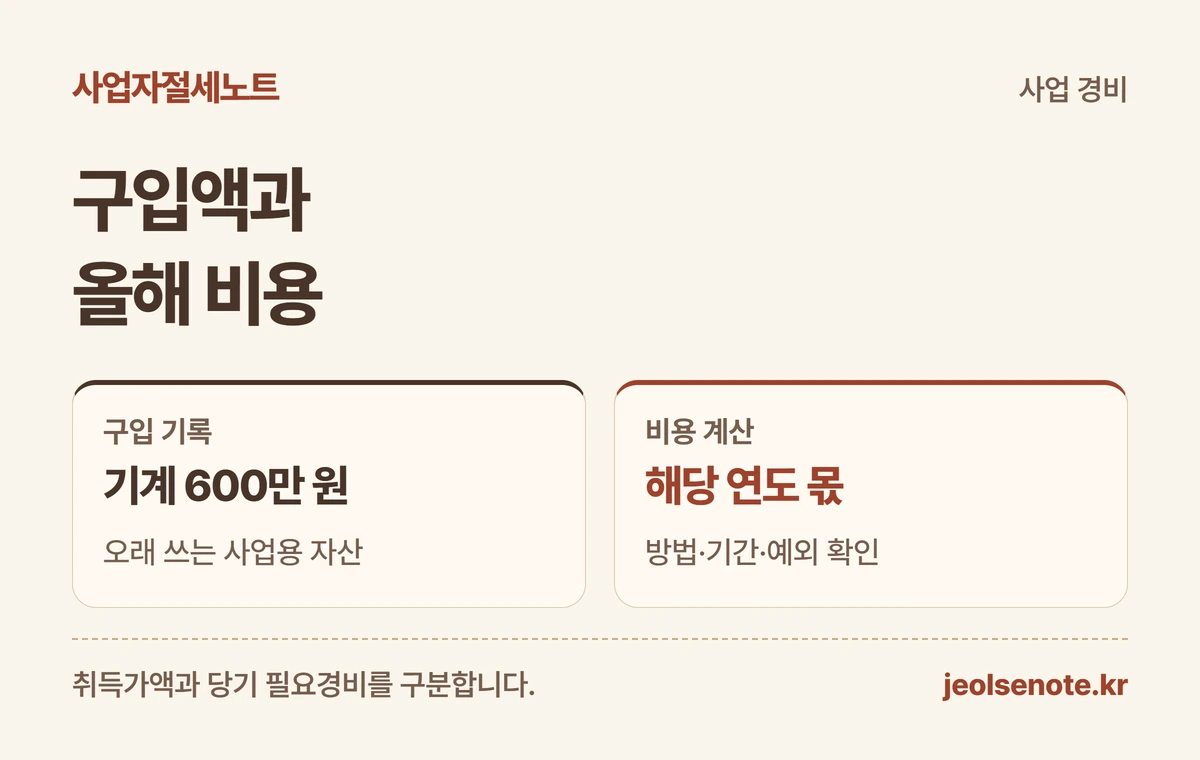
기계는 구입한 해만 쓰고 끝나는 물건이 아닐 수 있습니다. 여러 해 생산에 쓰는 자산이라면, 구입액을 사용하는 기간에 나누어 비용에 반영하는 것이 감가상각입니다. 사업용 자산을 샀다는 기록과 해당 연도의 필요경비에 넣는 감가상각비를 구분하는 이유입니다.
소득세 계산에서는 사업에 직접 사용하는 감가상각자산인지, 장부에 어떻게 비용을 반영했는지, 적용 상각범위액이 얼마인지를 확인합니다. 상각범위액은 세법상 계산한 한도라는 뜻입니다. 돈을 지급했다는 이유만으로 그 금액 전부가 같은 해의 비용이 되는 것은 아닙니다. [근거 1]
이 글의 대상은 개인사업자의 일반적인 사업용 기계입니다. 토지처럼 감가상각 대상이 아닌 자산이나 즉시 비용 처리 특례가 있는 물건은 구분해야 합니다. 법인의 회계 분개와 개인사업자의 소득세 필요경비를 동일한 규칙으로 설명하지 않습니다.
 도해 크게 보기
600만 원 기계의 상각액을 어떻게 계산하나요?
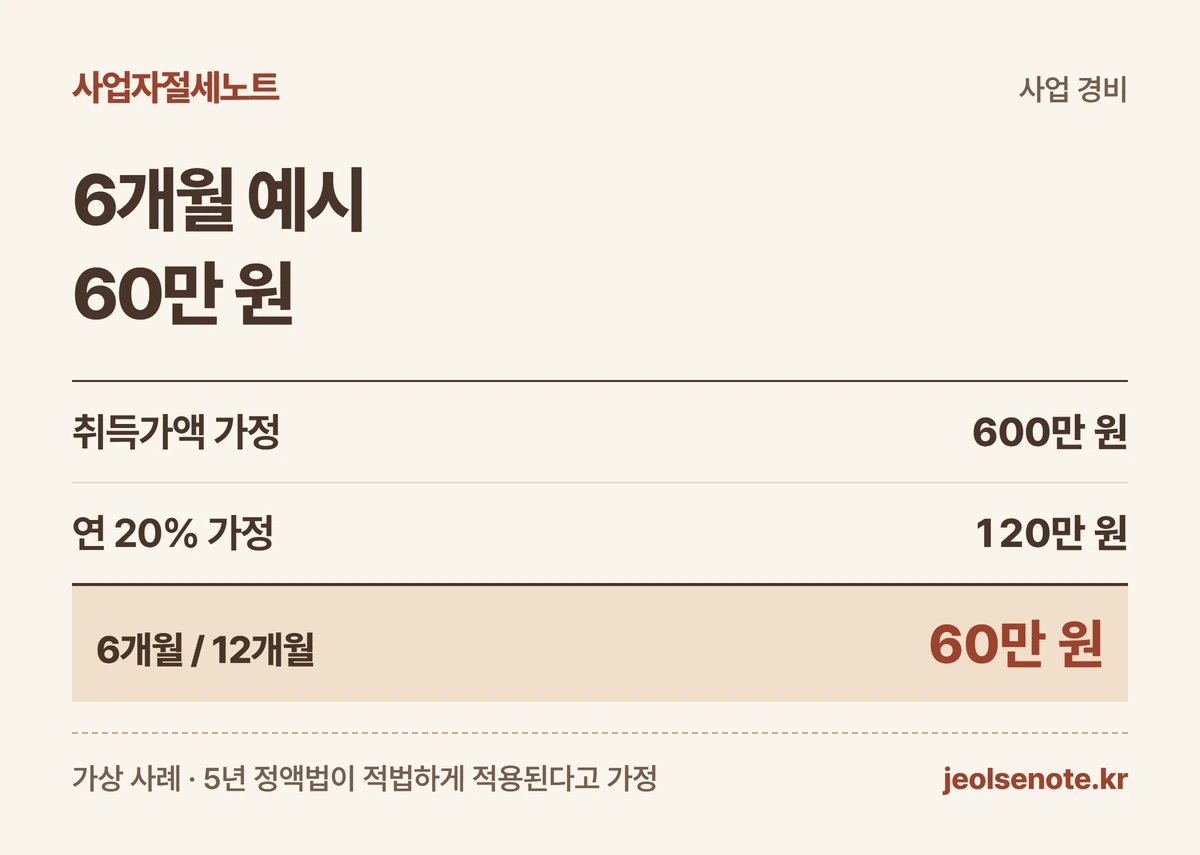
이해를 위한 가상 사례입니다. 부가세 등을 제외하고 확정한 취득가액이 600만 원인 사업용 기계에, 해당 사업자가 적법하게 적용하는 정액법과 내용연수 5년·연 상각률 20%를 가정합니다. 정액법은 일정한 비율로 금액을 나누는 방법입니다. 5년은 이 예시의 가정이며 모든 기계에 적용되는 법정 기간이 아닙니다.
1년 전체를 적용하는 경우 예시의 계산은 600만 원 × 20% = 120만 원입니다. 사업연도 중 취득해 이 예시에서 적용할 사용 월수가 6개월이라면 600만 원 × 20% × 6/12 = 60만 원입니다. 세법은 연도 중 취득 등의 경우 사용 월수에 따른 계산을 두고 있으며 1개월 미만은 1개월로 봅니다. [근거 1]
60만 원은 위 입력값에 따른 계산 결과입니다. 실제 신고에서는 자산 분류, 신고한 상각방법, 적용 내용연수, 취득가액과 사용 월수를 확인해야 합니다. ‘기계를 샀다’는 사실만으로 계산표의 연수와 비율을 그대로 복사하지 마세요.
| 입력 또는 계산 | 이해를 위한 가상 사례 |
|---|---|
| 취득가액 가정 | 600만 원 |
| 방법·기간 가정 | 정액법·5년·연 20% |
| 12개월 계산 | 600만 원 × 20% = 120만 원 |
| 6개월 계산 | 120만 원 × 6/12 = 60만 원 |
 도해 크게 보기
100만 원 이하나 컴퓨터는 같은 방식인가요?
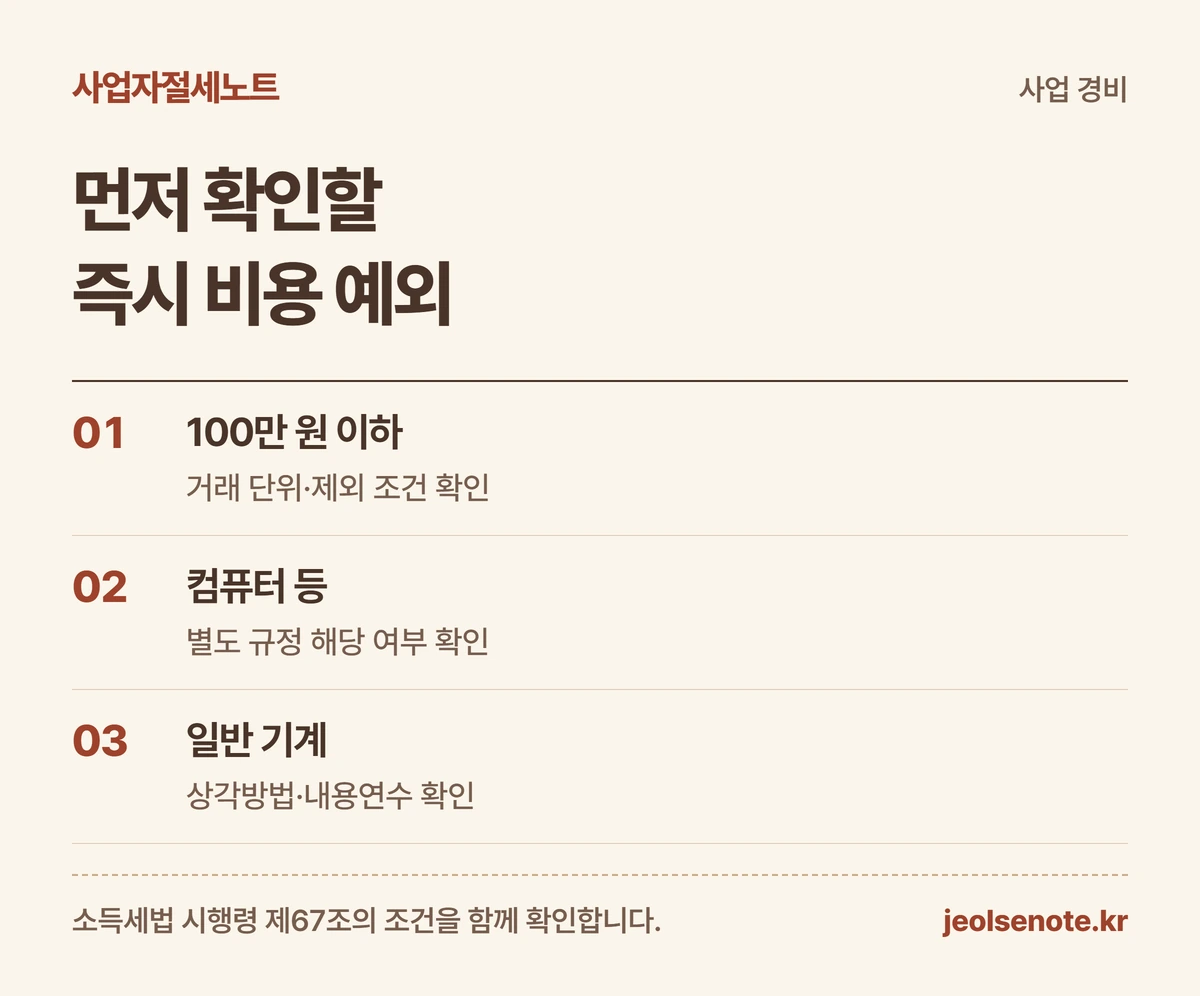
시행령에는 거래 단위별 취득가액이 100만 원 이하인 자산을 사용한 연도에 필요경비로 반영하는 규정이 있습니다. 다만 사업의 성질상 대량으로 보유하는 자산이나 사업 개시·확장을 위해 취득한 자산 등에는 제외 조건이 있습니다. 금액만 보고 모든 경우를 즉시 비용 처리한다고 결론 내리지 마세요. [근거 1]
또한 개인용 컴퓨터와 주변기기, 휴대전화, 일정한 공구·가구 등의 별도 규정이 있습니다. 컴퓨터를 600만 원에 샀다는 예시를 기계 계산에 그대로 대입하면 이 예외를 놓칠 수 있습니다. 그래서 앞의 계산은 일반적인 사업용 기계이며 즉시상각 특례가 적용되지 않는 경우를 가정했습니다. [근거 1]
여러 물건을 한 장의 세금계산서로 샀다면 총액만 보는 대신 독립적으로 사용할 수 있는 거래 단위와 실제 물건을 확인하세요. 구입 품목이 뭔지, 각각 사업에 사용했는지, 어떤 예외가 적용되는지 확인한 뒤 처리 방법을 결정해야 합니다.
 도해 크게 보기
간편장부에는 구입액과 감가상각비를 어디에 남길까요?
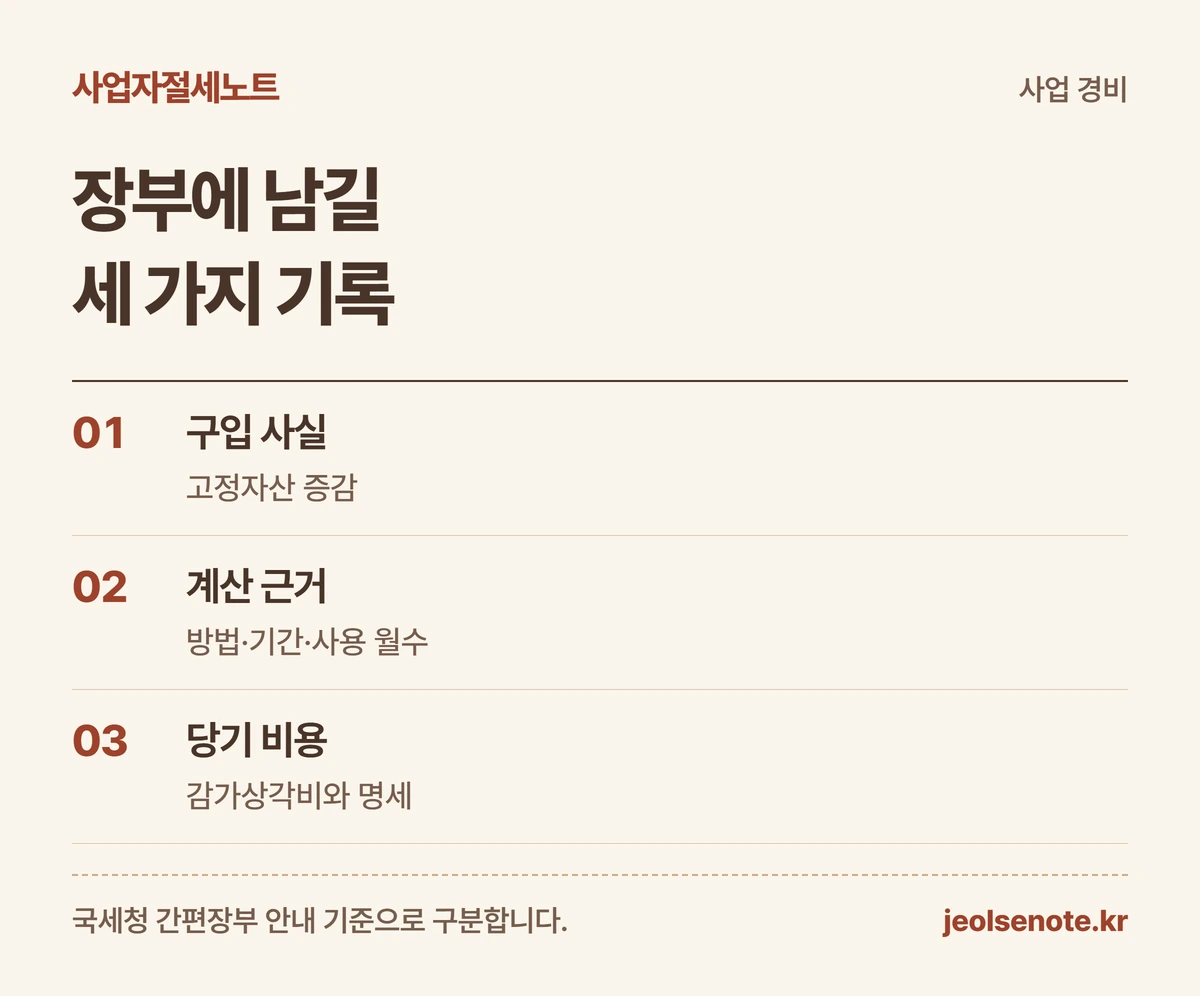
간편장부라고 고정자산을 산 사실과 비용을 구분하지 않아도 되는 것은 아닙니다. 국세청 안내는 기계장치 같은 사업용 고정자산의 매입·매출을 고정자산 증감란에 기록하도록 설명합니다. 감가상각비는 별도로 필요경비를 계산해 반영할 항목입니다. [근거 2]
구입 증빙 옆에는 품목, 취득가액, 취득일, 사업 사용 내용과 적용 방법을 남겨 보세요. 이후 해에도 같은 자산을 확인할 수 있게 관리 번호를 하나 부여하면 편합니다. 새로 구매한 것과 기존 자산의 감가상각비가 섞이지 않도록 따로 보관합니다.
장부에 감가상각비를 반영했다면 관련 계산 명세와 신고 서류를 세무대리인과 확인하세요. 청구나 입금 관리 프로그램의 기록만으로 감가상각 신고 계산이 완료됐다고 볼 수는 없습니다. 구입·지급 기록과 세무 계산 자료를 연결하는 단계가 필요합니다.
| 나눌 기록 | 남길 자료 |
|---|---|
| 구입 사실 | 기계·증빙·고정자산 증감 기록 |
| 계산 근거 | 방법·내용연수·사용 월수 |
| 당기 비용 | 해당 연도 감가상각비와 명세 |
 도해 크게 보기
신고 전에 무엇을 세무대리인에게 전달할까요?
기계를 샀다면 견적서만 보내기보다 실제 취득 증빙, 금액을 구성하는 자료, 언제 사업에 사용했는지와 사업 용도를 함께 정리하세요. 사용하던 기계를 중간에 처분했거나 폐기했다면 그 기록도 필요합니다. 사용 월수와 자산 잔액을 확인할 때 영향을 주는 사실입니다.
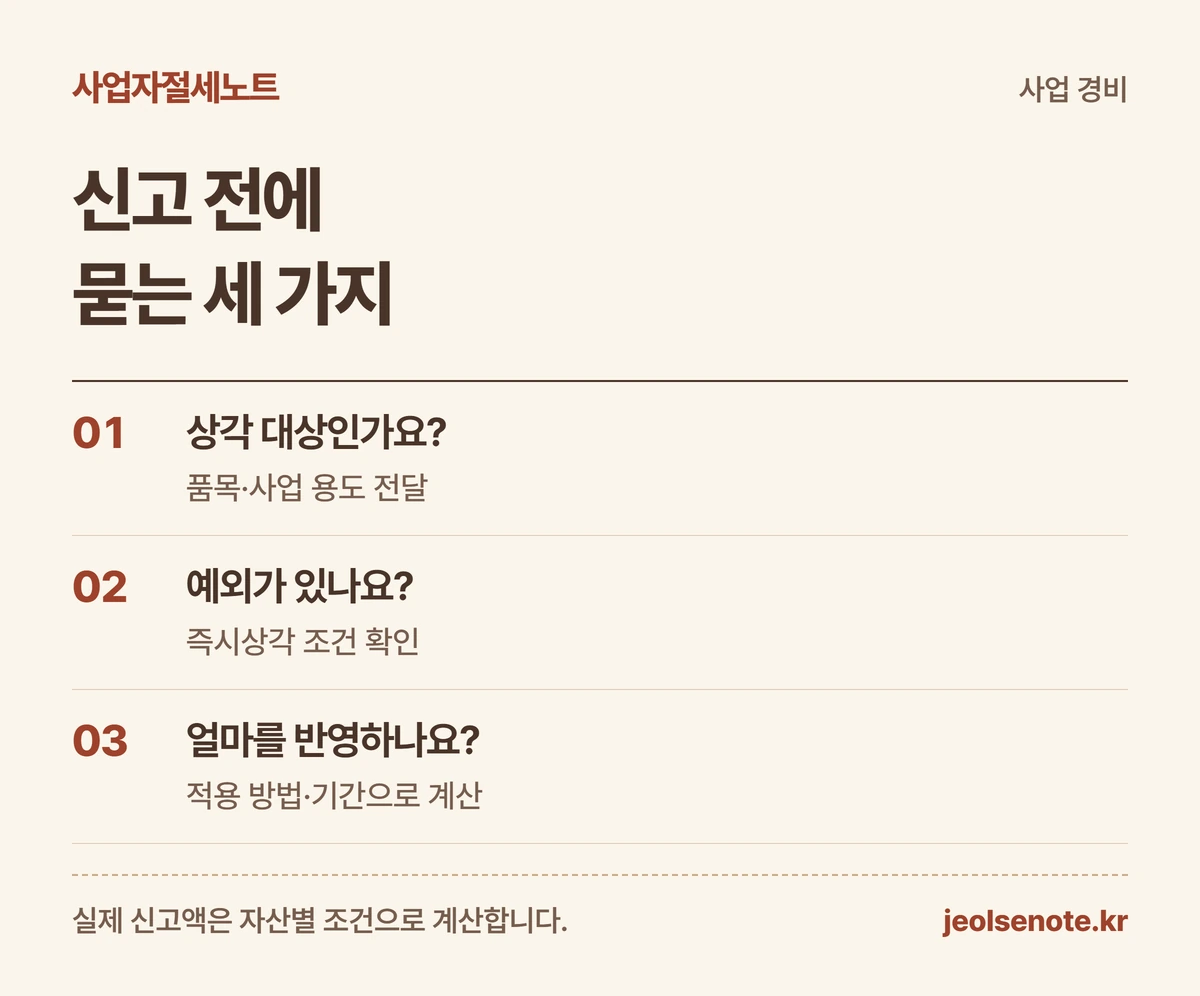
질문은 세 가지로 줄일 수 있습니다. 이 품목은 감가상각 대상인지, 즉시 비용 처리 예외에 해당하는지, 적용 방법과 내용연수는 무엇인지 묻습니다. 그다음 실제 신고에 넣을 금액을 계산하면 구입액과 당기 비용을 혼동하지 않을 수 있습니다.
감가상각비 계산을 빨리 끝내려면 기계별로 근거를 남기는 것이 먼저입니다. 예시의 60만 원을 외우는 것보다 어떤 입력값으로 나왔는지를 확인해 보세요. 사업의 장부 유형이나 자산 종류가 달라지면 판단부터 다시 해야 합니다.
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-03 · 전문가 검수 확인 후 발행.