
간편장부대상자가 복식부기 장부로 종합소득세를 신고하면 산출세액 중 사업소득 몫의 20%, 최대 100만원을 기장세액공제로 뺍니다. 대상 확인, 계산 예시 세 가지, 제출 서류, 공제를 못 받는 두 경우를 정리했습니다.
- 간편장부를 써도 되는 사장님이 복식부기 장부로 신고하면 종합소득세에서 최대 100만원을 더 뺍니다. 이를 기장세액공제라고 합니다.
- 공제액은 「산출세액 × 사업소득 비율 × 20%」입니다. 다른 소득이 있으면 산출세액 전체의 20%가 아니라 사업소득 몫만 셉니다.
- 재무상태표·손익계산서 등과 기장세액공제신청서를 내야 하고, 소득을 20% 이상 빠뜨리거나 장부를 5년간 보관하지 않으면 공제를 받지 못합니다.
 이미지 크게 보기
기장세액공제는 누가 받을 수 있나요?
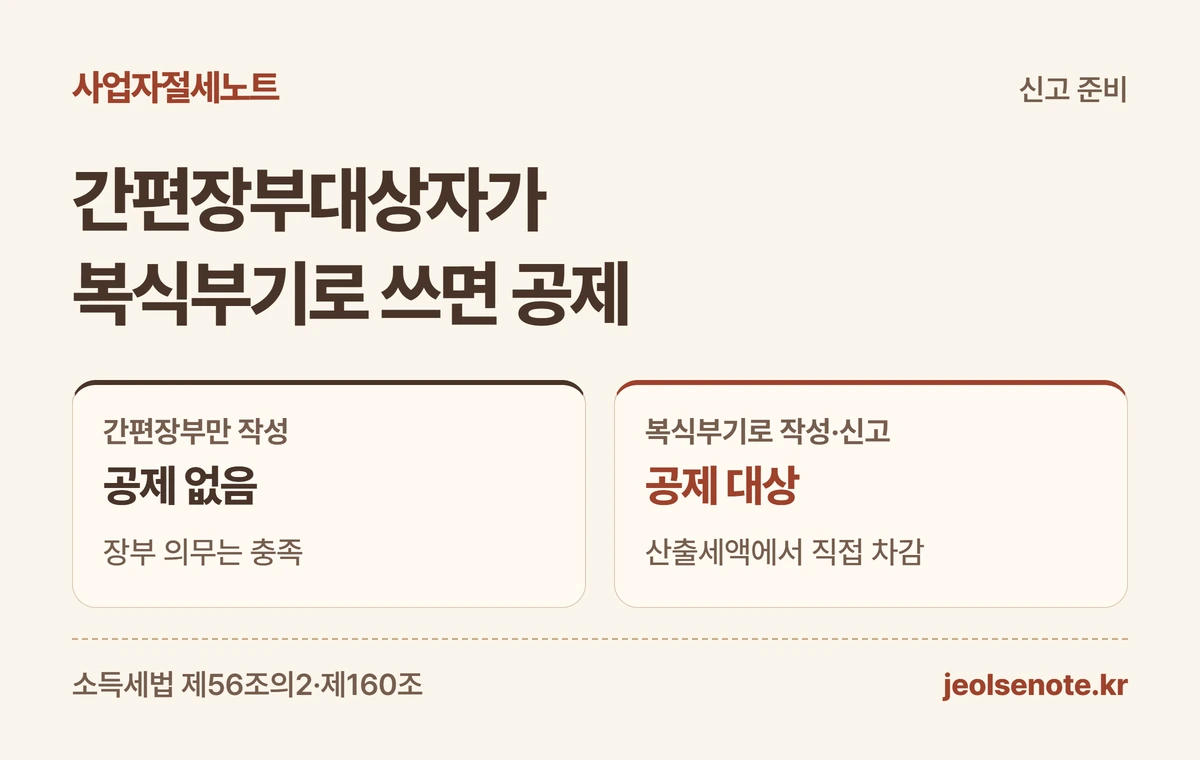
간편장부대상자가 복식부기로 장부를 쓰고 그 장부로 종합소득세를 신고하면 받을 수 있습니다. 공제는 이미 계산된 세금에서 직접 빼 주는 금액입니다.[근거 1]
복식부기는 돈이 들어오고 나갈 때마다 원인과 결과를 두 칸(차변·대변)에 함께 적는 장부입니다. 간편장부는 수입과 비용을 가계부처럼 한 줄씩 적는 장부입니다.[근거 3][근거 9]
법은 규모가 작은 사업자에게 간편장부만 써도 장부를 쓴 것으로 인정해 줍니다. 그런데도 더 손이 가는 복식부기를 선택하면, 그 수고에 대한 보상으로 세금을 깎아 주는 제도입니다.[근거 2]
| 구분 | 기장세액공제 |
|---|---|
| 간편장부대상자 | 받을 수 있음 |
| 복식부기의무자 | 받을 수 없음 |
| 전문직 사업자 | 규모와 상관없이 의무자 |
| 장부 없이 추계 신고 | 받을 수 없음 |
 도해 크게 보기
내가 간편장부대상자인지 어떻게 확인하나요?
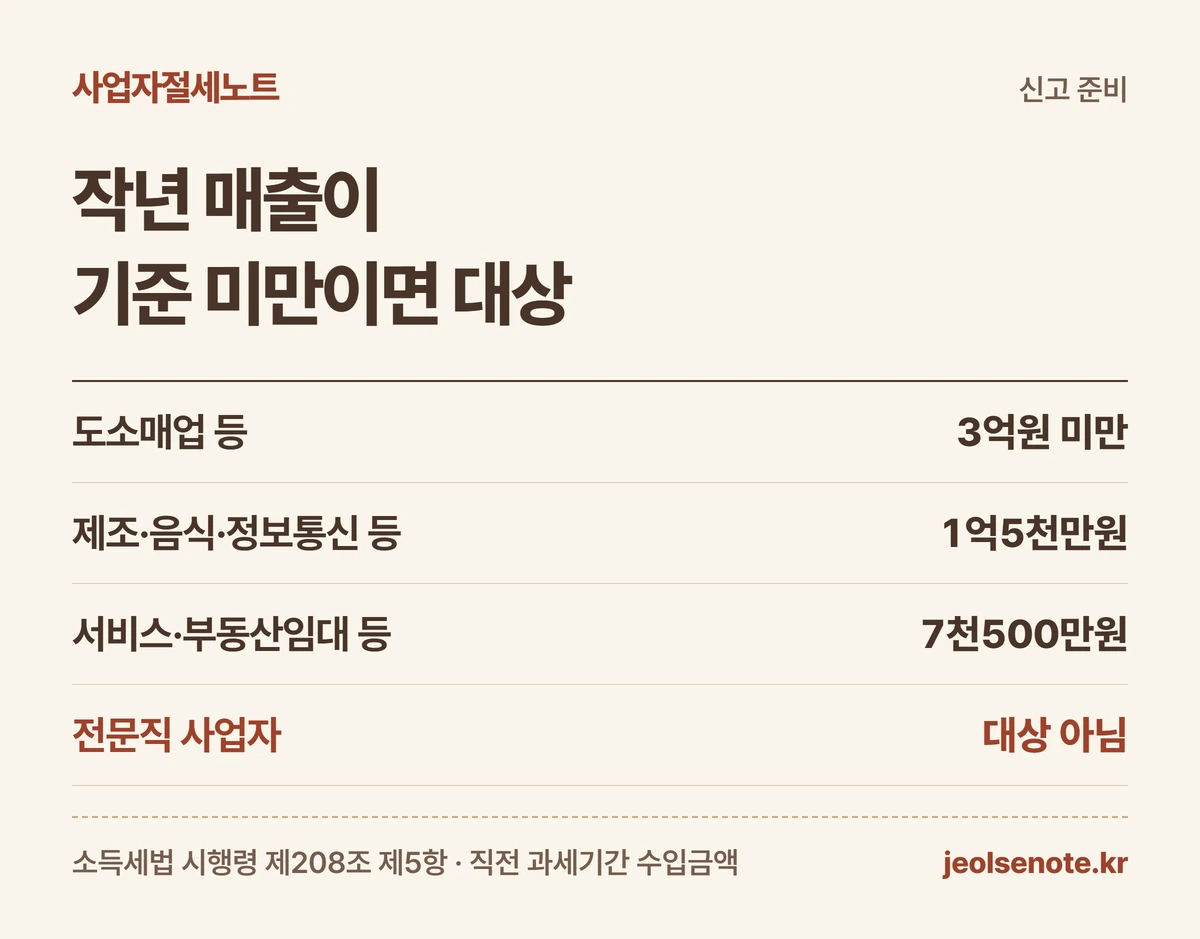
올해 장부 기준은 작년 매출(수입금액)로 정합니다. 직전 과세기간 수입금액이 업종별 기준 금액보다 적으면 간편장부대상자입니다.[근거 3]
기준 금액은 도소매업 등 3억원, 제조업·음식점업·정보통신업 등 1억5천만원, 서비스업·부동산임대업 등 7천500만원입니다. 올해 새로 사업을 시작한 사람도 간편장부대상자입니다.[근거 3][근거 4]
설명용 가상 사례로 이어 가겠습니다. 온라인 쇼핑몰(도소매업)을 하는 사장님의 2025년 매출이 2억원이라면, 3억원 미만이라 2026년 장부는 간편장부로 써도 됩니다. 이 사장님이 2026년 장부를 복식부기로 쓰고 2027년 5월에 신고하면 기장세액공제 대상이 됩니다.
의사·변호사·세무사 같은 전문직 사업자는 매출과 상관없이 복식부기의무자입니다. 그래서 처음부터 이 공제를 받을 수 없습니다.[근거 3][근거 4]
| 업종(작년 매출 기준) | 간편장부대상자 |
|---|---|
| 도소매업 등 | 3억원 미만 |
| 제조·음식·정보통신 등 | 1억5천만원 미만 |
| 서비스·부동산임대 등 | 7천500만원 미만 |
| 올해 신규 개업 | 매출과 무관하게 대상 |
 도해 크게 보기
공제액은 어떻게 계산하나요?
산출세액에 사업소득이 차지하는 비율을 곱하고, 그 금액의 20%를 뺍니다. 산출세액은 과세표준(소득에서 각종 공제를 빼고 세율을 곱할 금액)에 세율을 적용해 나온 세금입니다.[근거 1]
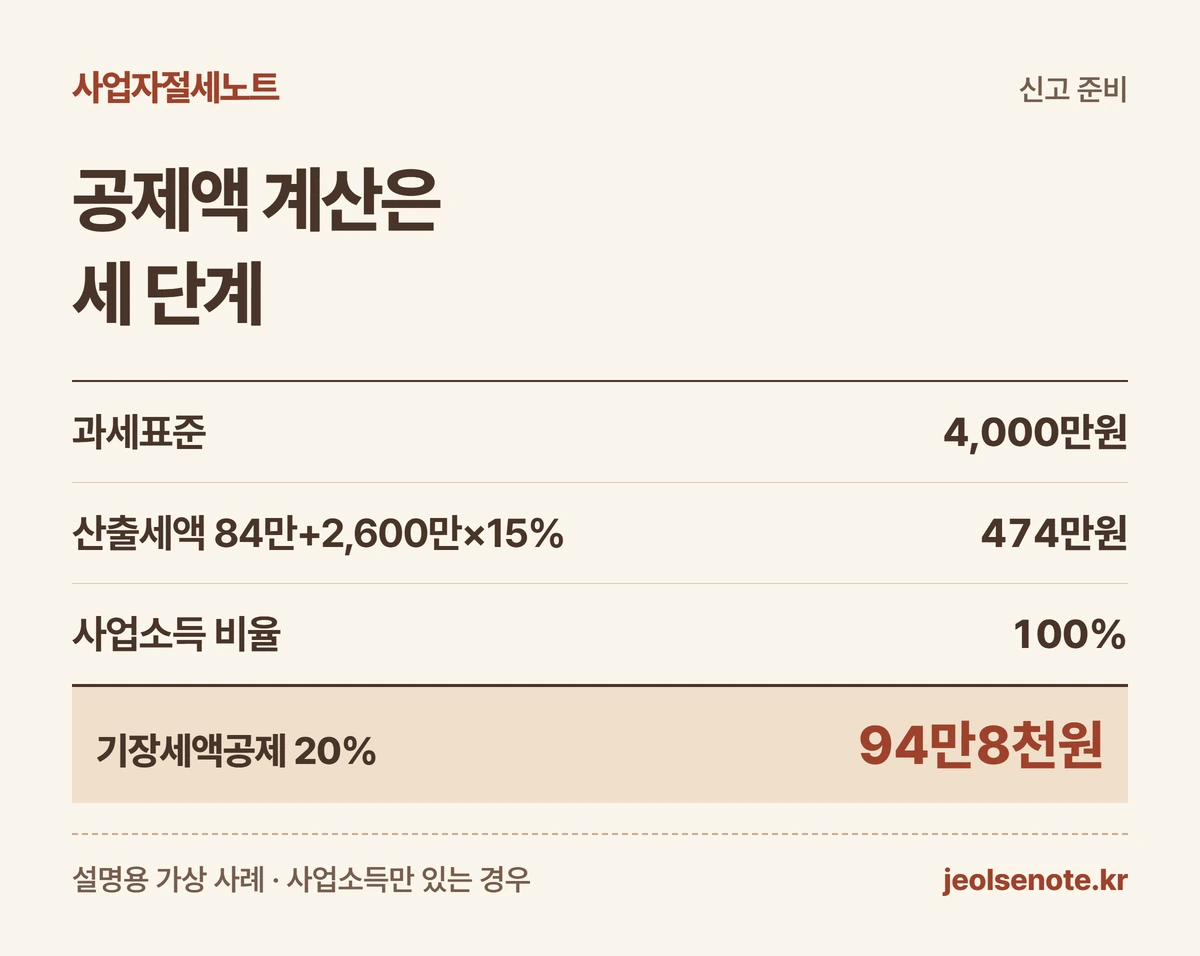
앞의 사장님은 사업소득만 5,000만원이고, 소득공제 1,000만원을 빼 과세표준이 4,000만원이라고 가정하겠습니다. 이 구간의 세율은 84만원에 1,400만원을 넘는 금액의 15%를 더하는 방식입니다.[근거 5]
산출세액은 84만원 + 2,600만원 × 15% = 474만원입니다. 소득이 모두 사업소득이라 비율은 100%이고, 공제액은 474만원 × 20% = 94만8천원입니다.[근거 1][근거 5]
이 사장님은 복식부기로 신고하면 소득세가 94만8천원 줄어듭니다. 다만 이 금액은 국세인 소득세 기준이며, 실제 납부액은 다른 세액공제와 이미 낸 중간예납 세금에 따라 달라집니다.
| 설명용 가상 사례 | 금액 |
|---|---|
| 과세표준 | 4,000만원 |
| 산출세액 | 474만원 |
| 사업소득 비율 | 100% |
| 기장세액공제(20%) | 94만8천원 |
 도해 크게 보기
세금이 많거나 다른 소득이 있으면 어떻게 되나요?
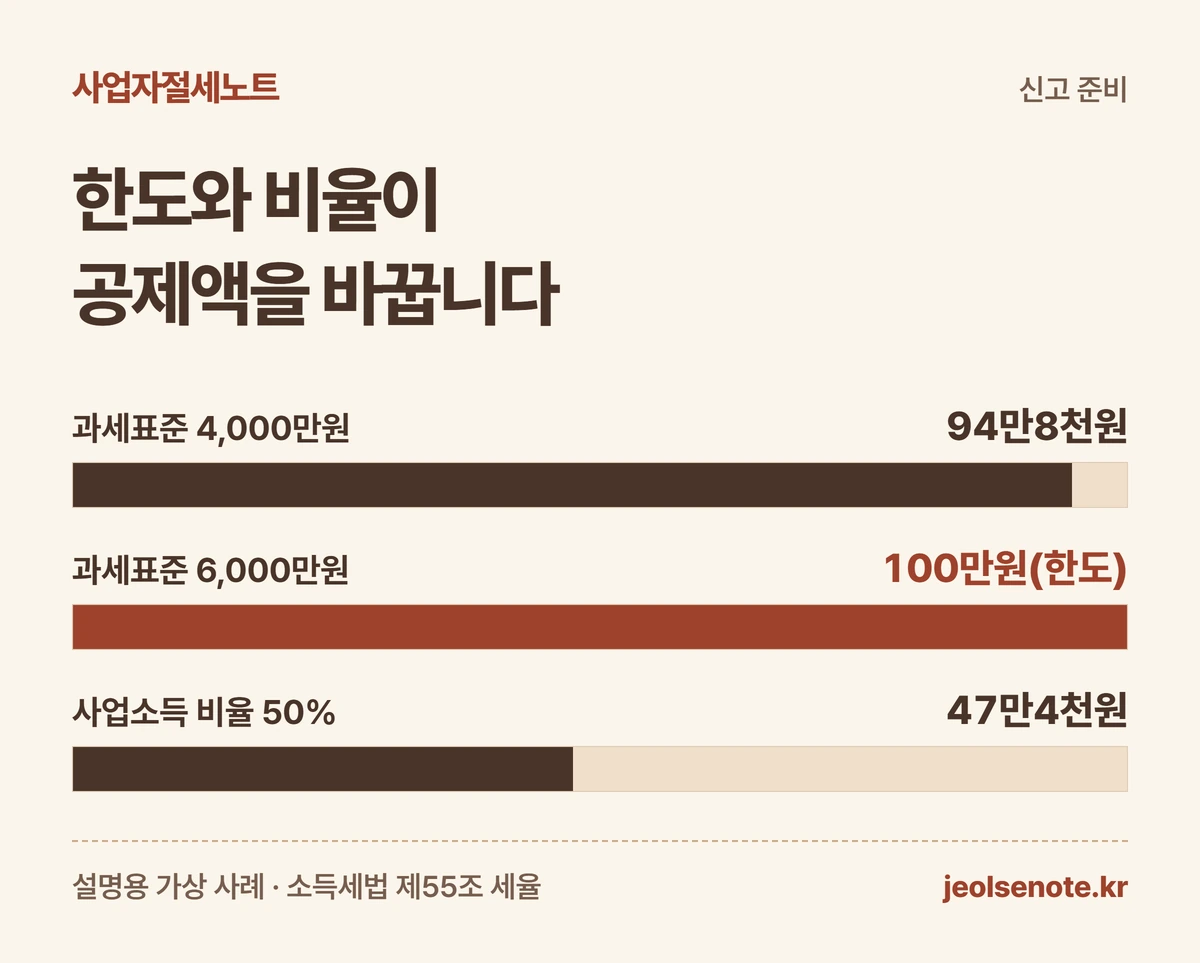
공제액이 100만원을 넘으면 100만원까지만 뺍니다. 다른 소득이 섞이면 사업소득 몫만큼만 계산합니다.[근거 1]
같은 사장님의 과세표준이 6,000만원이라면 산출세액은 624만원 + 1,000만원 × 24% = 864만원입니다. 20%는 172만8천원이지만 한도 때문에 공제액은 100만원입니다.[근거 1][근거 5]
이번에는 과세표준은 4,000만원 그대로인데, 종합소득금액 5,000만원 중 사업소득이 2,500만원이고 나머지는 근로소득이라고 해 보겠습니다. 474만원 × 50% × 20% = 47만4천원만 공제됩니다.[근거 1]
검색하면 「산출세액의 20%」라는 짧은 설명이 많습니다. 근로소득이나 다른 종합소득이 함께 있는 사장님은 이 비율 때문에 예상보다 공제가 작을 수 있습니다.
| 경우(설명용 가상 사례) | 공제액 |
|---|---|
| 과세표준 4,000만원, 사업소득만 | 94만8천원 |
| 과세표준 6,000만원, 사업소득만 | 100만원(한도) |
| 과세표준 4,000만원, 사업소득 50% | 47만4천원 |
 도해 크게 보기
신고할 때 무엇을 함께 내야 하나요?
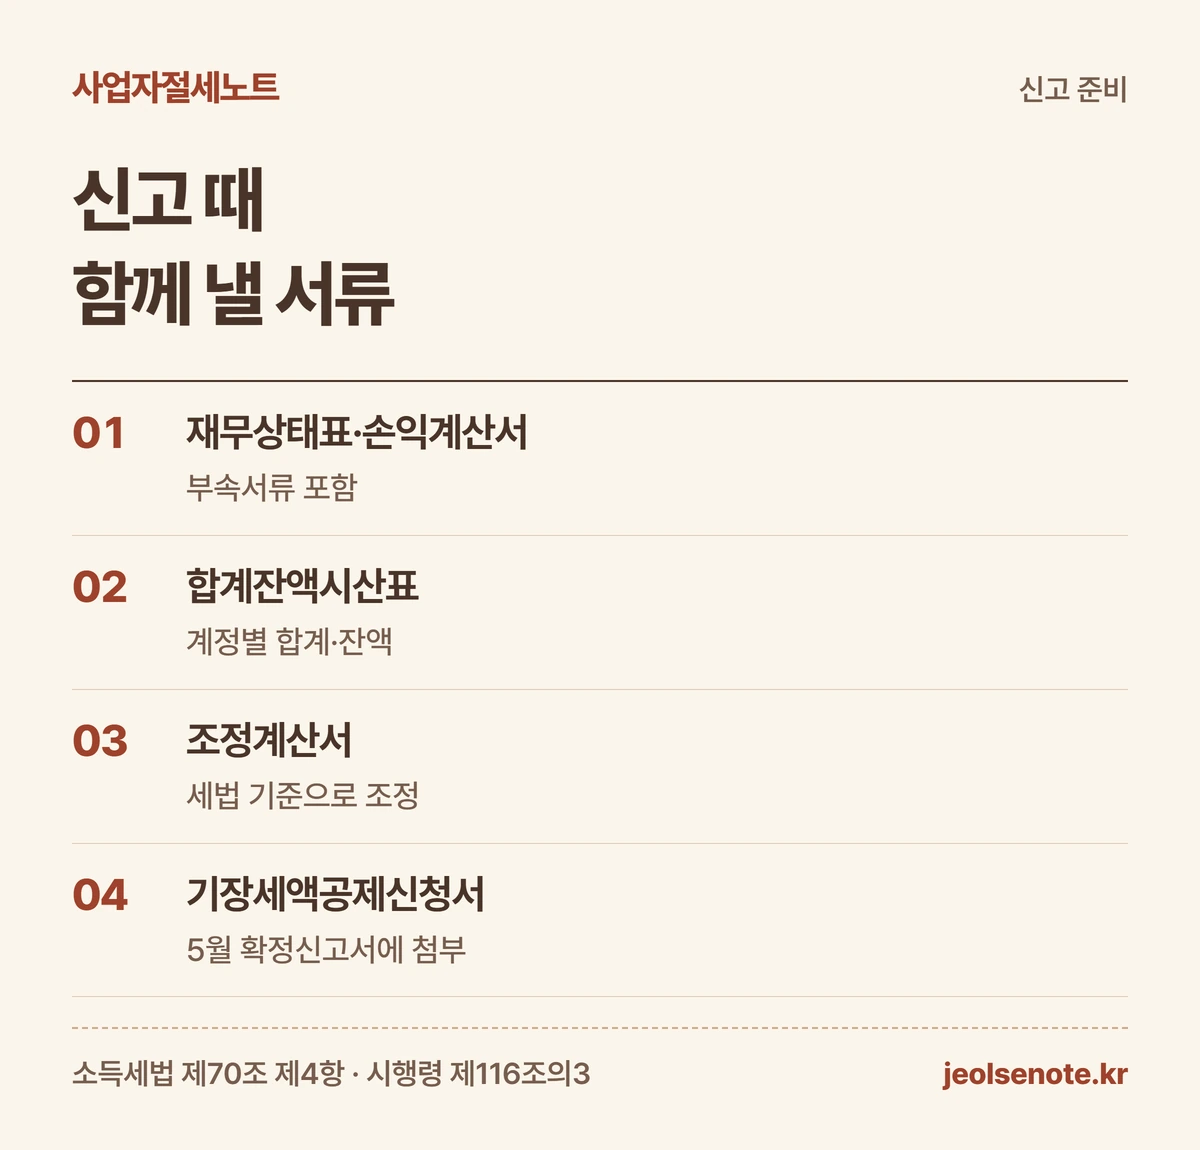
복식부기 장부로 계산했다는 서류와 기장세액공제신청서를 함께 냅니다. 이 서류가 없으면 장부를 써 두었더라도 공제 요건을 갖추지 못합니다.[근거 1][근거 6][근거 7]
제출 서류는 기업회계기준에 따라 만든 재무상태표, 손익계산서와 그 부속서류, 합계잔액시산표, 조정계산서입니다. 재무상태표는 연말 재산과 빚을, 손익계산서는 한 해의 매출과 비용을 정리한 표입니다.[근거 6]
신고 기간은 다음 해 5월 1일부터 5월 31일까지입니다. 간편장부로 신고할 때 내는 간편장부소득금액 계산서와는 다른 서류이니, 세무대리인에게 맡겼다면 어떤 방식으로 신고했는지 신고서를 받아 확인하세요.[근거 6]
- 재무상태표
- 손익계산서와 부속서류
- 합계잔액시산표
- 조정계산서
- 기장세액공제신청서
 도해 크게 보기
복식부기로 신고했는데도 공제를 못 받는 경우가 있나요?
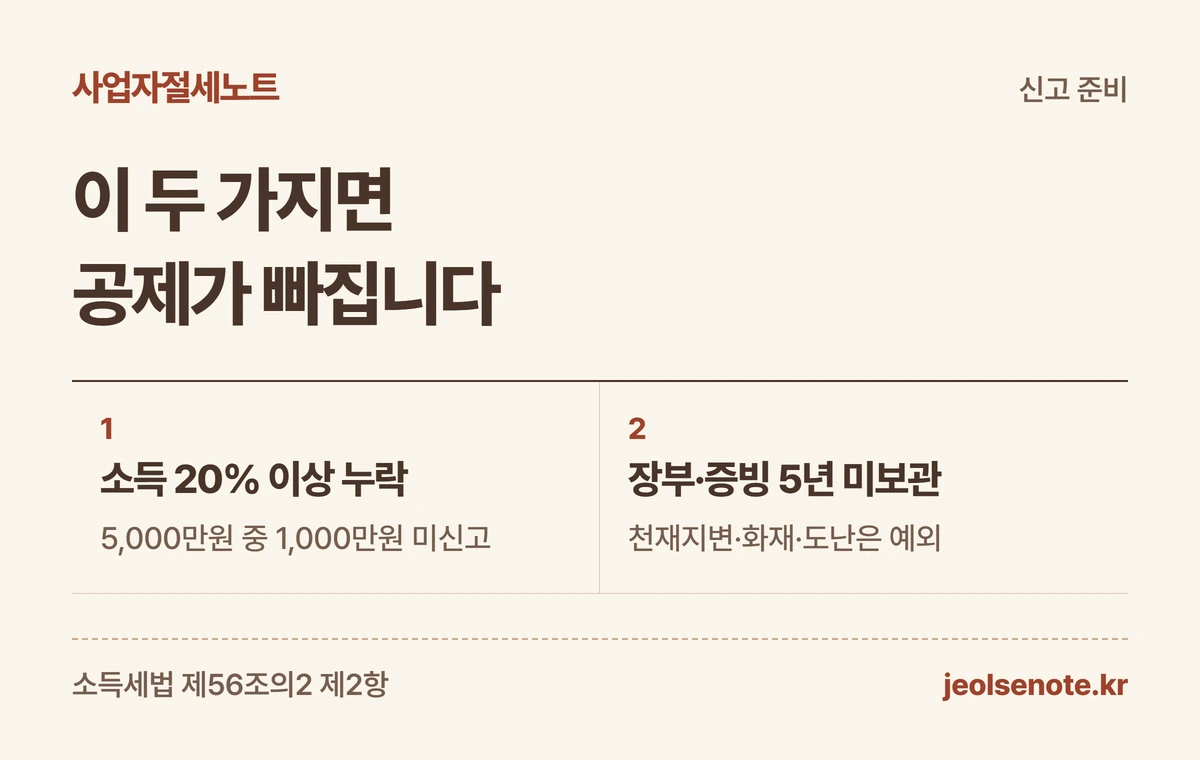
있습니다. 장부에 따라 신고해야 할 소득금액의 20% 이상을 빠뜨리고 신고했거나, 관련 장부와 증명서류를 5년간 보관하지 않으면 공제를 적용하지 않습니다.[근거 1]
예를 들어 장부상 소득이 5,000만원인데 4,000만원만 신고했다면 1,000만원, 즉 20%를 빠뜨린 것입니다. 이때는 기장세액공제를 받지 못합니다.[근거 1]
보관 기간 5년은 해당 신고 기간이 끝난 날부터 셉니다. 천재지변, 화재·전쟁 피해, 도난처럼 어쩔 수 없는 사유로 장부를 잃은 경우는 예외입니다.[근거 1][근거 7]
| 확인할 점 | 기준 |
|---|---|
| 신고 소득 누락 | 20% 이상이면 배제 |
| 장부·증빙 보관 | 신고기간 종료일부터 5년 |
| 보관 예외 | 천재지변·화재·도난 등 |
 도해 크게 보기
기장료를 내고 복식부기로 신고할 만한가요?
예상 공제액과 복식부기에 드는 비용을 나란히 놓고 정하세요. 공제는 최대 100만원이라, 장부 작성을 맡기는 비용이 더 크면 공제만으로는 이득이 남지 않습니다.[근거 1]
반대로 장부를 아예 쓰지 않고 추계로 신고하면 무기장가산세가 붙을 수 있습니다. 가산세는 산출세액 × 장부를 쓰지 않은 소득의 비율 × 20%입니다.[근거 8]
새로 개업했거나 작년 수입금액이 4,800만원 미만인 소규모 사업자는 이 가산세가 적용되지 않습니다. 또 간편장부든 복식부기든 장부를 쓰면 적자를 15년간 이월해 공제하고 감가상각비를 비용으로 넣을 수 있습니다.[근거 4][근거 9]
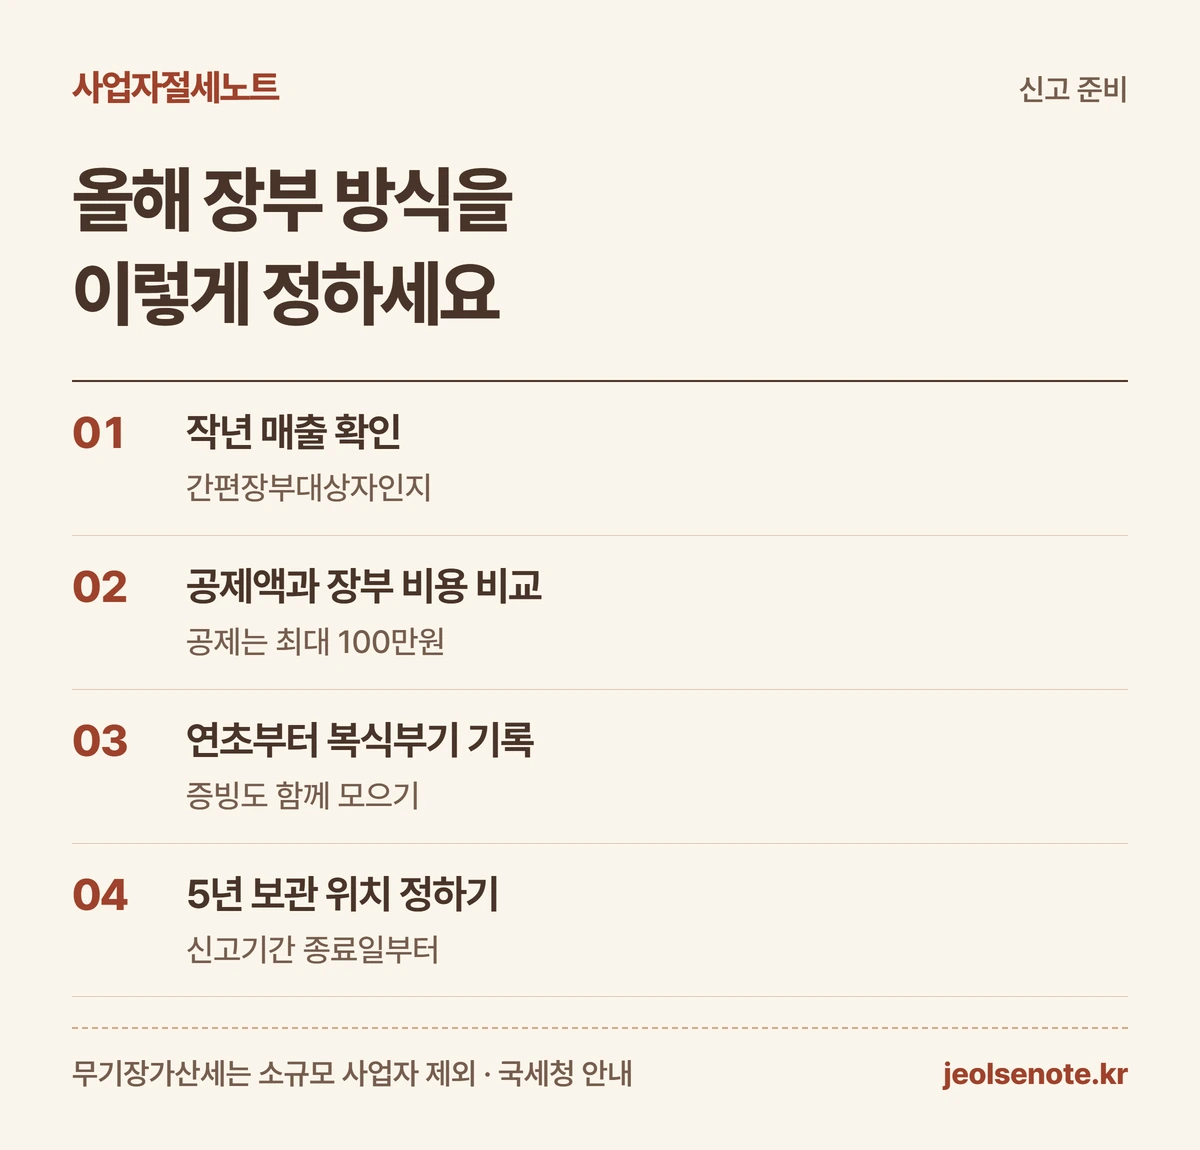
올해 할 일은 세 가지입니다. 작년 매출로 간편장부대상자인지 확인하고, 올해 장부를 복식부기로 쓸지 정하고, 거래 증빙을 5년 보관할 곳을 정해 두세요.
- 작년 매출로 간편장부대상자인지 확인
- 예상 공제액과 장부 비용 비교
- 복식부기로 정했다면 연초부터 기록
- 장부·증빙 5년 보관 위치 정하기
 도해 크게 보기
확인한 근거
- 소득세법 제56조의2(기장세액공제) · 시행 2026. 1. 1. ↗
- 소득세법 제160조(장부의 비치·기록) ↗
- 소득세법 시행령 제208조(장부의 비치·기록) 제1항·제5항·제9항 ↗
- 국세청 종합소득세 기장의무 판단(업종별 기준·무기장가산세·기장세액공제 안내) ↗
- 소득세법 제55조(세율) 제1항 ↗
- 소득세법 제70조(종합소득과세표준 확정신고) 제1항·제4항 ↗
- 소득세법 시행령 제116조의3(기장세액공제) ↗
- 소득세법 제81조의5(장부의 기록·보관 불성실 가산세) ↗
- 국세청 간편장부 안내(간편장부 기장 시 혜택) ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-01 · 전문가 검수 확인 후 발행.