
개인사업자도 연금저축·IRP에 연 900만원까지 넣으면 소득세에서 15% 또는 12%를 뺍니다. 종합소득금액 4,500만원 기준, 12월 31일 납입기한, 산출세액 한도와 중도 해지 세금을 계산 예시로 정리합니다.
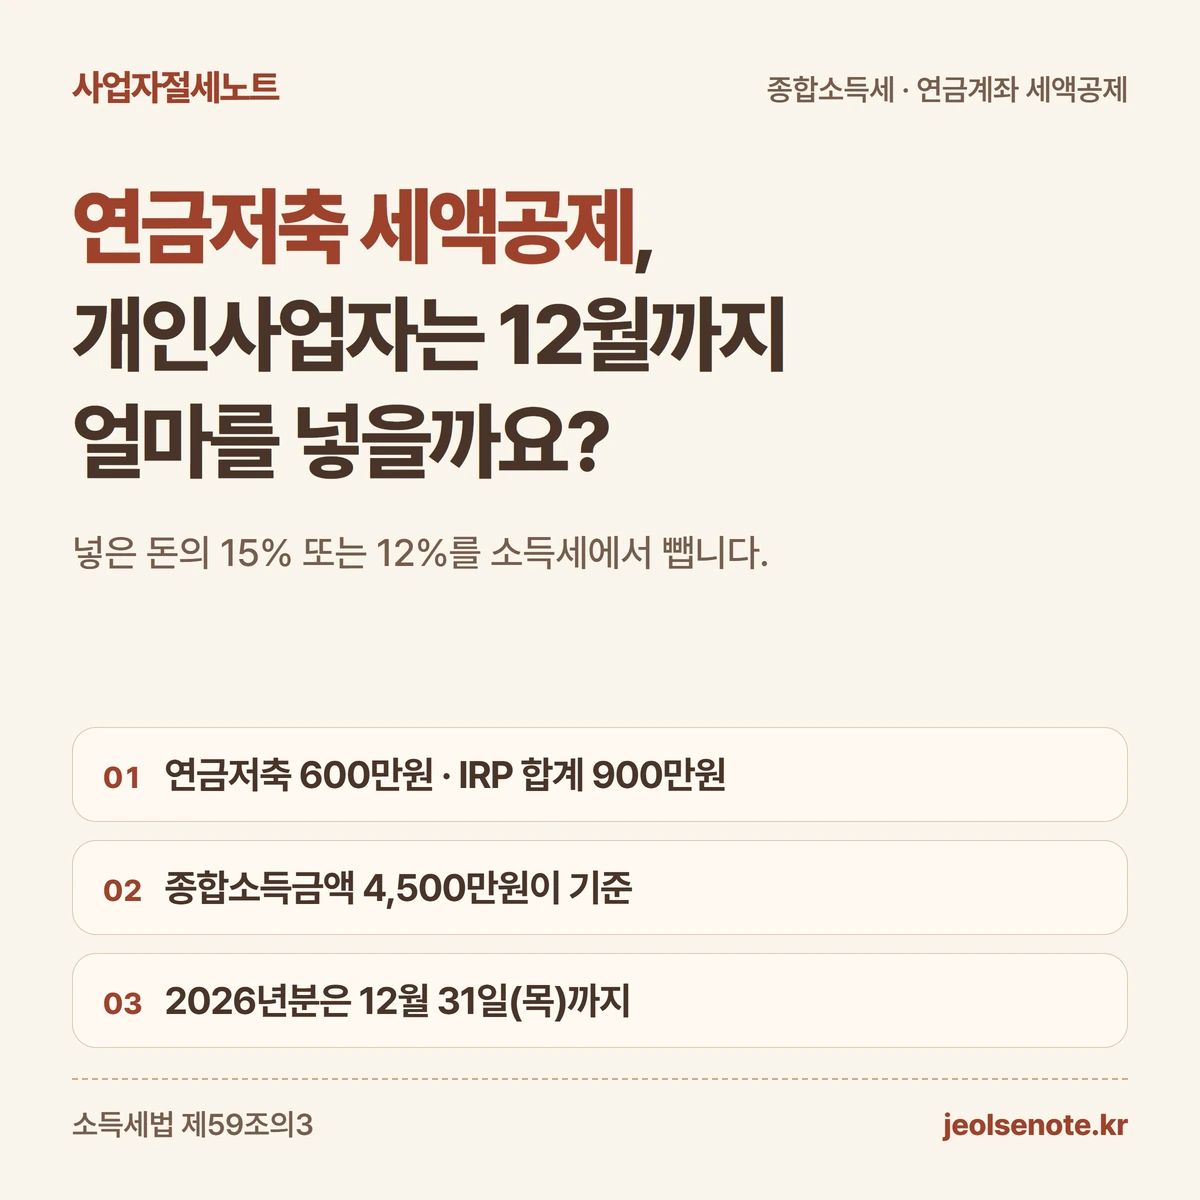
- 개인사업자도 연금저축·IRP에 넣은 돈의 15% 또는 12%를 종합소득세에서 뺄 수 있습니다.
- 연금저축은 600만원까지, IRP를 더하면 합계 900만원까지 공제 대상입니다.
- 공제율은 매출이 아니라 매출에서 경비를 뺀 종합소득금액 4,500만원을 기준으로 나뉩니다.
- 2026년 공제는 12월 31일(목)까지 넣은 돈만 되고, 세금보다 큰 공제는 돌려받지 못합니다.
 이미지 크게 보기
개인사업자도 연금저축·IRP 세액공제를 받을 수 있나요?
네. 종합소득이 있는 거주자라면 받을 수 있고, 사업소득만 있는 개인사업자도 여기에 들어갑니다. [근거 1]
세액공제는 계산을 마친 세금에서 일정 금액을 직접 빼 주는 제도입니다. 소득 자체를 줄이는 소득공제와는 계산 위치가 다릅니다.
IRP는 개인형 퇴직연금 계좌입니다. 회사원만 가입하는 계좌로 아는 분이 많지만 자영업자도 만들 수 있습니다. [근거 3] [근거 4]
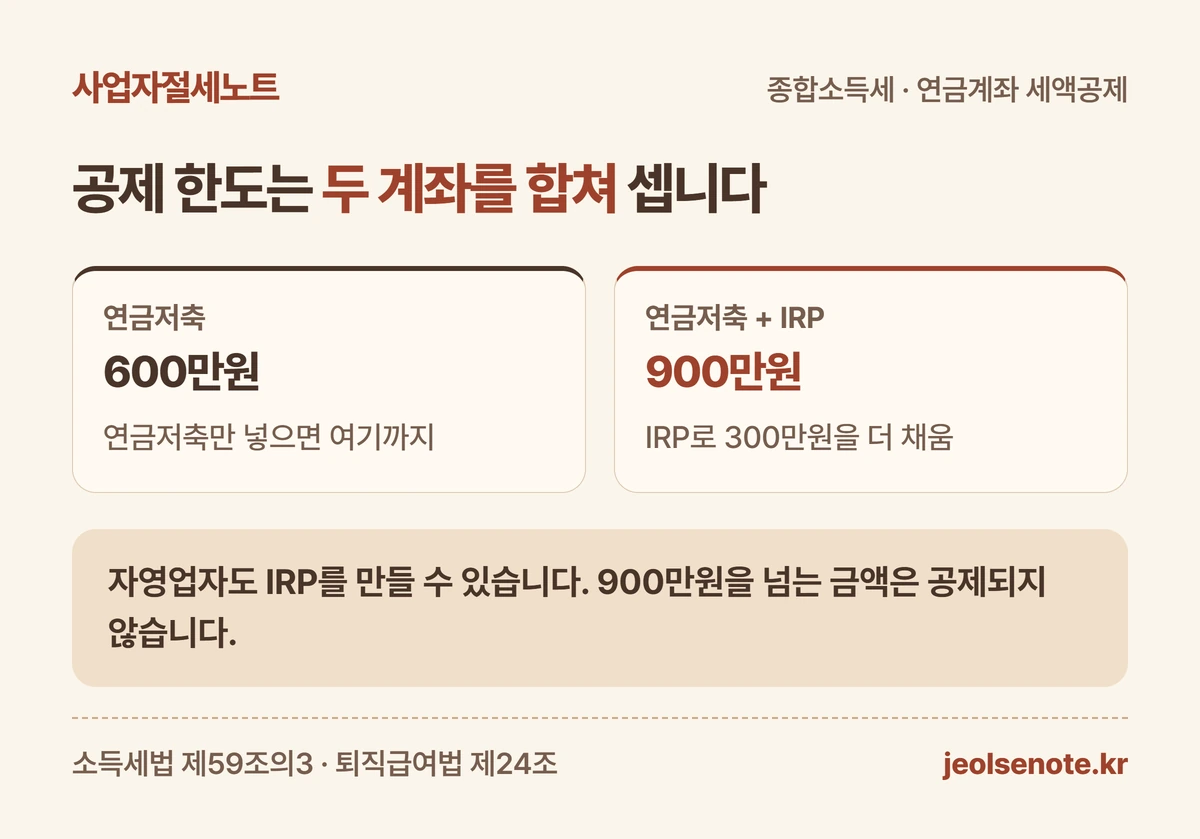
공제 한도는 두 계좌를 합쳐 계산합니다. 연금저축은 연 600만원까지만 인정되고, IRP를 더해 연 900만원까지 공제 대상이 됩니다. [근거 1] [근거 2]
| 넣는 계좌 | 공제 대상이 되는 금액 |
|---|---|
| 연금저축만 | 연 600만원까지 |
| IRP만 | 연 900만원까지 |
| 연금저축 + IRP | 합계 연 900만원까지 |
| 900만원 초과 납입분 | 세액공제 없음 |
 도해 크게 보기
공제율 15%와 12%는 무엇으로 나뉘나요?
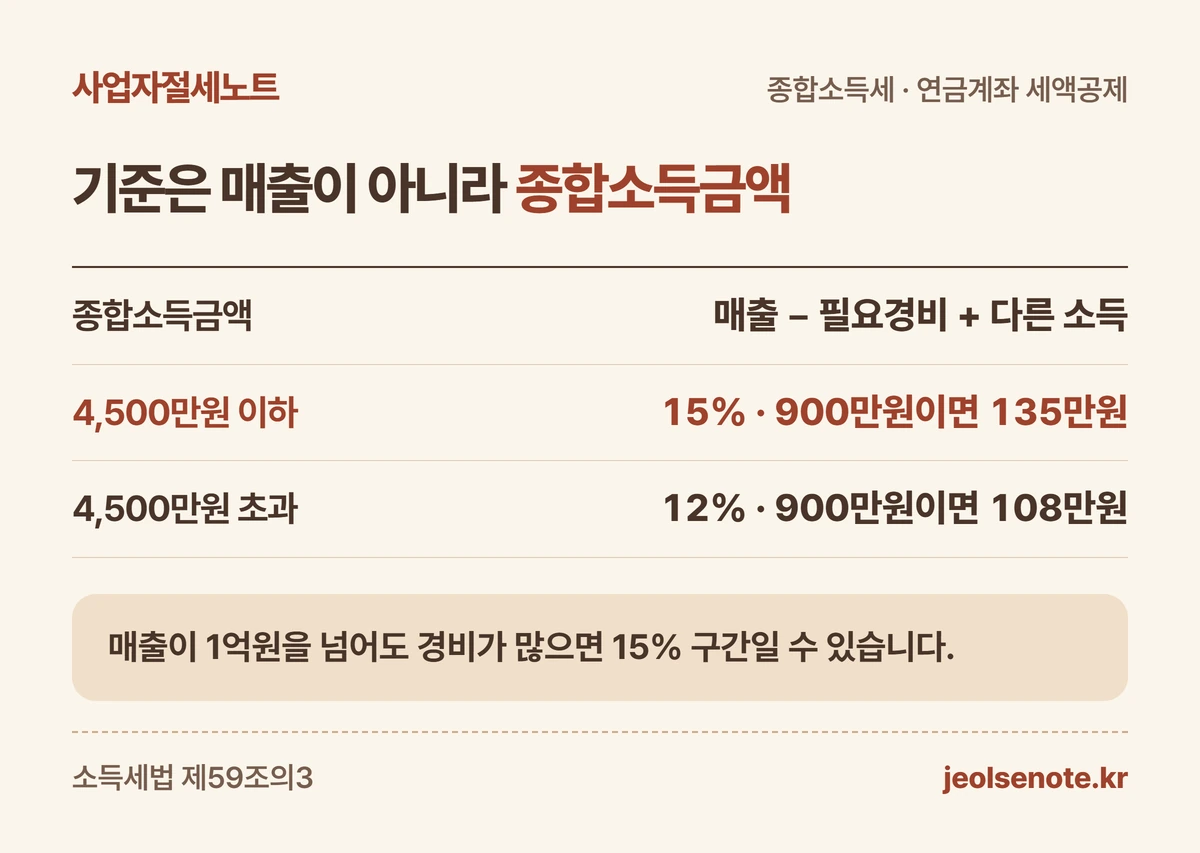
종합소득금액이 4,500만원 이하면 납입액의 15%, 넘으면 12%를 세금에서 뺍니다. [근거 1]
여기서 종합소득금액은 매출이 아닙니다. 매출에서 필요경비를 뺀 사업소득금액에 이자·임대 같은 다른 종합소득을 더한 금액입니다.
그래서 매출이 1억원을 넘어도 경비가 많으면 15% 구간일 수 있습니다. 반대로 매출이 적어도 다른 소득이 크면 12%가 될 수 있습니다.
아래 금액은 소득세 기준입니다. 지방소득세는 따로 계산되므로 이 표에 넣지 않았습니다.
| 종합소득금액 | 공제율 · 900만원 넣었을 때 |
|---|---|
| 4,500만원 이하 | 15% · 135만원 |
| 4,500만원 초과 | 12% · 108만원 |
| 4,500만원 이하, 600만원만 납입 | 15% · 90만원 |
 도해 크게 보기
가상 사례로 계산하면 세금이 얼마나 줄어드나요?
이해를 위한 가상 사례입니다. 온라인 쇼핑몰을 하는 사장님의 2026년 매출이 1억2천만원, 필요경비가 8천만원입니다. 다른 소득은 없습니다.
종합소득금액은 1억2천만원에서 8천만원을 뺀 4,000만원입니다. 4,500만원 이하이므로 공제율은 15%입니다. [근거 1]
본인 기본공제 150만원만 있다고 가정하면 과세표준은 3,850만원입니다. 과세표준은 세율을 곱하는 기준 금액입니다.
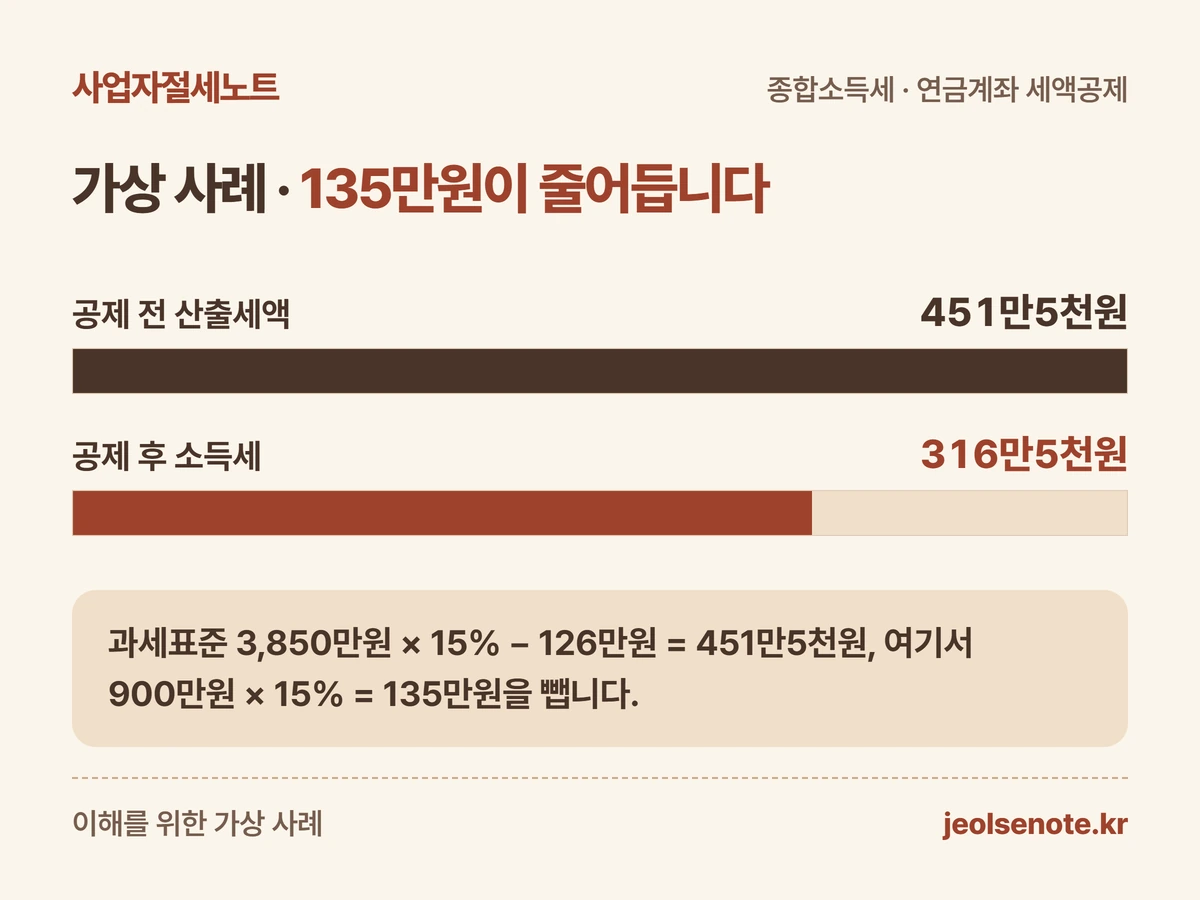
세율표로 계산하면 3,850만원×15%에서 누진공제 126만원을 뺀 451만5천원이 산출세액입니다. 산출세액은 공제를 빼기 전의 세금입니다. [근거 5] [근거 12]
연금저축 600만원과 IRP 300만원을 넣었다면 900만원의 15%인 135만원을 뺍니다. 다른 세액공제가 없다면 소득세는 316만5천원이 됩니다.
| 항목 | 금액 |
|---|---|
| 종합소득금액 | 4,000만원 |
| 과세표준(기본공제 150만원 가정) | 3,850만원 |
| 산출세액 | 451만5천원 |
| 연금계좌 세액공제(900만원×15%) | 135만원 |
| 공제 후 소득세 | 316만5천원 |
 도해 크게 보기
세금이 적게 나오면 공제를 다 못 받나요?
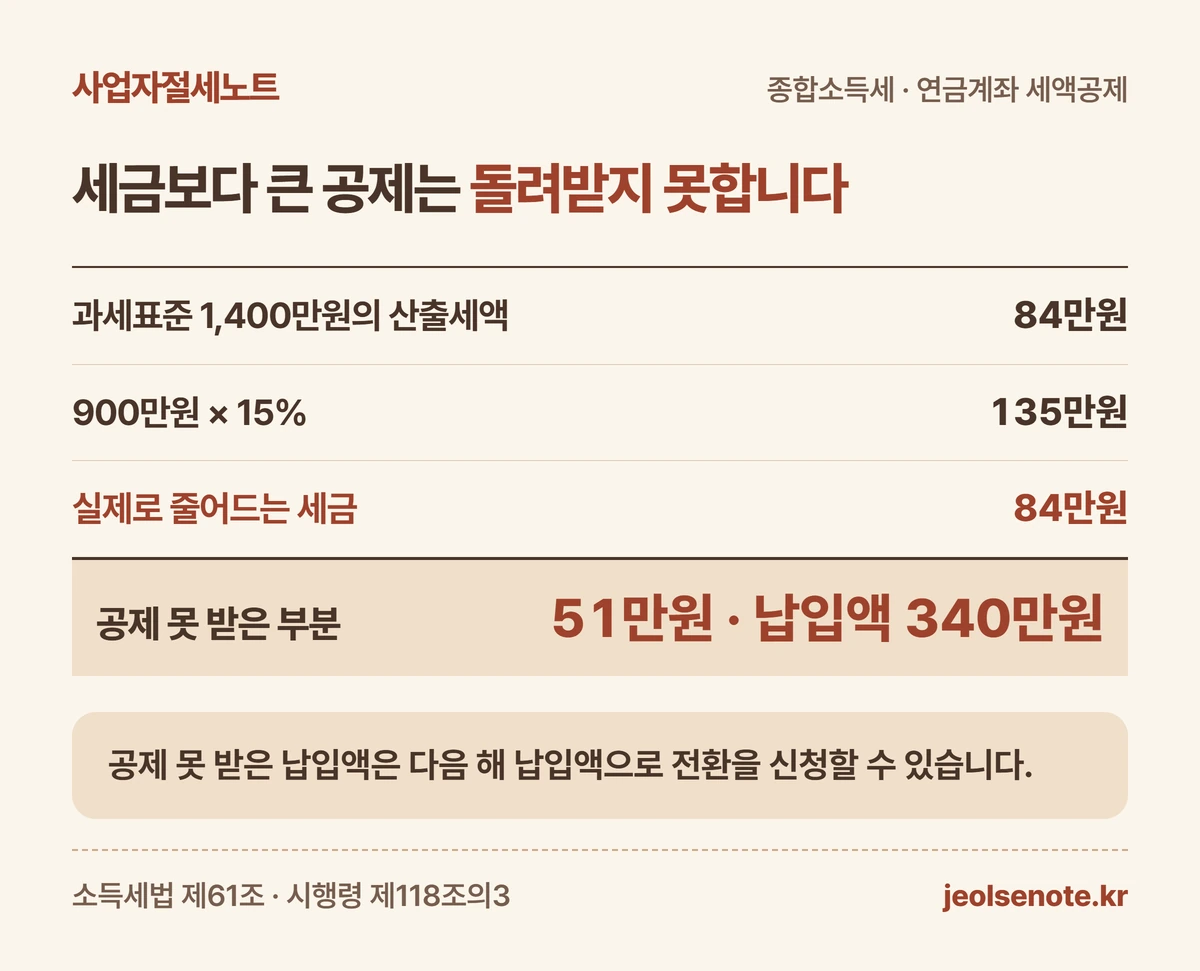
네. 연금계좌 세액공제는 산출세액을 넘어서 받을 수 없습니다. 넘는 부분은 돈으로 돌려주지 않습니다. [근거 6]
같은 가상 사례에서 경비가 늘어 과세표준이 1,400만원이라면 산출세액은 6%인 84만원입니다. 이때 900만원을 넣어도 84만원까지만 줄어듭니다. [근거 5]
공제받지 못한 51만원은 납입액 340만원에 해당합니다. 법은 이 부분을 공제를 받지 않은 납입액으로 봅니다. [근거 6]
이 돈은 다음 해 납입액으로 바꿔 달라고 금융회사에 신청해 그해 공제에 쓸 수 있습니다. 그대로 두었다면 금융회사의 확인을 거쳐 세금 없이 먼저 꺼내는 금액으로 봅니다. [근거 7] [근거 8]
그래서 사업 첫해이거나 적자가 예상되는 해에는 900만원을 채우기 전에 올해 세금이 얼마인지 먼저 가늠하세요.
| 과세표준(산출세액) | 900만원 넣었을 때 줄어드는 세금 |
|---|---|
| 3,850만원(451만5천원) | 135만원 |
| 1,400만원(84만원) | 84만원, 51만원은 공제 못 받음 |
 도해 크게 보기
언제까지 넣고 어떻게 공제를 신청하나요?
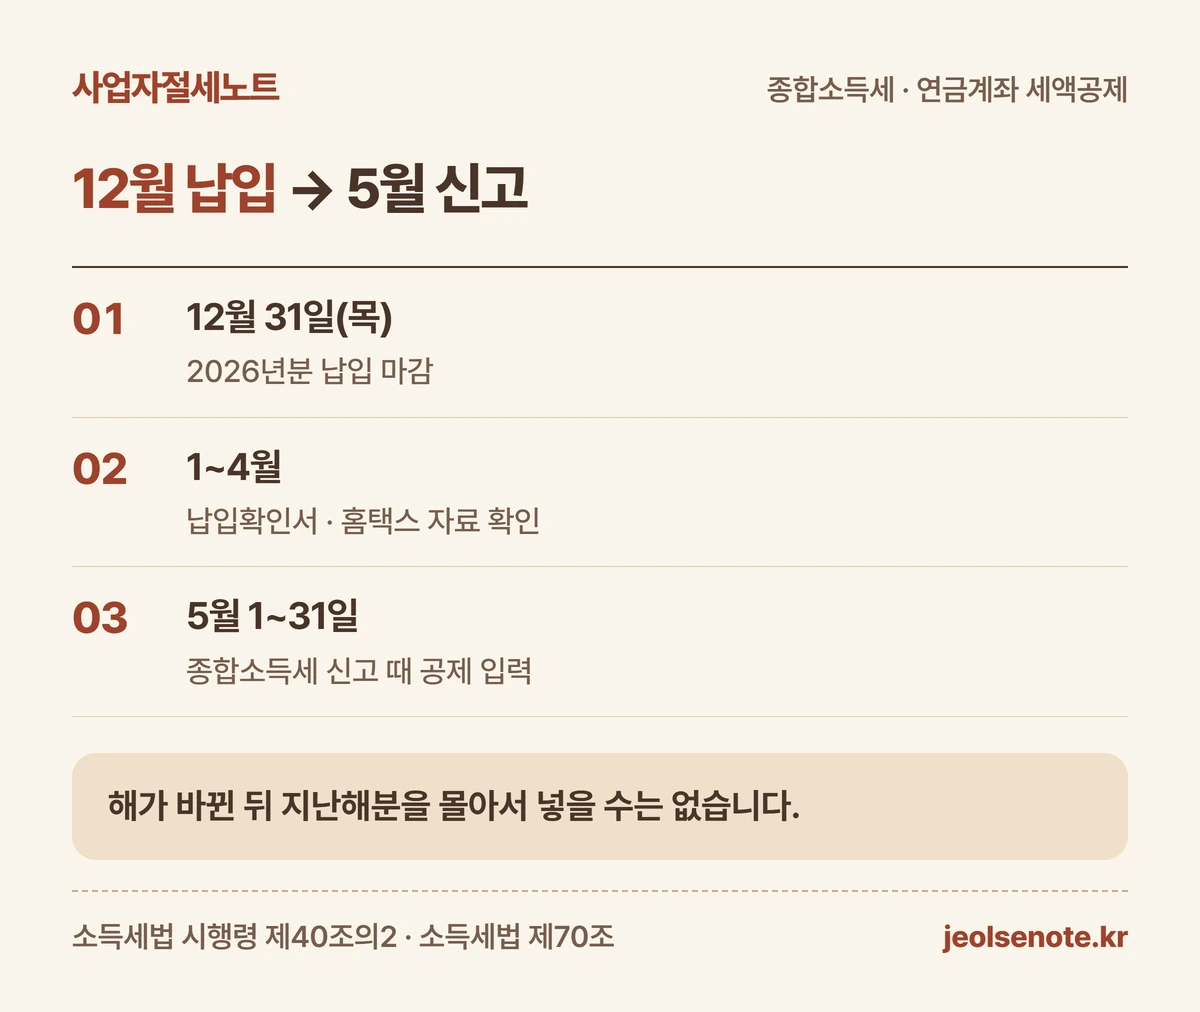
2026년 공제를 받으려면 2026년 12월 31일(목)까지 계좌에 실제로 들어가야 합니다. 공제는 그 과세기간에 납입한 금액으로 계산하기 때문입니다. [근거 1] [근거 2]
해가 바뀐 뒤 지난해분을 몰아서 넣을 수는 없습니다. 보험형 연금저축의 밀린 보험료처럼 법이 따로 허용한 경우만 예외입니다. [근거 2]
신청은 다음 해 5월 종합소득세 확정신고 때 합니다. 2027년에는 5월 1일부터 5월 31일(월)까지입니다. [근거 9]
한 해 납입 한도는 연금저축과 퇴직연금 계좌를 합쳐 1,800만원입니다. 공제 한도 900만원보다 많이 넣을 수는 있지만 넘는 금액은 공제되지 않습니다. [근거 2] [근거 1]
- 12월 31일까지: 연금저축 최대 600만원, IRP 포함 합계 900만원 납입
- 1~4월: 금융회사에서 연금납입확인서 또는 홈택스 자료 확인
- 5월 종합소득세 신고: 연금계좌 세액공제 칸에 납입액 입력
- 공제 못 받은 납입액이 있으면 다음 해 전환 신청 여부 확인
 도해 크게 보기
중간에 돈이 필요해 꺼내면 어떻게 되나요?
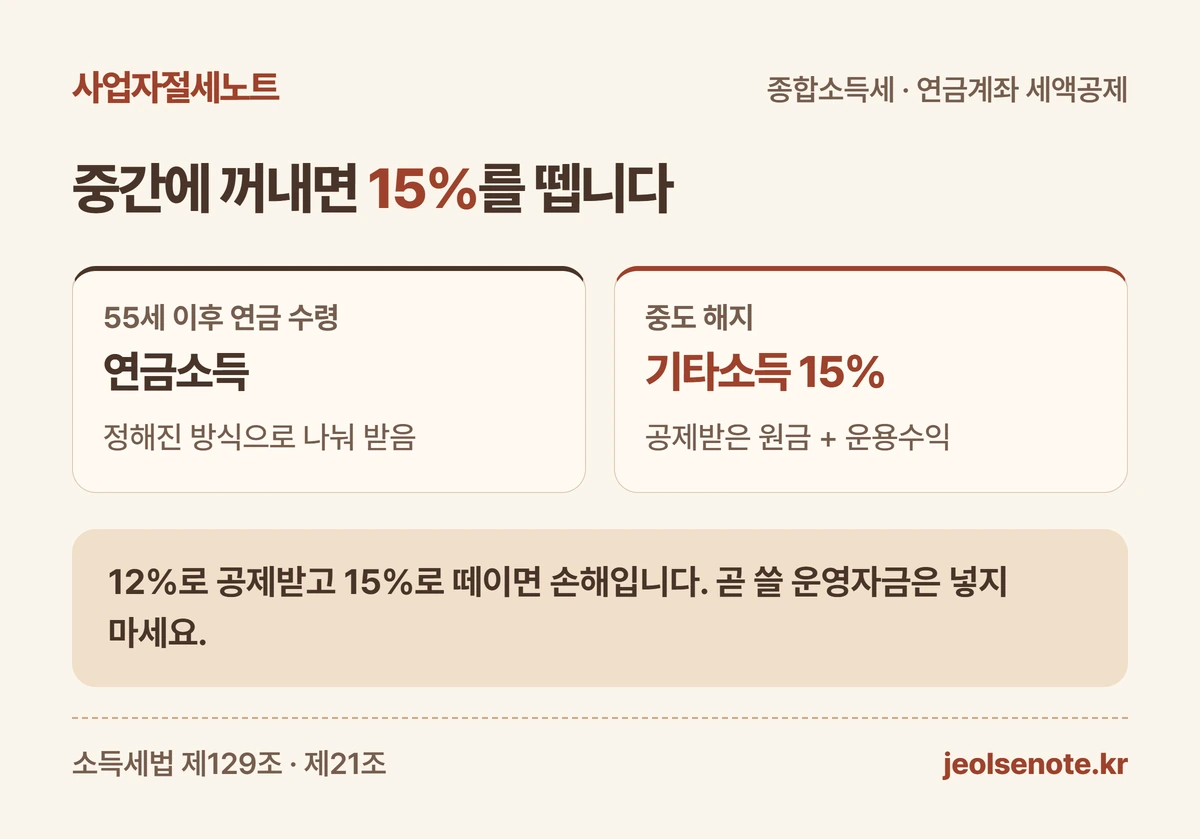
공제받은 납입액과 그 운용수익을 연금이 아닌 방식으로 꺼내면 기타소득으로 보고 15%를 원천징수합니다. [근거 10] [근거 11]
연금으로 받는 방식은 55세 이후 연금 수령을 신청한 뒤 정해진 방식으로 꺼내는 것입니다. 그 전에 해지하면 대부분 연금 외 수령이 됩니다. [근거 2]
12% 구간에서 공제를 받은 뒤 15%로 원천징수되면 처음보다 세금을 더 내는 셈입니다. 그래서 납입액은 몇 년 안에 쓸 돈과 분리해 정하는 것이 좋습니다.
사업자는 매출 대금이 늦게 들어오는 달이 있습니다. 운영자금과 부가세·종합소득세 납부액을 먼저 떼어 두고 남는 돈으로 납입액을 정하세요.
| 꺼내는 방식 | 세금 |
|---|---|
| 55세 이후 연금 수령 | 연금소득으로 과세 |
| 중도 해지·연금 외 수령 | 기타소득 15% 원천징수 |
| 공제 안 받은 납입액(확인된 금액) | 세금 없이 먼저 인출 |
 도해 크게 보기
12월 31일 전에 확인할 네 가지
공제율보다 먼저 올해 세금이 나오는지부터 확인하세요. 아래 순서로 보면 납입액을 정하기 쉽습니다.
노란우산공제를 함께 넣는다면 그쪽은 소득공제라 계산 위치가 다릅니다. 두 제도는 따로 한도를 확인하세요.
- 올해 매출과 경비로 종합소득금액이 4,500만원을 넘는지
- 예상 산출세액이 공제액(납입액×15% 또는 12%)보다 큰지
- 연금저축 600만원, IRP 포함 900만원 한도에 맞췄는지
- 곧 쓸 운영자금과 세금 납부액을 빼고도 여유가 있는지
확인한 근거
- 소득세법 제59조의3 연금계좌세액공제 · 국가법령정보센터 ↗
- 소득세법 시행령 제40조의2 연금계좌 등 · 국가법령정보센터 ↗
- 근로자퇴직급여 보장법 제24조 개인형퇴직연금제도 · 국가법령정보센터 ↗
- 근로자퇴직급여 보장법 시행령 제17조 개인형퇴직연금제도의 설정 대상 · 국가법령정보센터 ↗
- 국세청 개인신고안내 종합소득세 세율 ↗
- 소득세법 제61조 세액공제액의 산출세액 초과 시 적용방법 · 국가법령정보센터 ↗
- 소득세법 시행령 제118조의3 초과납입금 등의 해당 연도 납입금 전환 특례 · 국가법령정보센터 ↗
- 소득세법 시행령 제40조의3 연금계좌의 인출순서 · 국가법령정보센터 ↗
- 소득세법 제70조 종합소득과세표준 확정신고 · 국가법령정보센터 ↗
- 소득세법 제129조 원천징수세율 · 국가법령정보센터 ↗
- 소득세법 제21조 기타소득 · 국가법령정보센터 ↗
- 소득세법 제55조 세율 · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-15 · 전문가 검수 확인 후 발행.