
2026년 종합소득세 중간예납 기한과 계산, 1천만원 초과 분납, 매출이 줄었을 때 추계신고를 실제 숫자로 설명합니다.
- 2026년 종합소득세 중간예납 납부기한은 11월 30일입니다.
- 고지세액은 보통 중간예납기준액의 절반에서 계산합니다.
- 1천만원을 넘으면 일부를 2027년 2월 1일까지 나눠 낼 수 있습니다.
- 올해 실적이 크게 줄었다면 추계액 신고 대상인지 확인하세요.
 이미지 크게 보기
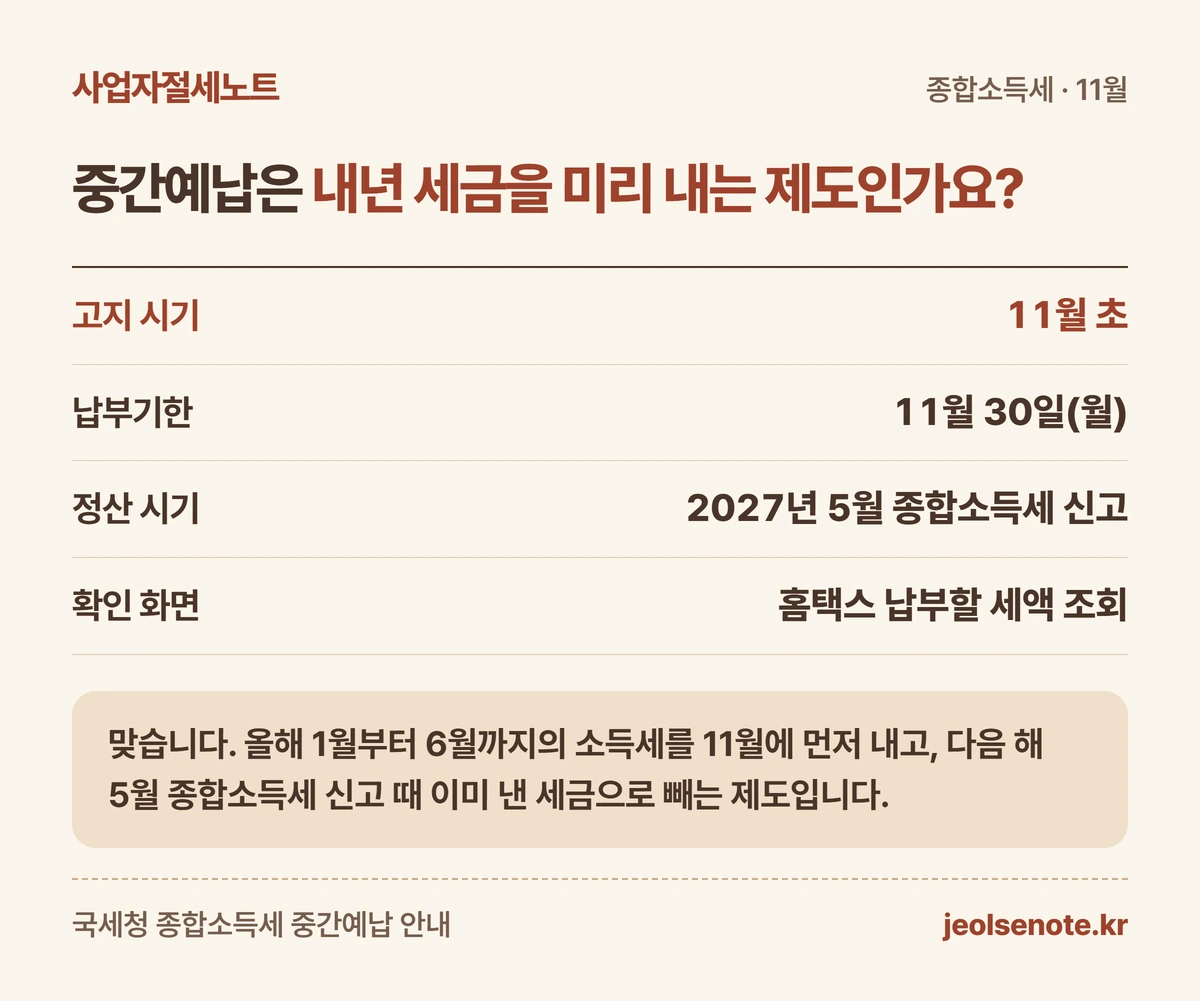
중간예납은 내년 세금을 미리 내는 제도인가요?
맞습니다. 올해 1월부터 6월까지의 소득세를 11월에 먼저 내고, 다음 해 5월 종합소득세 신고 때 이미 낸 세금으로 빼는 제도입니다.
대부분은 세무서가 계산한 고지서를 받습니다. 직접 정기 신고를 새로 만드는 것이 아니라 홈택스의 고지 금액과 납부기한을 먼저 확인하면 됩니다.
2026년 납부기한은 11월 30일 월요일입니다. 국세청은 11월 초에 납부고지서를 발송한다고 안내합니다. [근거 1]
| 확인할 것 | 2026년 기준 |
|---|---|
| 고지 시기 | 11월 초 |
| 납부기한 | 11월 30일(월) |
| 정산 시기 | 2027년 5월 종합소득세 신고 |
| 확인 화면 | 홈택스 납부할 세액 조회 |
 도해 크게 보기
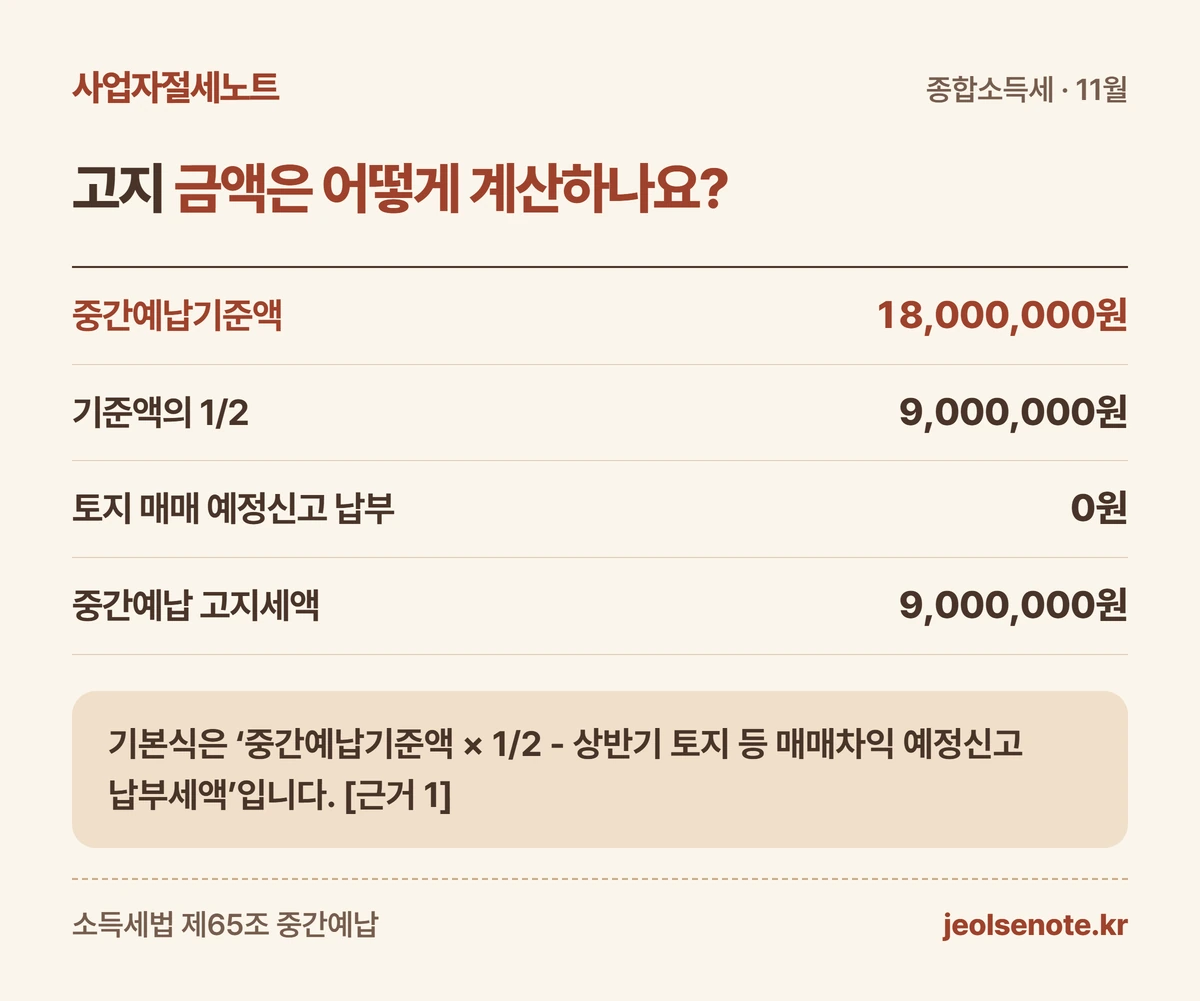
고지 금액은 어떻게 계산하나요?
기본식은 ‘중간예납기준액 × 1/2 - 상반기 토지 등 매매차익 예정신고 납부세액’입니다. [근거 1]
중간예납기준액에는 전년도 11월 중간예납세액, 올해 5~6월 확정신고 때 낸 세액, 수정신고·결정으로 추가 납부한 세액이 반영됩니다. 환급받은 세액은 뺍니다.
따라서 지난해 5월에 낸 세금의 정확히 절반이라고 단정하면 안 됩니다. 가장 안전한 출발점은 고지서의 기준액과 차감 내역을 확인하는 것입니다.
| 가상 계산 | 금액 |
|---|---|
| 중간예납기준액 | 18,000,000원 |
| 기준액의 1/2 | 9,000,000원 |
| 토지 매매 예정신고 납부 | 0원 |
| 중간예납 고지세액 | 9,000,000원 |
 도해 크게 보기
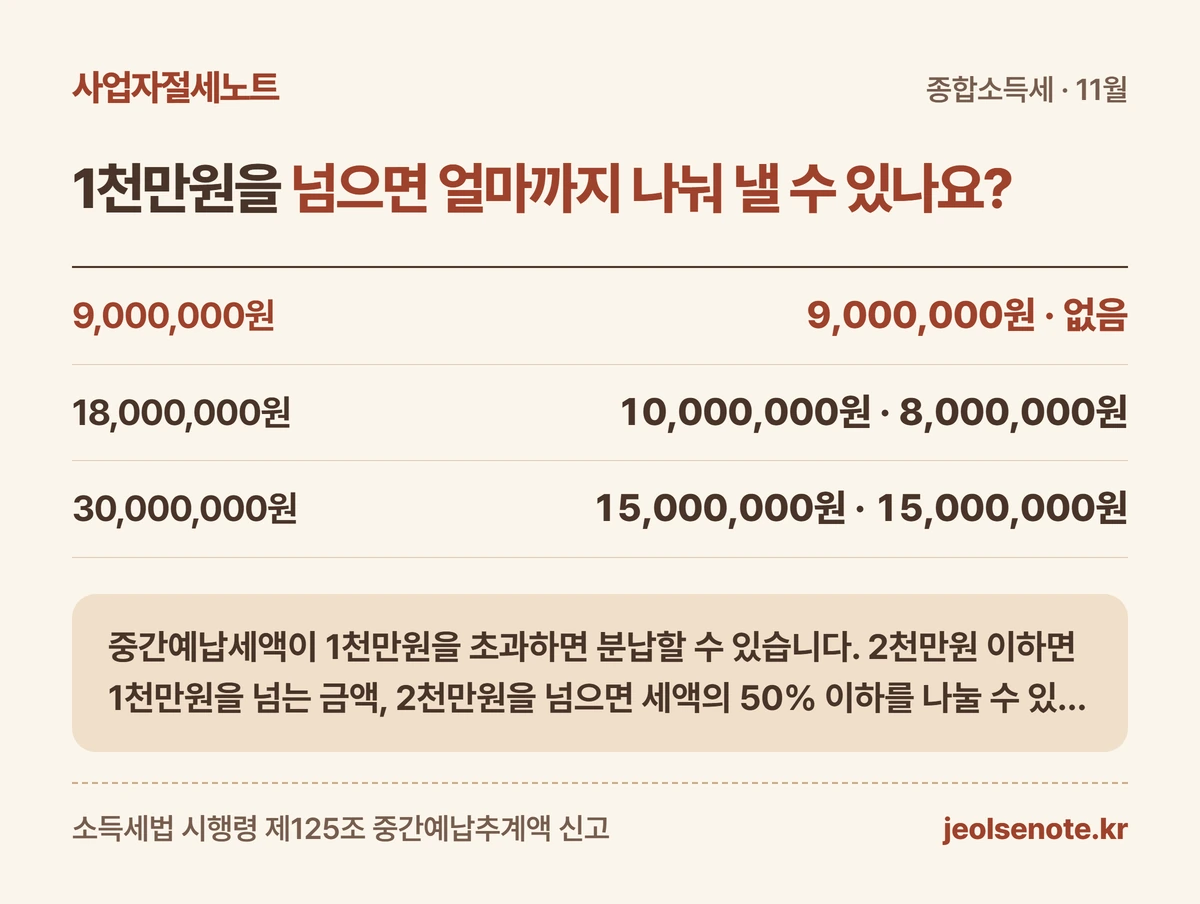
1천만원을 넘으면 얼마까지 나눠 낼 수 있나요?
중간예납세액이 1천만원을 초과하면 분납할 수 있습니다. 2천만원 이하면 1천만원을 넘는 금액, 2천만원을 넘으면 세액의 50% 이하를 나눌 수 있습니다. [근거 1]
가상으로 고지세액이 1,800만원이면 11월 30일까지 1천만원을 내고 800만원을 나눌 수 있습니다. 3천만원이면 1,500만원까지 나눌 수 있습니다.
분납세액의 납부기한은 2027년 2월 1일 월요일입니다. 홈택스에서는 처음 낼 금액에서 분납할 금액을 뺀 뒤 입력합니다.
| 고지세액 | 11월 30일까지 | 분납 가능 |
|---|---|---|
| 9,000,000원 | 9,000,000원 | 없음 |
| 18,000,000원 | 10,000,000원 | 8,000,000원 |
| 30,000,000원 | 15,000,000원 | 15,000,000원 |
 도해 크게 보기
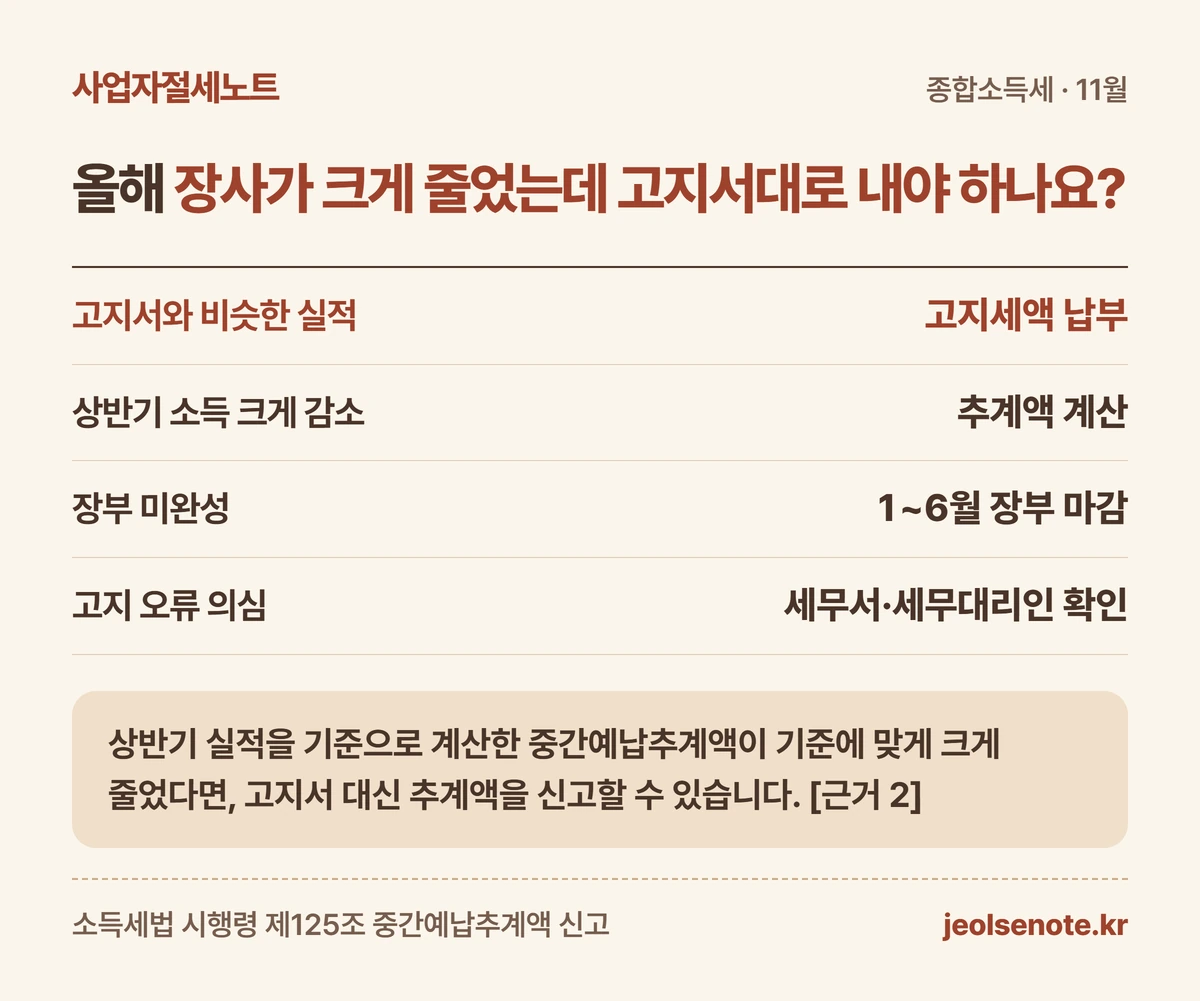
올해 장사가 크게 줄었는데 고지서대로 내야 하나요?
상반기 실적을 기준으로 계산한 중간예납추계액이 법과 시행령의 기준에 맞게 크게 줄었다면, 고지서 대신 추계액을 신고할 수 있습니다. [근거 2][근거 3]
중요한 것은 매출 감소만 보는 것이 아니라 1~6월 종합소득금액과 공제·세액을 실제 장부로 계산하는 것입니다. 현금이 부족하다는 사정만으로 고지세액이 자동으로 줄지는 않습니다.
신고 대상과 의무 여부는 직전 기준액, 올해 상반기 소득, 휴·폐업 여부에 따라 달라질 수 있습니다. 추계신고서를 내기 전에 세무대리인과 계산표를 대조하세요.
| 상황 | 먼저 할 일 |
|---|---|
| 고지서와 비슷한 실적 | 고지세액 납부 |
| 상반기 소득 크게 감소 | 추계액 계산 |
| 장부 미완성 | 1~6월 장부 마감 |
| 고지 오류 의심 | 세무서·세무대리인 확인 |
 도해 크게 보기
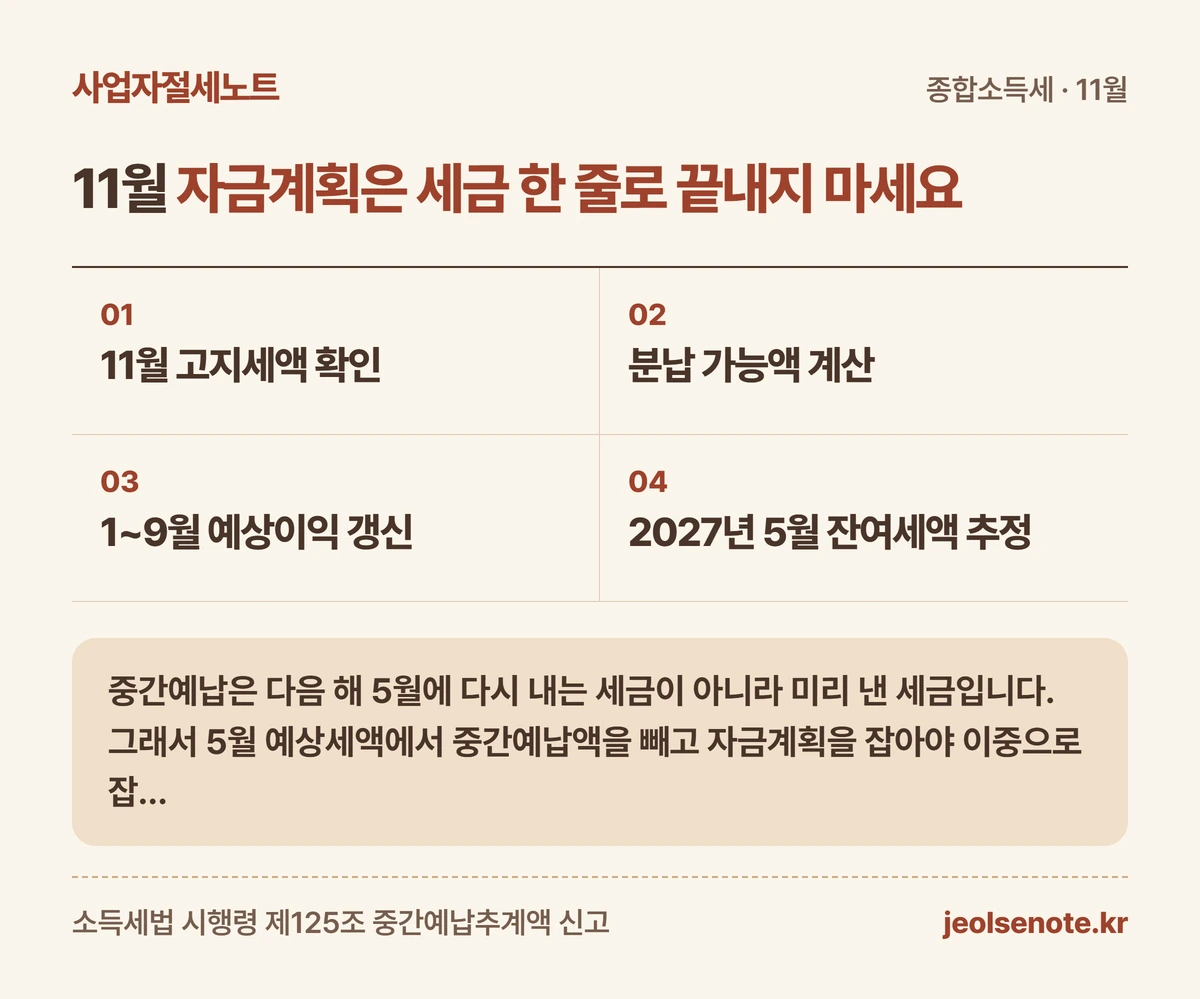
11월 자금계획은 세금 한 줄로 끝내지 마세요
중간예납은 다음 해 5월에 다시 내는 세금이 아니라 미리 낸 세금입니다. 그래서 5월 예상세액에서 중간예납액을 빼고 자금계획을 잡아야 이중으로 잡지 않습니다.
반대로 올해 이익이 늘었다면 중간예납을 냈어도 5월에 추가 납부가 생길 수 있습니다. 1~9월 손익과 남은 세액을 함께 보세요.
홈택스 고지분, 납부 영수증, 분납 고지분을 같은 폴더에 보관하면 다음 해 신고 때 누락을 막을 수 있습니다.
- 11월 고지세액 확인
- 분납 가능액 계산
- 1~9월 예상이익 갱신
- 2027년 5월 잔여세액 추정
 도해 크게 보기
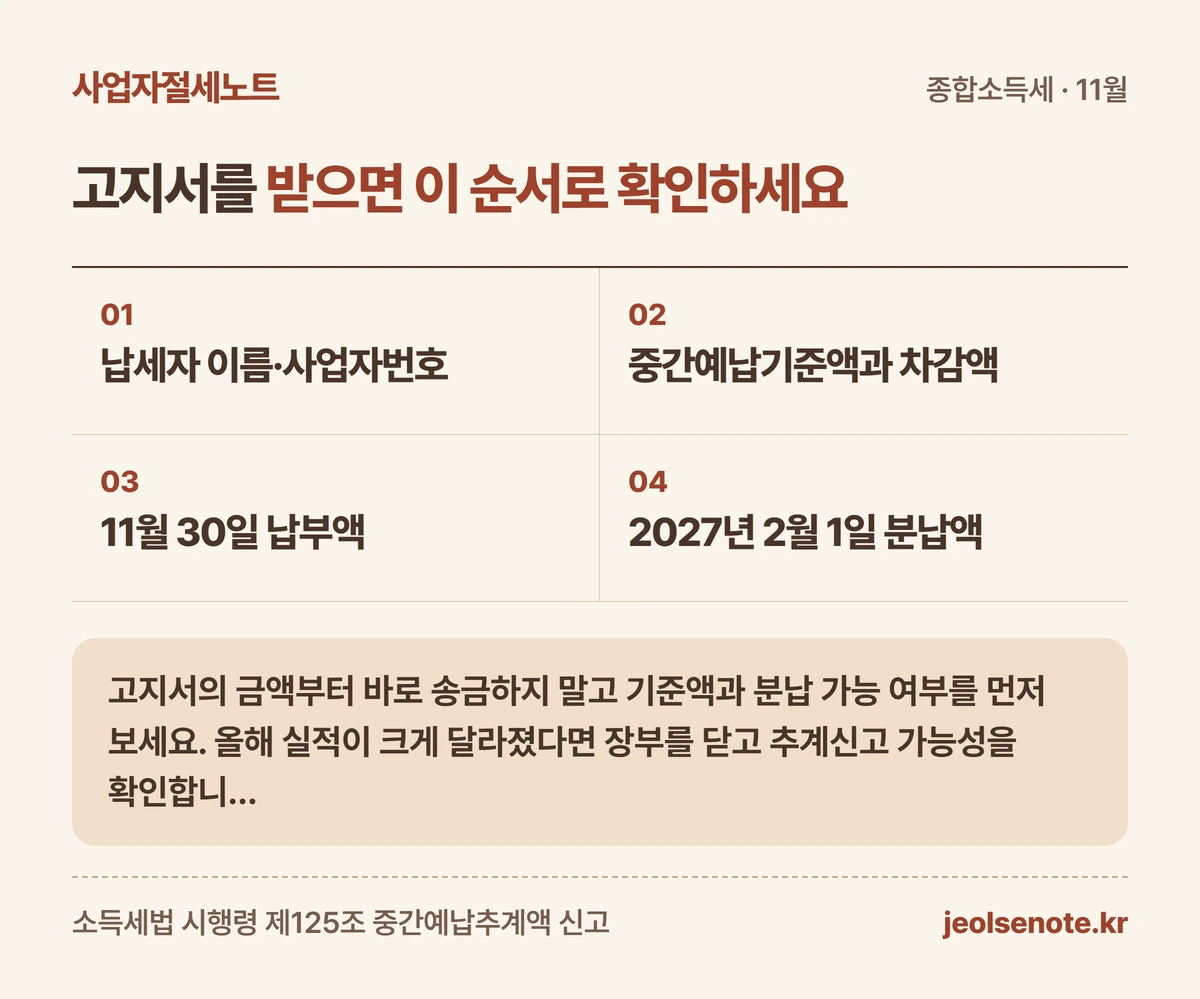
고지서를 받으면 이 순서로 확인하세요
고지서의 금액부터 바로 송금하지 말고 기준액과 분납 가능 여부를 먼저 보세요. 올해 실적이 크게 달라졌다면 장부를 닫고 추계신고 가능성을 확인합니다.
이 글은 일반적인 제도 설명입니다. 부동산 매매업, 휴·폐업, 이월결손금 등 개별 사정은 별도 검토가 필요합니다.
- 납세자 이름·사업자번호
- 중간예납기준액과 차감액
- 11월 30일 납부액
- 2027년 2월 1일 분납액
- 추계신고 검토 여부
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-14 · 전문가 검수 확인 후 발행.