
개인사업자의 종합소득세 중소기업 특별세액감면을 정리했습니다. 감면 업종 확인법, 5~30% 감면율, 임대소득이 섞였을 때 감면액이 줄어드는 계산을 가상 사례로 보여 드립니다.
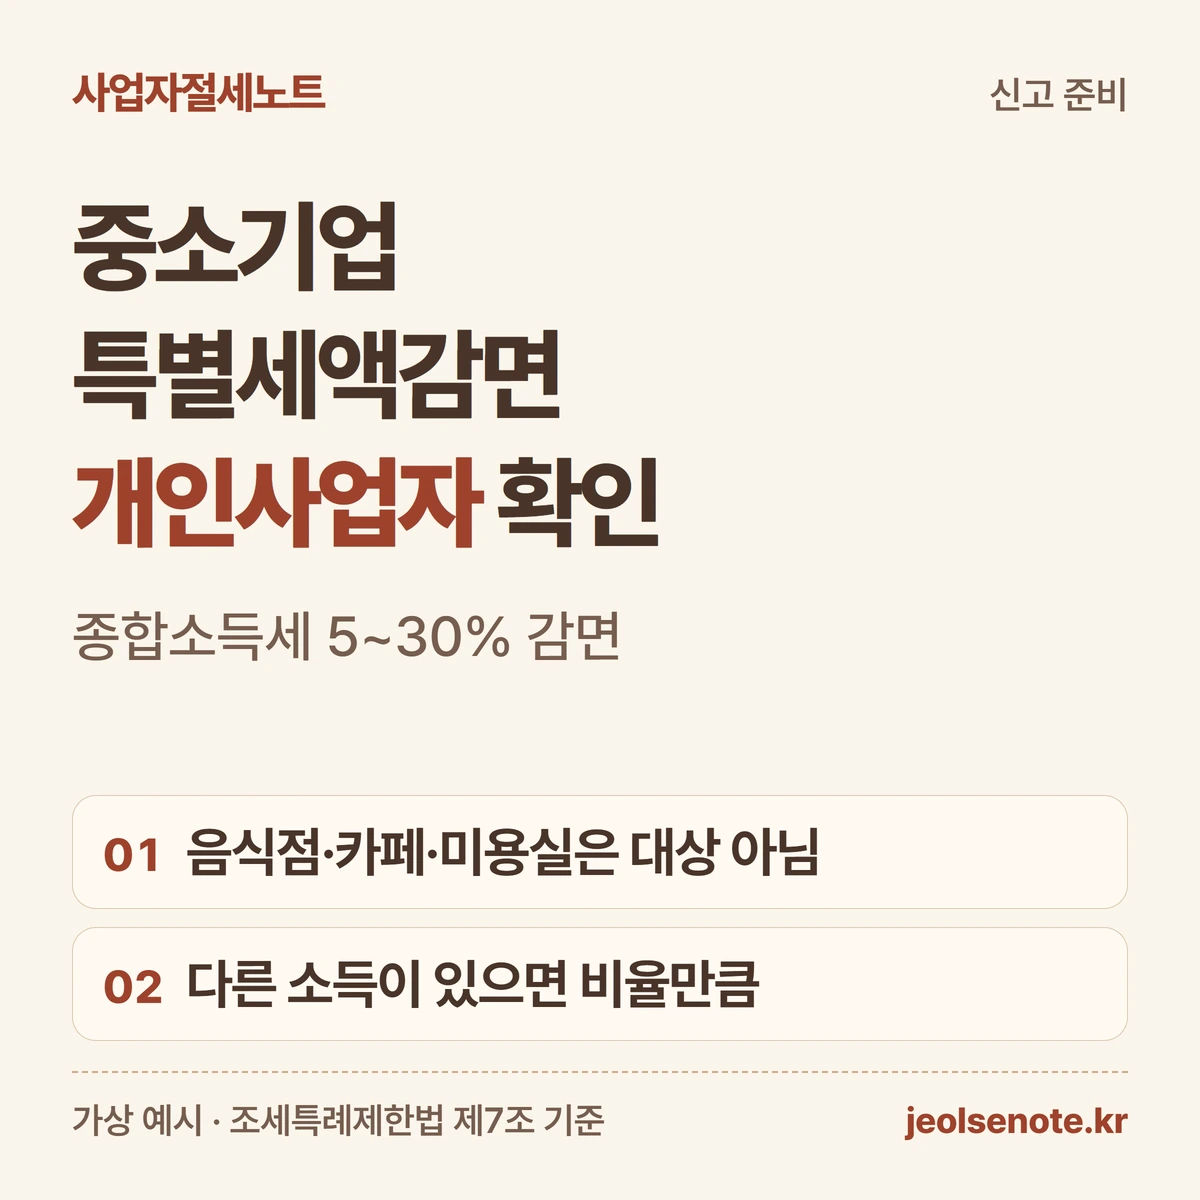
- 개인사업자도 중소기업이고 감면 업종을 한다면 종합소득세의 5~30%를 감면받습니다. 일반 음식점·카페·미용실처럼 목록에 없는 업종은 대상이 아닙니다.
- 감면액은 산출세액 × 감면 업종 소득 비율 × 감면율입니다. 임대소득 등 다른 소득이 있으면 그 몫만큼 줄고, 창업감면·통합투자세액공제와는 하나만 고릅니다.
 이미지 크게 보기
개인사업자도 중소기업 특별세액감면을 받을 수 있나요?
네, 받을 수 있습니다. 법인세뿐 아니라 개인사업자가 내는 종합소득세도 감면 대상입니다. [근거 1]
세액감면은 계산이 끝난 세금에서 일정 비율을 깎아 주는 제도입니다. 비용을 더 넣어 소득을 줄이는 경비처리와는 다릅니다.
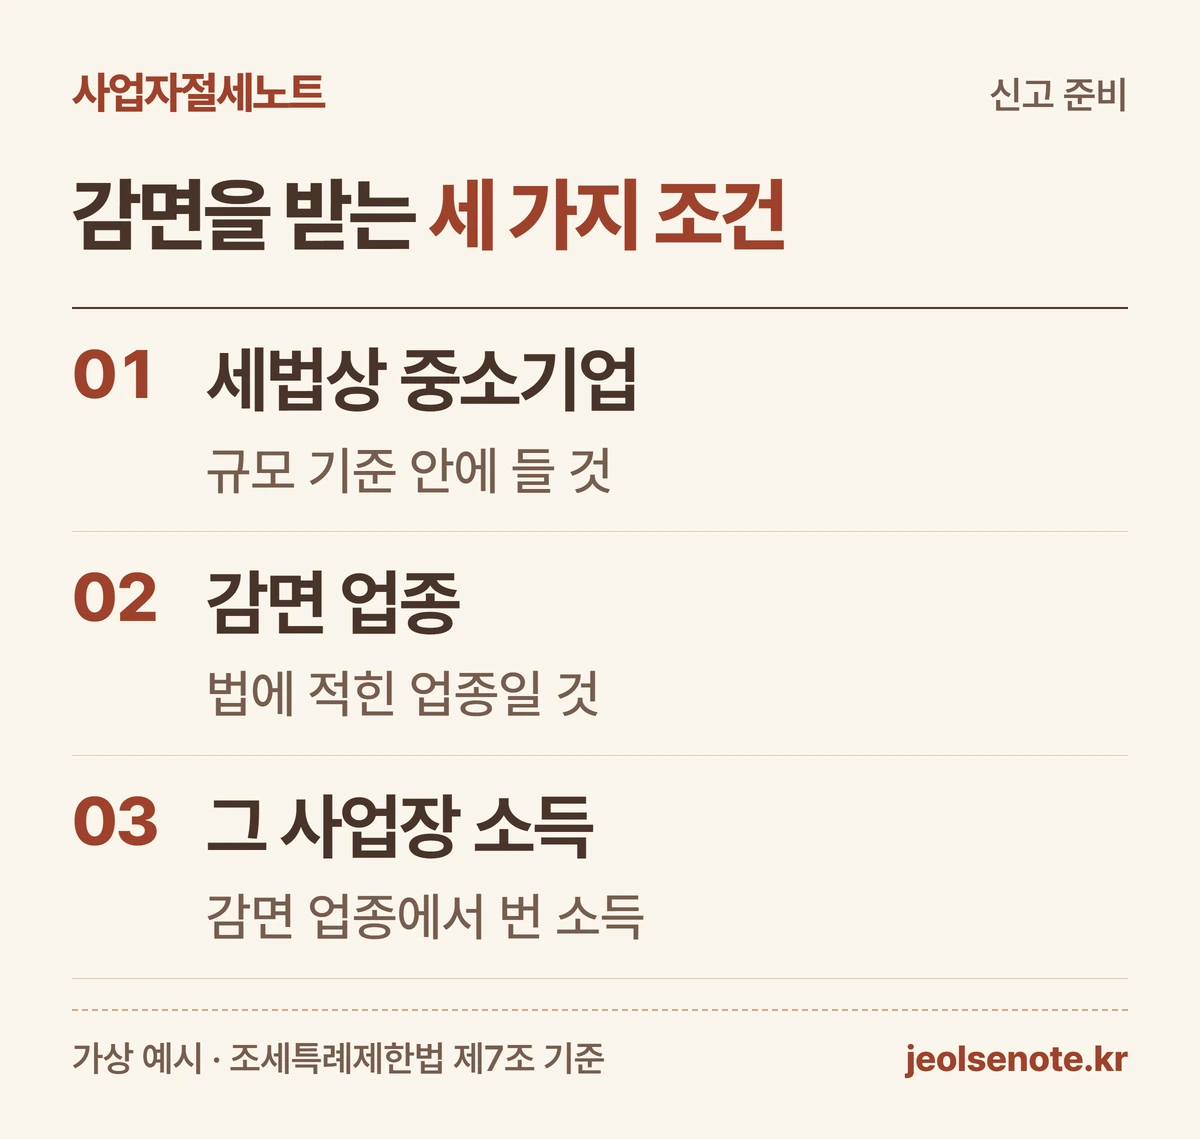
세 가지를 모두 갖춰야 합니다. 세법상 중소기업일 것, 법에 적힌 감면 업종을 할 것, 그 사업장에서 번 소득일 것입니다. 현재 법은 2028년 12월 31일 이전에 끝나는 과세연도까지 적용됩니다. [근거 1]
종합소득세를 신고할 때 세액감면신청서를 함께 내야 합니다. [근거 2]
 도해 크게 보기
내 업종이 감면 대상인지 어떻게 확인하나요?
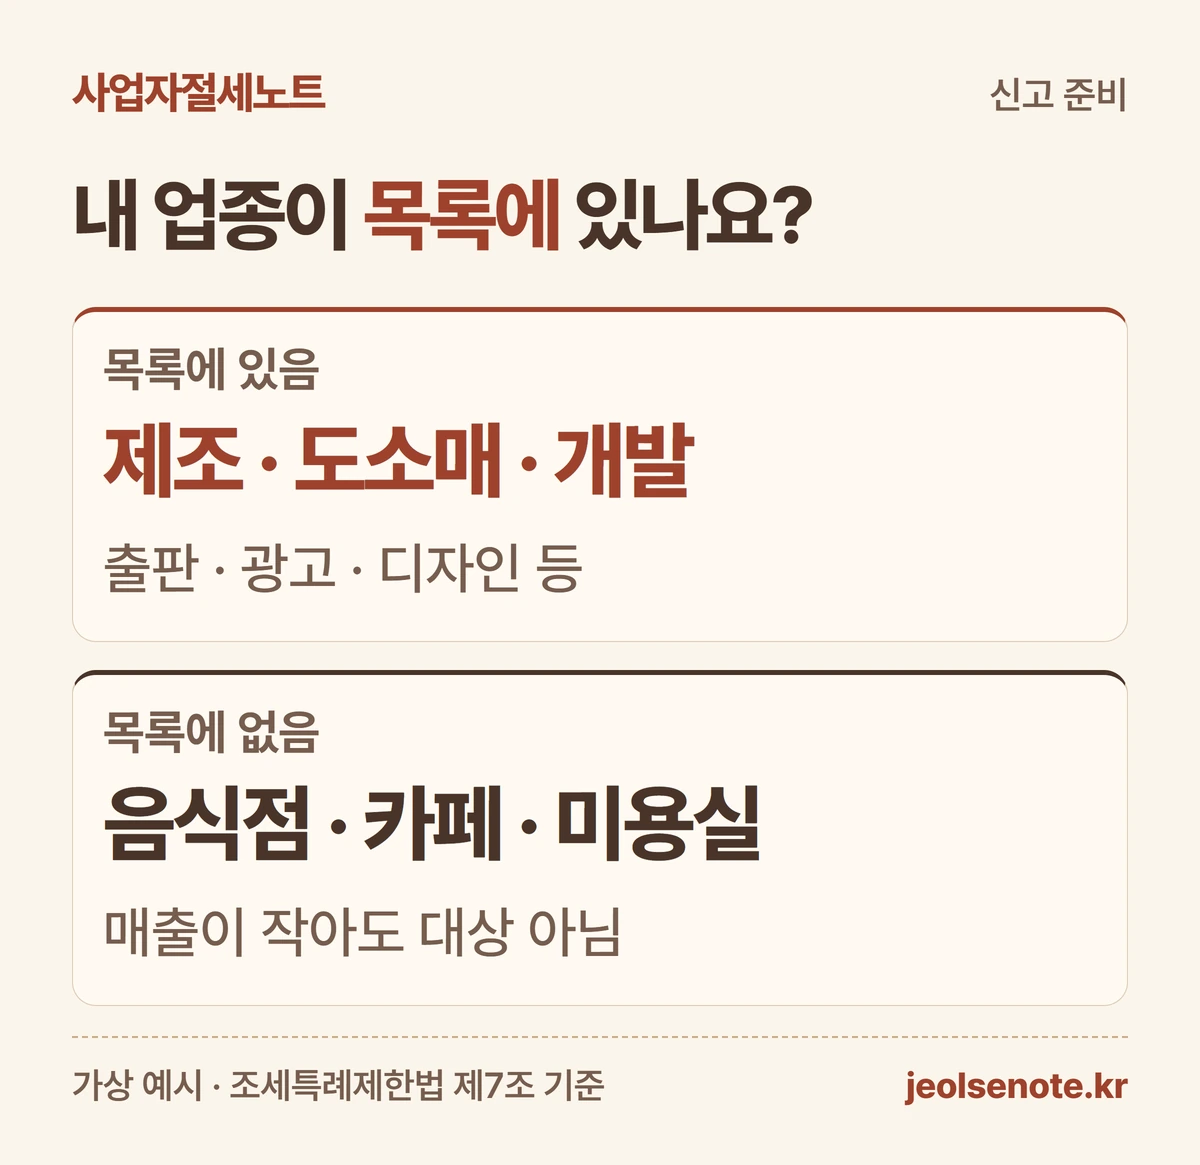
감면 업종은 조세특례제한법 제7조에 하나씩 적혀 있습니다. 목록에 없는 업종은 매출이 작아도 받을 수 없습니다. [근거 1]
목록에는 제조업, 건설업, 도매 및 소매업, 출판업, 컴퓨터프로그래밍, 정보서비스업, 광고업, 전문디자인업, 엔지니어링사업, 물류산업 등이 들어 있습니다.
반면 일반 음식점, 카페, 미용실처럼 목록에 없는 업종은 대상이 아닙니다. 관광진흥법에 따라 관광사업으로 등록했다면 따로 확인이 필요합니다. 자영예술가도 제외됩니다. [근거 1]
의원·치과의원·한의원은 조건이 더 붙습니다. 건강보험 요양급여가 수입금액의 80% 이상이고 그해 종합소득금액이 1억원 이하일 때만 해당합니다. [근거 1]
 도해 크게 보기
감면율은 몇 %이고, 무엇으로 정해지나요?
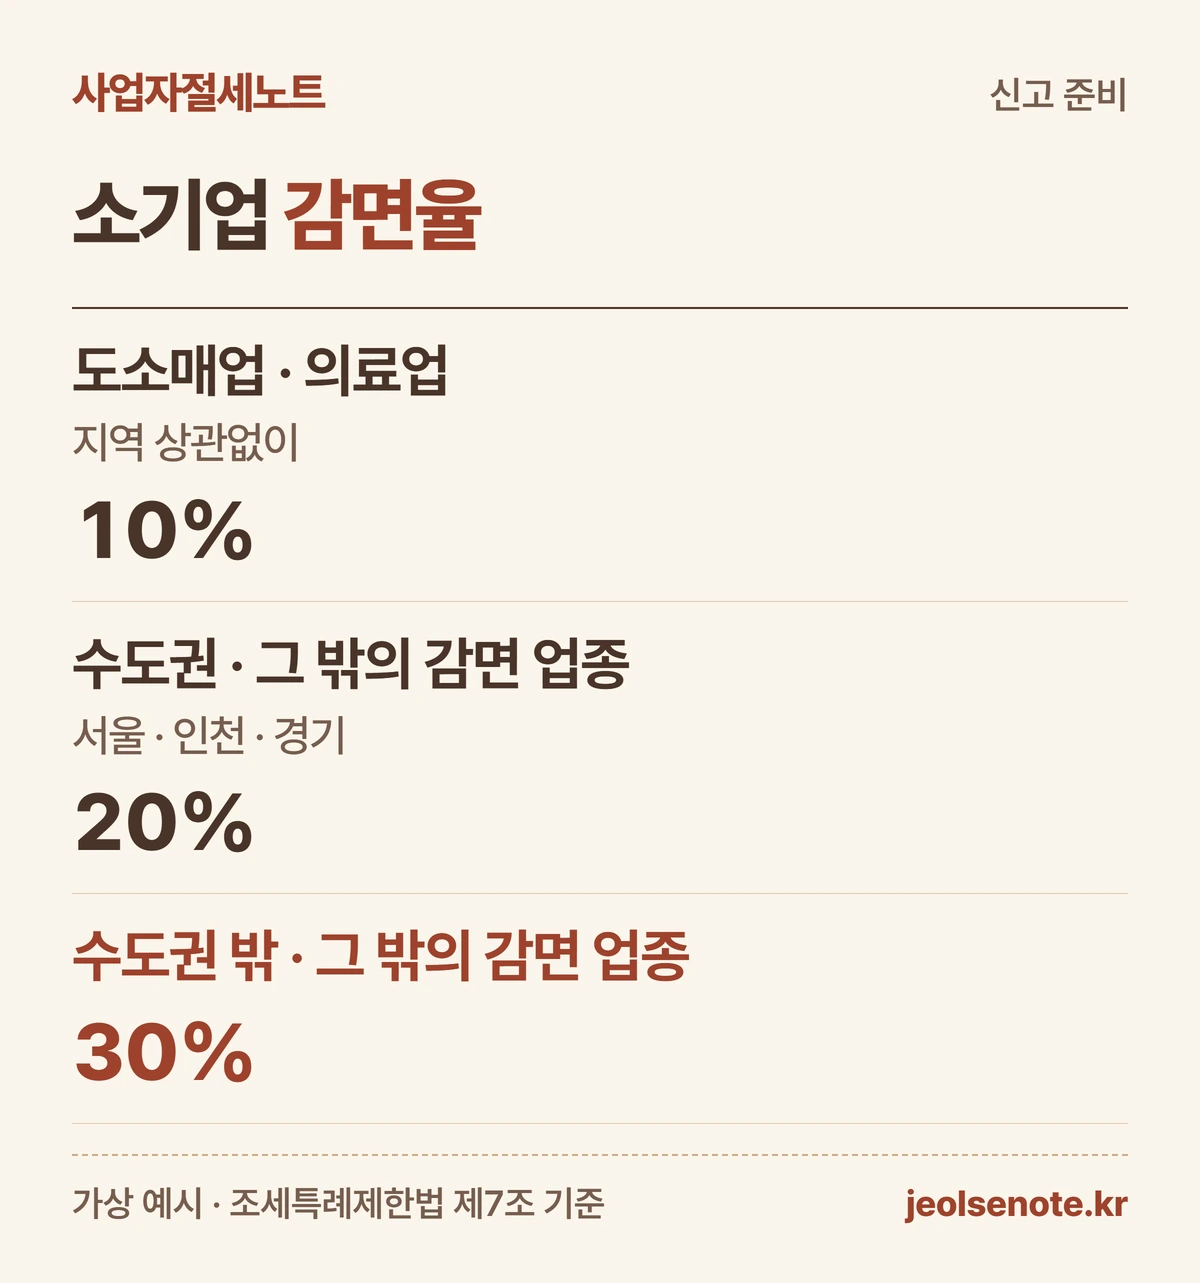
감면율은 5%에서 30%입니다. 세 가지로 정해집니다. 소기업인지, 사업장이 수도권인지, 도소매업·의료업인지입니다. [근거 1]
소기업은 업종별 매출액 기준 이내인 중소기업입니다. 예를 들어 식료품 제조업은 120억원 이하, 전문·과학·기술 서비스업은 30억원 이하입니다. 개인사업자는 대부분 이 기준 안에 들어오지만 내 업종 숫자를 한 번 확인하세요. [근거 2] [근거 3]
소기업이 아닌 중기업은 수도권에서 일반 업종을 하면 감면이 없습니다. 수도권은 서울·인천·경기를 말합니다.
해당 업종을 10년 이상 계속했고 종합소득금액이 1억원 이하이며 성실사업자 요건까지 갖추면 감면율에 110%를 곱합니다. 30%라면 33%가 됩니다. [근거 1]
| 구분 | 감면율 |
|---|---|
| 소기업 · 도소매업·의료업 | 10% |
| 소기업 · 수도권 · 그 밖의 감면 업종 | 20% |
| 소기업 · 수도권 밖 · 그 밖의 감면 업종 | 30% |
| 중기업 · 수도권 밖 · 도소매업·의료업 | 5% |
| 중기업 · 수도권 밖 · 그 밖의 감면 업종 | 15% |
| 중기업 · 수도권 · 일반 서적 출판업 | 10% |
 도해 크게 보기
임대소득이 같이 있으면 감면액이 왜 줄어드나요?
감면은 종합소득세 전체가 아니라 감면 업종에서 번 소득 몫에만 적용되기 때문입니다. 계산식은 종합소득 산출세액 × (감면 대상 사업소득금액 ÷ 종합소득금액) × 감면율입니다. [근거 4]
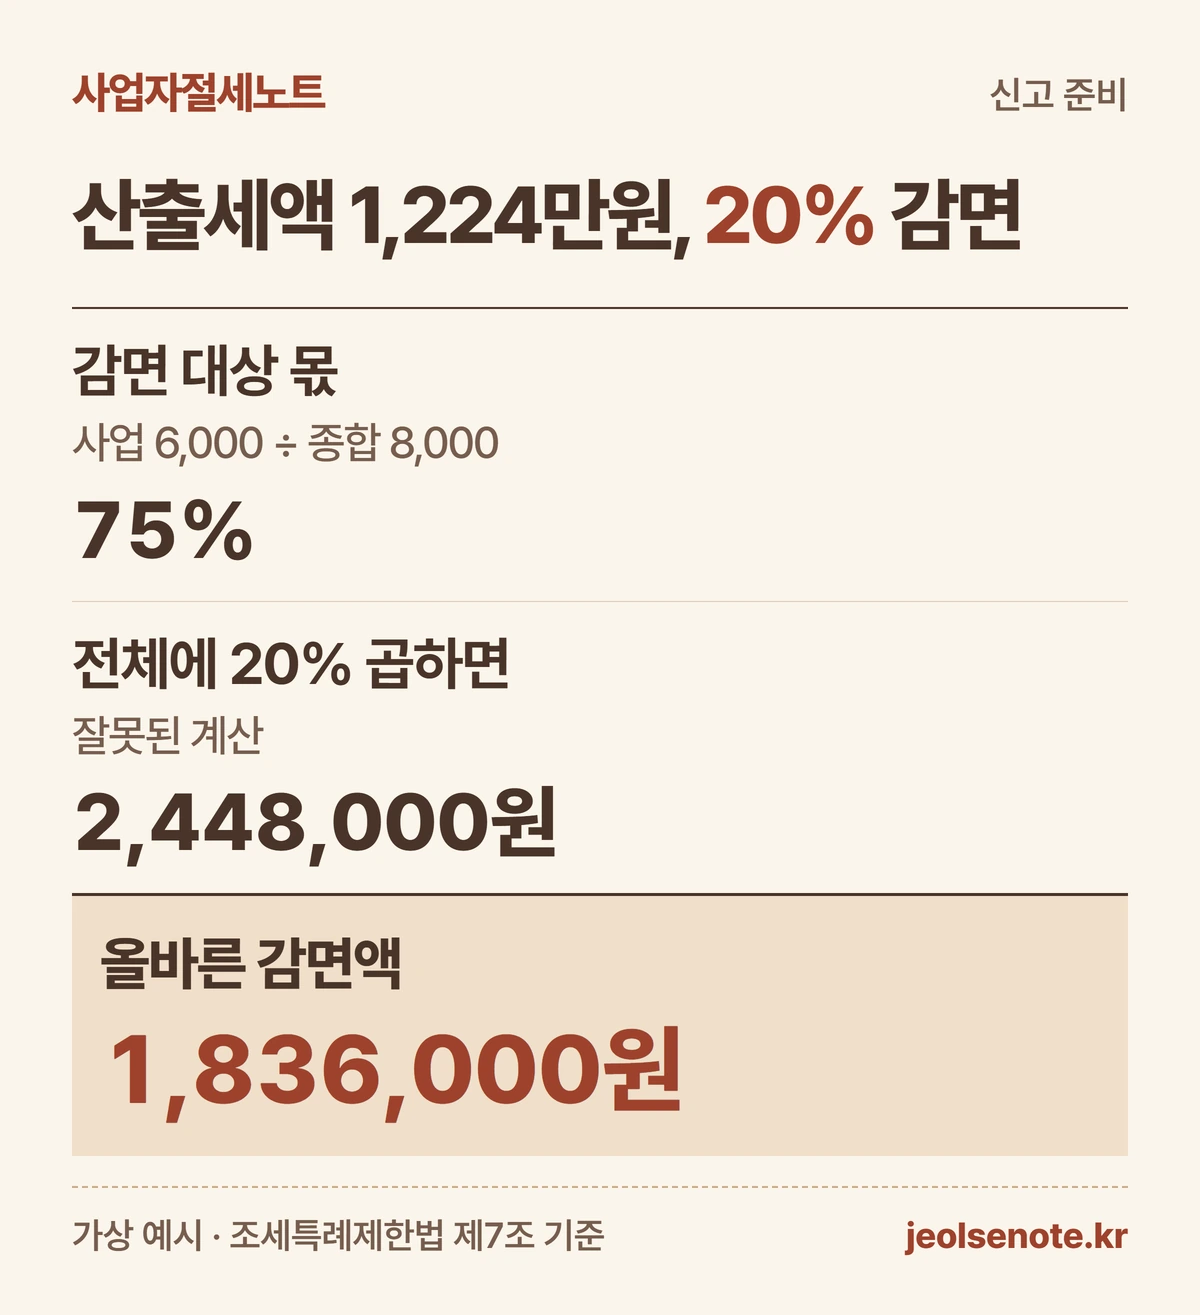
이해를 위한 가상 사례입니다. 서울에서 소프트웨어 개발을 하는 소기업 사장님이 사업소득금액 6,000만원과 상가 임대 사업소득금액 2,000만원을 벌었습니다. 소득공제는 500만원이라고 가정합니다.
과세표준은 8,000만원 − 500만원 = 7,500만원입니다. 산출세액은 624만원 + (7,500만원 − 5,000만원) × 24% = 1,224만원입니다. [근거 5]
감면액은 1,224만원 × (6,000 ÷ 8,000) × 20% = 1,836,000원입니다. 임대소득 몫을 빼지 않고 1,224만원 전체에 20%를 곱하면 2,448,000원이 나와 612,000원을 더 깎는 실수가 됩니다. 같은 조건에서 사업장이 수도권 밖이라면 30%를 적용해 2,754,000원입니다.
| 계산 단계 | 금액 |
|---|---|
| 과세표준 | 8,000만원 − 500만원 = 7,500만원 |
| 산출세액 | 624만원 + 2,500만원 × 24% = 1,224만원 |
| 감면 대상 몫 | 6,000만원 ÷ 8,000만원 = 75% |
| 감면액(수도권 소기업 20%) | 1,224만원 × 75% × 20% = 1,836,000원 |
 도해 크게 보기
다른 감면·공제와 함께 받을 수 있나요?
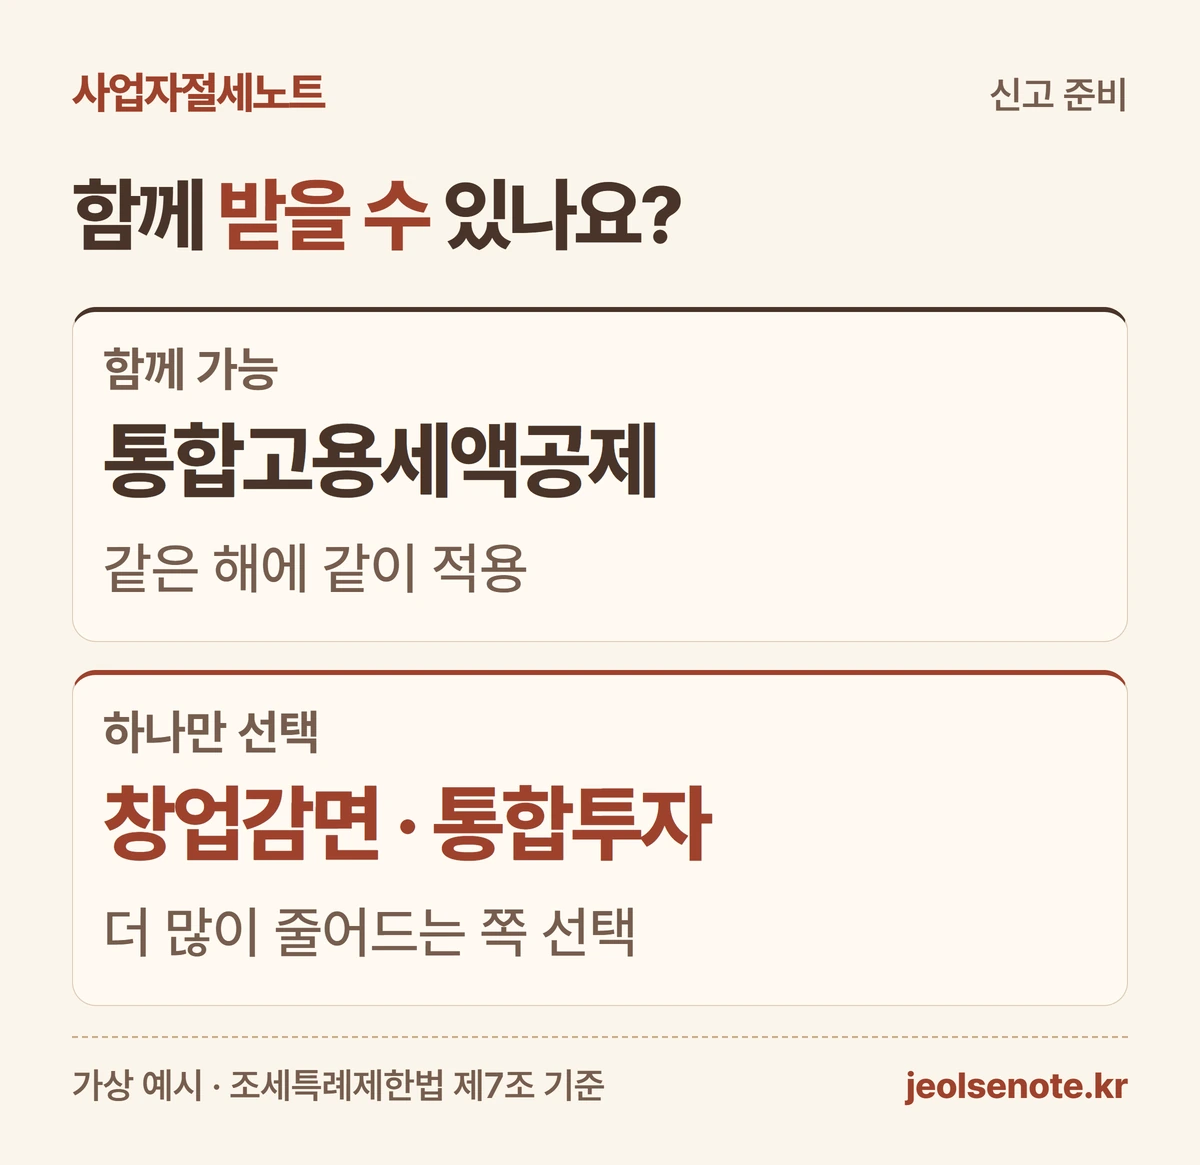
창업중소기업 세액감면(청년창업 감면 포함)을 받는 사업장이라면 같은 해에 둘 중 하나만 고릅니다. 통합투자세액공제와도 하나만 선택합니다. [근거 6]
통합고용세액공제는 중소기업 특별세액감면과 함께 받을 수 있습니다. 같은 조문이 창업중소기업 감면과는 함께 받지 못하게 정하고 있어 헷갈리기 쉽습니다. [근거 6]
감면에는 한도도 있습니다. 1년에 1억원이고, 상시근로자가 직전 해보다 줄었다면 1명당 500만원씩 한도가 줄어듭니다. [근거 1]
감면 뒤 세금이 최저한세보다 낮아지면 그 아래로는 깎아 주지 않습니다. 개인은 사업소득 산출세액의 35%(3천만원 초과분은 45%)가 기준입니다. 이 감면 하나만 받는다면 걸리는 경우가 드물지만, 다른 공제가 많다면 함께 계산해 보세요. [근거 7]
 도해 크게 보기
종합소득세 신고 전에 무엇을 확인하면 되나요?
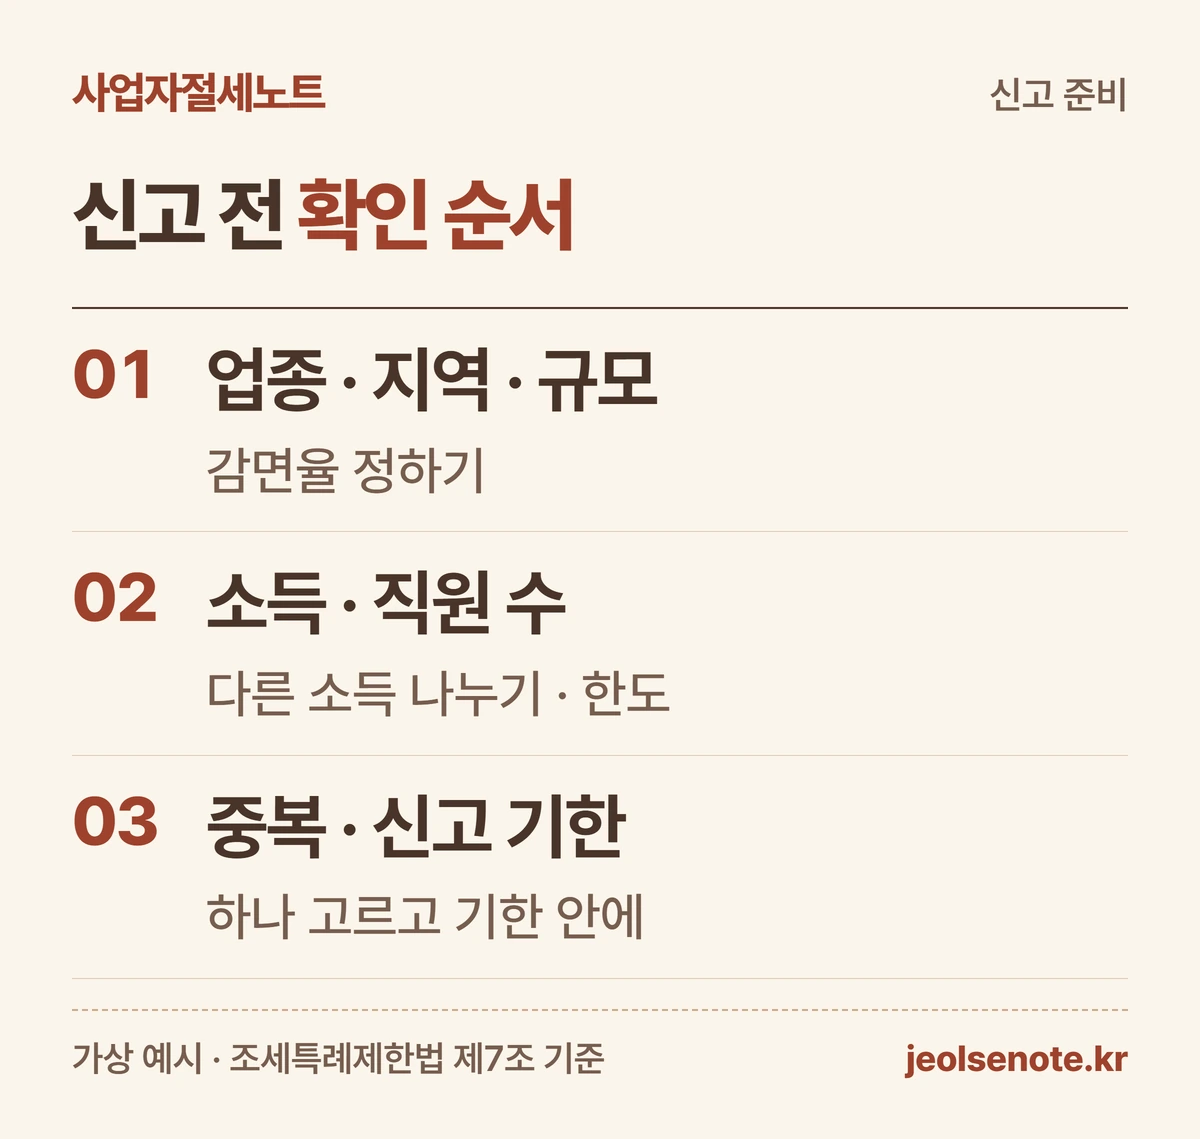
먼저 사업자등록증의 업종이 감면 업종 목록에 있는지 봅니다. 그다음 사업장 주소가 수도권인지, 매출액으로 소기업인지를 확인합니다.
직원이 있다면 올해와 작년의 상시근로자 수를 비교하세요. 근로·임대·이자 같은 다른 소득이 있다면 감면 대상 사업소득과 따로 나눠 둡니다.
창업감면이나 투자세액공제를 받을 수 있다면 어느 쪽 세금이 더 줄어드는지 비교한 뒤 하나를 고릅니다.
신고는 기한 안에 하세요. 기한후신고를 하면 중소기업 특별세액감면을 받을 수 없습니다. [근거 8]
 도해 크게 보기
확인한 근거
- 조세특례제한법 제7조 — 중소기업에 대한 특별세액감면 ↗
- 조세특례제한법 시행령 제6조 — 소기업 범위·감면신청 ↗
- 중소기업기본법 시행령 별표 3 — 업종별 소기업 규모 기준 ↗
- 소득세법 제59조의5 — 세액의 감면 ↗
- 소득세법 제55조 — 세율 ↗
- 조세특례제한법 제127조 — 중복지원의 배제 ↗
- 조세특례제한법 제132조 — 최저한세 ↗
- 조세특례제한법 제128조 — 추계과세 시 등의 감면배제 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-14 · 전문가 검수 확인 후 발행.