
5월 종합소득세 신고를 놓친 개인사업자가 지금 기한후신고하면 무신고가산세가 얼마나 줄어드는지, 세금 300만원 가상 사례로 납부지연가산세까지 계산합니다.
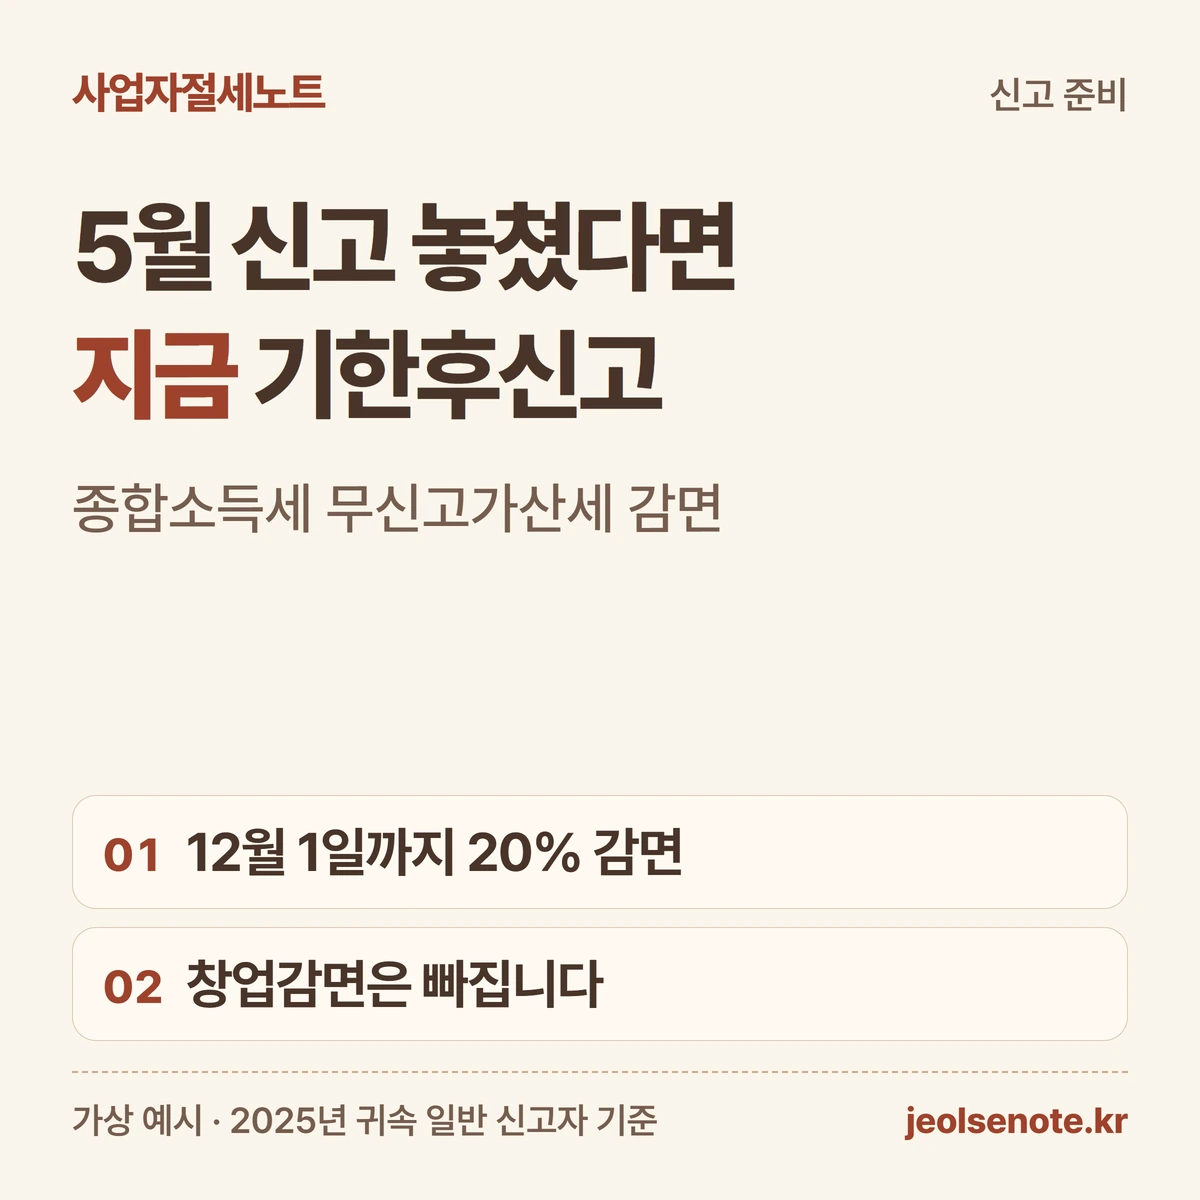
- 5월 신고를 놓쳤어도 세무서가 세금을 정해 통지하기 전까지 기한후신고를 할 수 있습니다. 6월 1일이 기한이었다면 12월 1일까지 신고할 때 무신고가산세 20% 감면을 받을 수 있습니다.
- 납부지연가산세는 감면 없이 하루 0.022%씩 늘어나고, 창업중소기업 감면·중소기업 특별세액감면은 기한후신고 때 적용되지 않습니다. 자료를 모았다면 신고와 납부를 같은 날 끝내세요.
 이미지 크게 보기
5월 종합소득세 신고를 놓쳤다면 지금 신고해도 되나요?
네, 지금도 신고할 수 있습니다. 법정신고기한을 넘긴 뒤 스스로 하는 신고를 기한후신고라고 합니다.
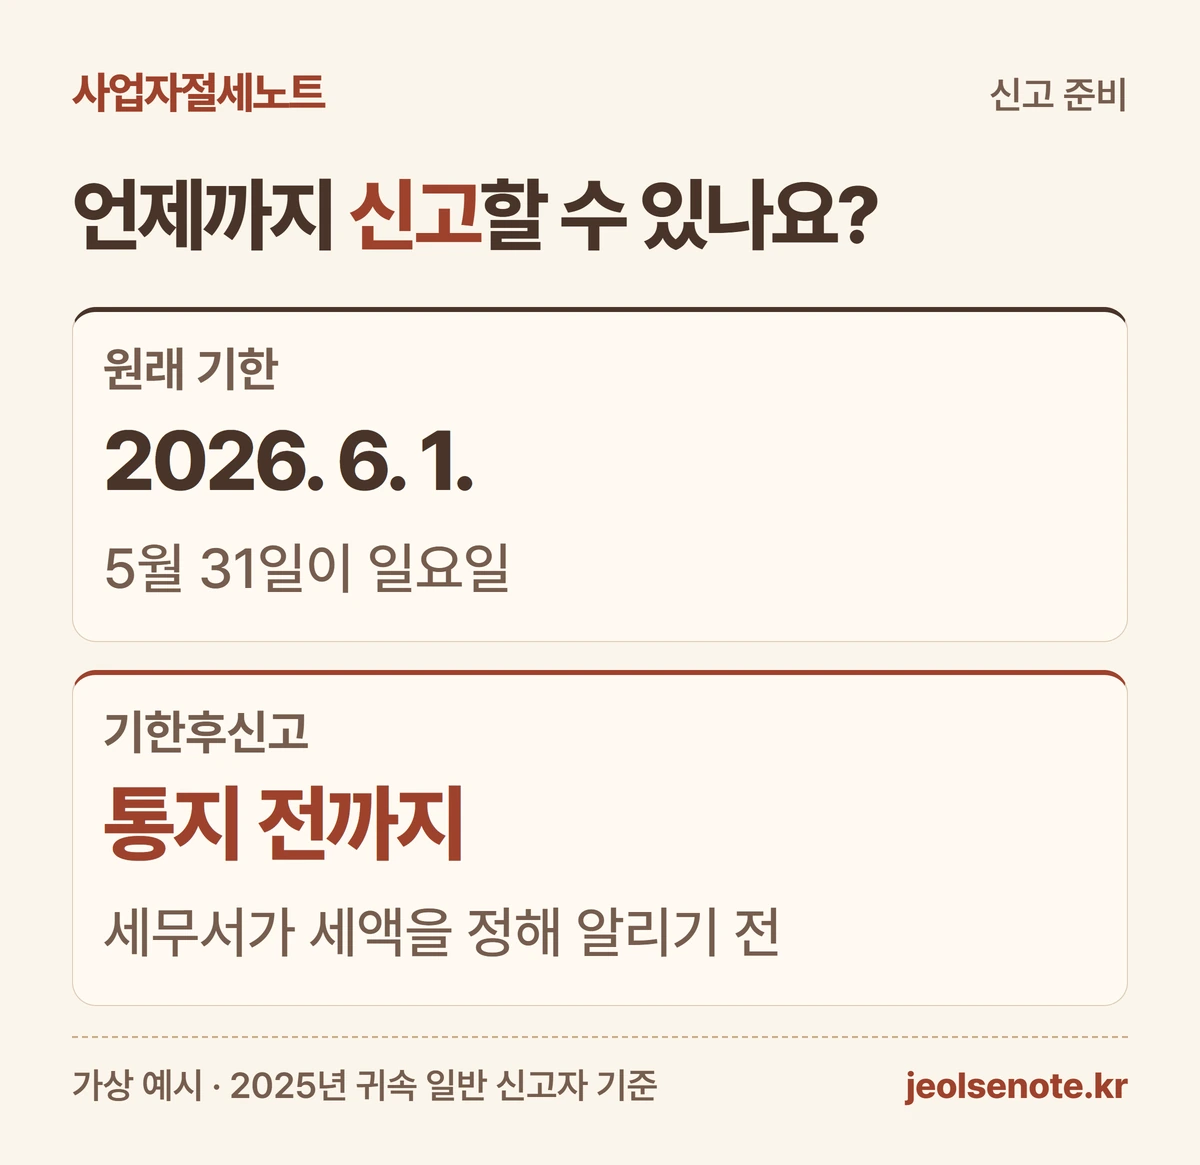
기한후신고는 세무서가 세금을 정해서 통지하기 전까지 할 수 있습니다. 세무서는 기한후신고를 받으면 보통 3개월 안에 세액을 확정해 알려줍니다. [근거 3]
2025년에 번 소득의 종합소득세 신고기한은 원래 5월 31일입니다. 올해는 5월 31일이 일요일이어서 다음 날인 2026년 6월 1일이 기한이었습니다. [근거 1] [근거 2]
성실신고확인대상 사업자는 기한이 6월 30일입니다. 이 글의 날짜 계산은 6월 1일이 기한이었던 일반 신고자를 기준으로 합니다.
 도해 크게 보기
늦게 신고하면 어떤 가산세가 붙나요?
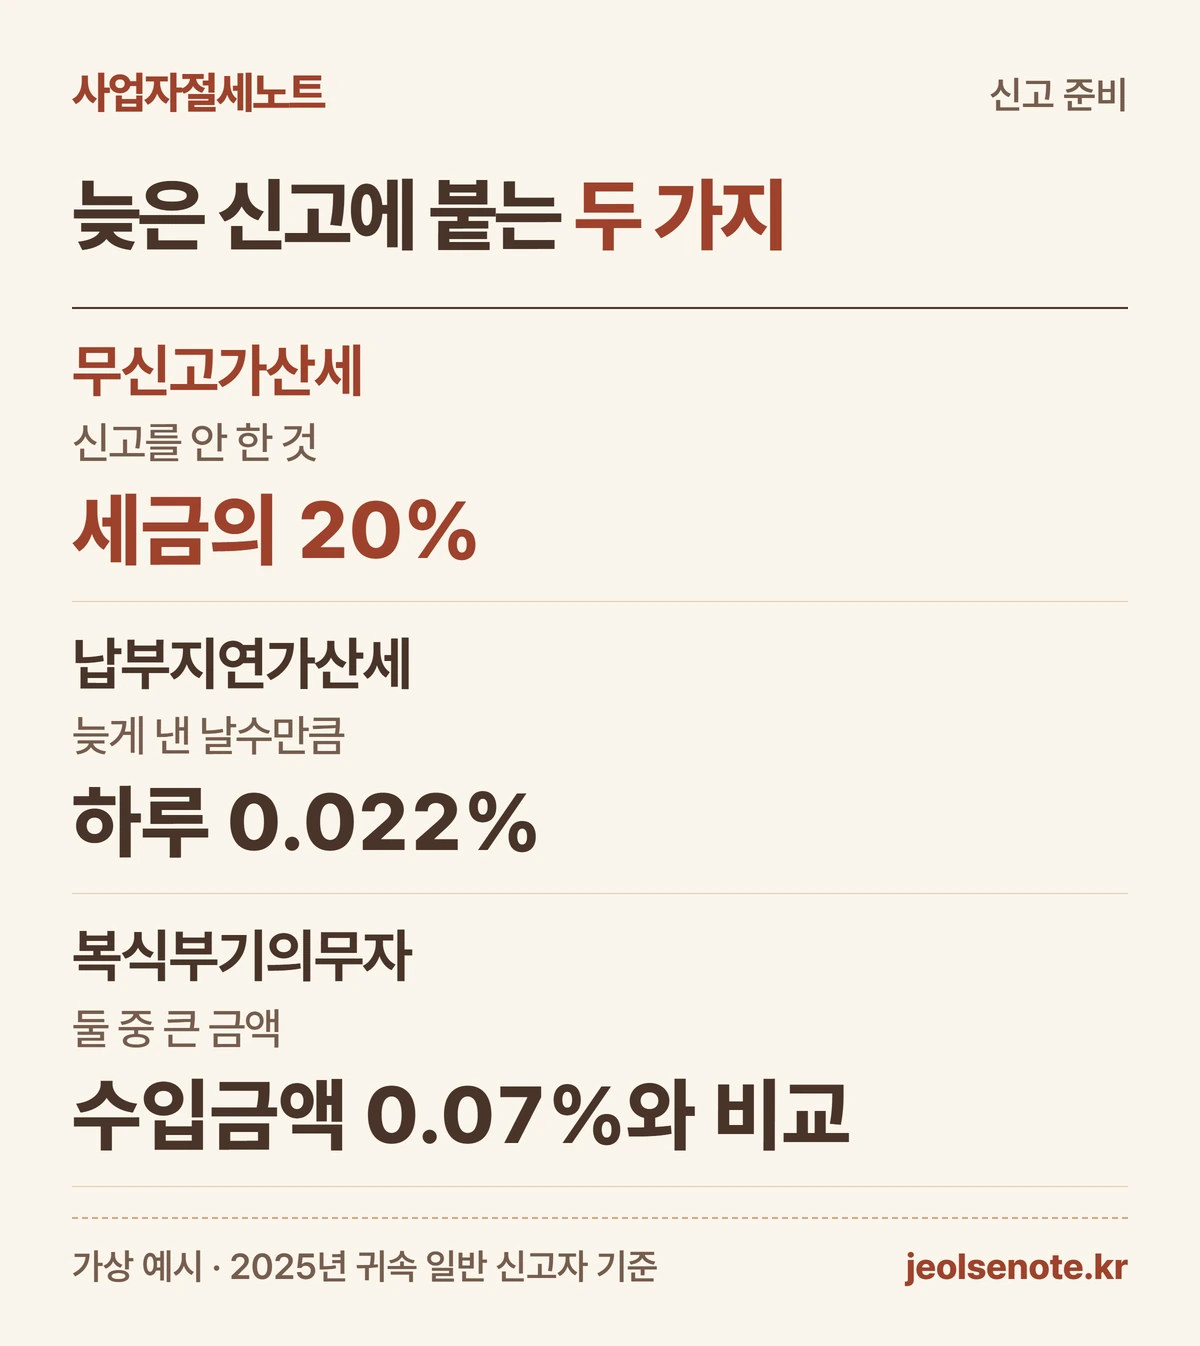
가산세는 의무를 지키지 않았을 때 세금에 더 붙는 돈입니다. 기한후신고를 하면 보통 두 가지가 붙습니다.
첫째는 무신고가산세입니다. 신고를 안 한 것에 대한 가산세로, 일반적인 경우 원래 냈어야 할 세금의 20%입니다. 매출을 숨기는 등 부정행위가 있으면 40%입니다. [근거 4]
둘째는 납부지연가산세입니다. 세금을 늦게 낸 날짜만큼 붙는 이자 성격의 가산세로, 하루에 0.022%씩 늘어납니다. [근거 5] [근거 6]
복식부기의무자는 계산이 하나 더 있습니다. 세금의 20%와 수입금액의 0.07% 중 큰 금액이 무신고가산세입니다. 장부를 쓰지 않아 붙는 무기장가산세와 겹치면 둘 중 큰 것만 적용합니다. [근거 4]
| 가산세 | 계산 방법 |
|---|---|
| 무신고가산세(일반) | 내야 할 세금 × 20%, 신고 시점에 따라 감면 |
| 무신고가산세(복식부기의무자) | 세금 × 20%와 수입금액 × 0.07% 중 큰 금액, 신고 시점에 따라 감면 |
| 납부지연가산세 | 내야 할 세금 × 늦은 날수 × 0.022%, 감면 없음 |
 도해 크게 보기
언제 신고하느냐에 따라 가산세가 얼마나 줄어드나요?
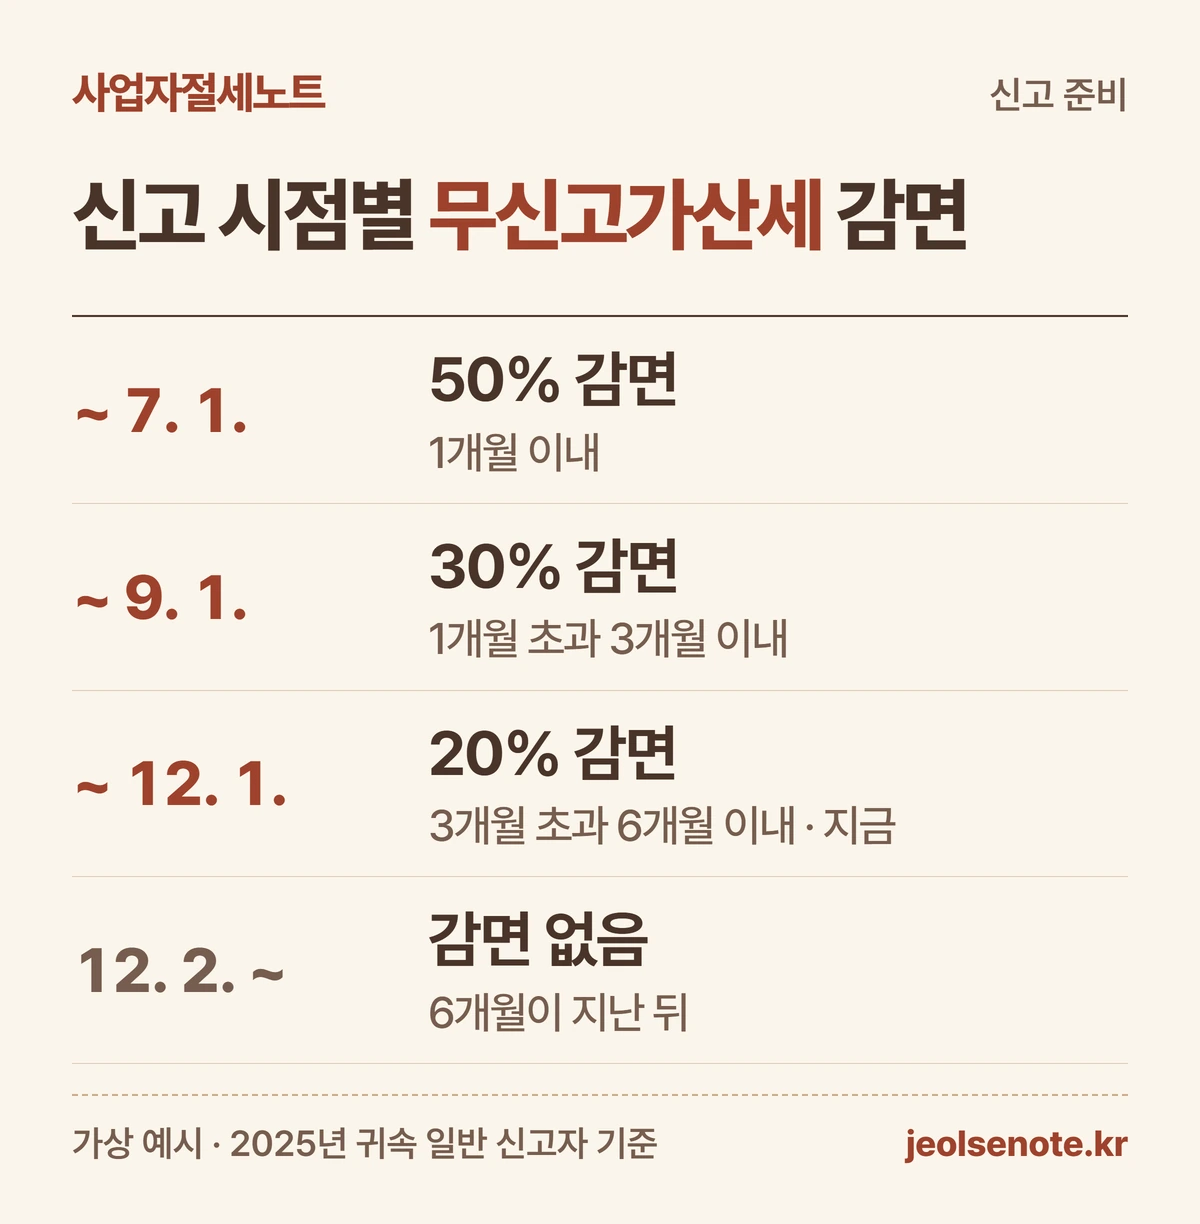
기한후신고를 빨리 할수록 무신고가산세가 많이 줄어듭니다. 기한이 지난 뒤 1개월 이내면 50%, 1개월 초과 3개월 이내면 30%, 3개월 초과 6개월 이내면 20%를 깎아 줍니다. [근거 7]
6월 1일이 기한이었다면 기한 다음 날부터 기간을 세어 7월 1일까지가 50%, 9월 1일까지가 30%, 12월 1일까지가 20% 구간입니다. 이 날짜는 일반적인 기간 계산 방법으로 우리가 계산한 값이므로 마지막 며칠에 걸친다면 세무서나 세무대리인에게 확인하세요.
10월에 이 글을 읽는다면 20% 감면 구간에 있습니다. 6개월이 지나면 이 감면은 없어집니다.
감면되는 것은 무신고가산세뿐입니다. 납부지연가산세는 깎아 주지 않고 하루하루 늘어나므로, 신고할 때 세금도 같이 내는 것이 유리합니다. [근거 3] [근거 7]
 도해 크게 보기
내야 할 세금이 300만원이면 실제로 얼마를 더 내나요?
이해를 위한 가상 사례입니다. 간편장부대상자인 사장님이 6월 1일까지 신고했다면 종합소득세 300만원을 냈어야 했고, 부정행위는 없었다고 가정합니다.
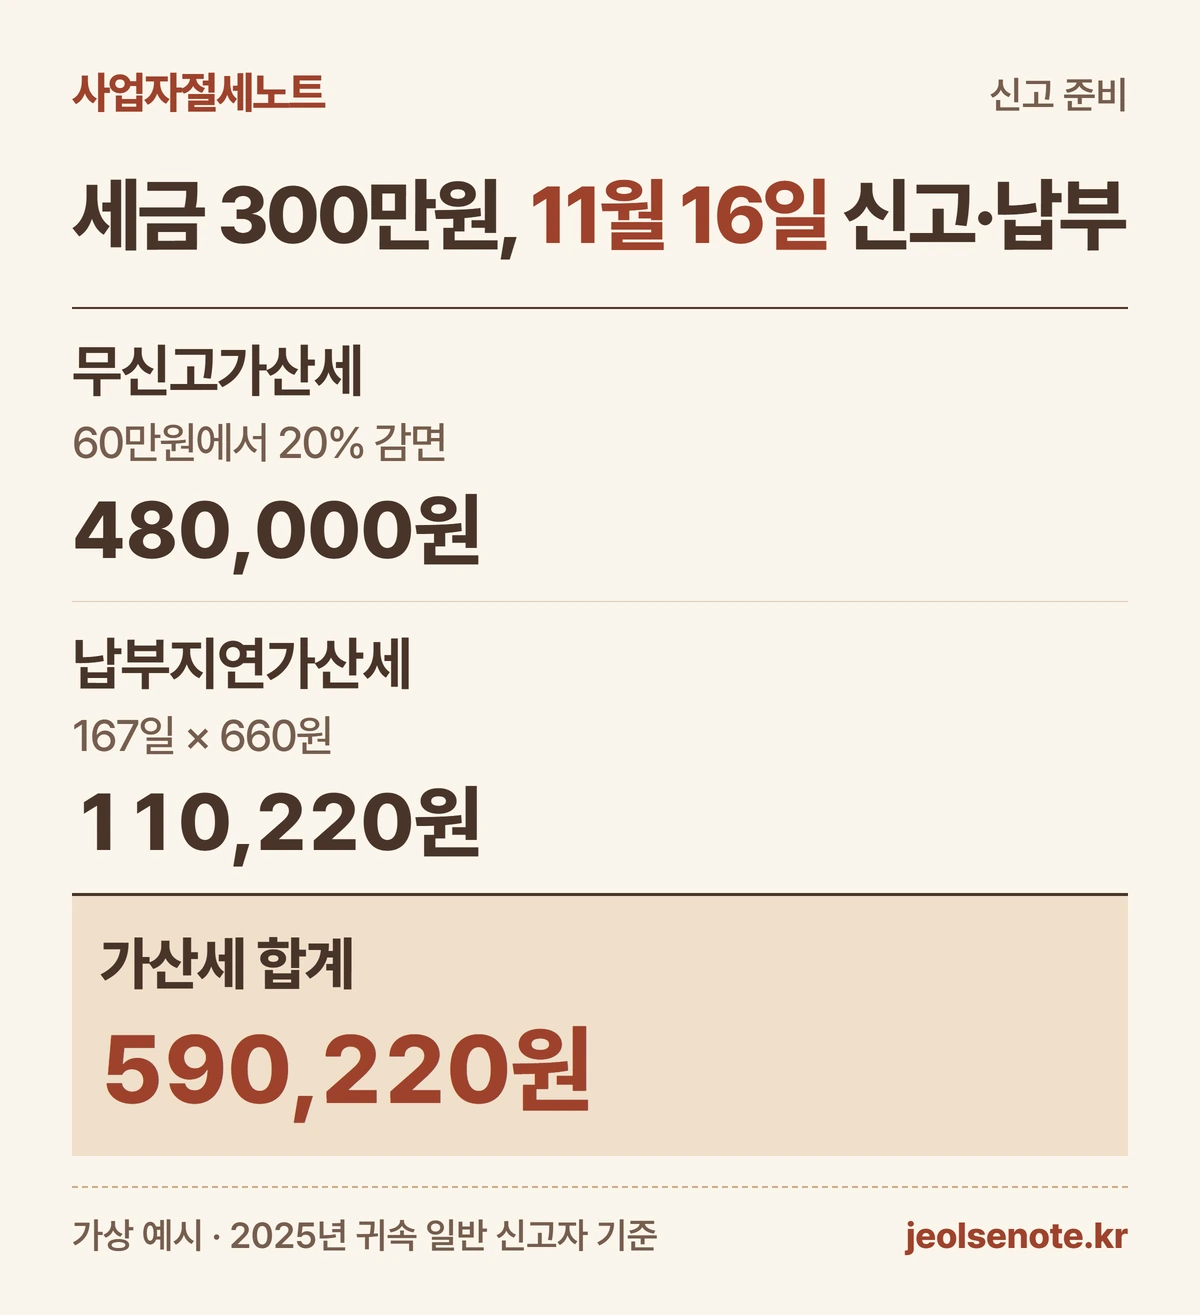
11월 16일에 기한후신고를 하고 그날 세금을 모두 냈다면 무신고가산세는 300만원 × 20% = 60만원입니다. 3개월 초과 6개월 이내라 20%를 감면받아 48만원이 됩니다.
납부지연가산세는 6월 2일부터 납부일 전날인 11월 15일까지 167일을 셉니다. 300만원 × 167일 × 0.022% = 110,220원입니다.
가산세 합계는 590,220원이고 세금까지 3,590,220원을 냅니다. 같은 사장님이 12월 14일에 신고·납부하면 감면이 없어 무신고가산세 60만원, 195일분 납부지연가산세 128,700원으로 가산세가 728,700원이 됩니다.
| 신고·납부일 | 가산세 |
|---|---|
| 11월 16일 · 무신고가산세 | 60만원 − 20% 감면 = 48만원 |
| 11월 16일 · 납부지연가산세 | 167일 × 660원 = 110,220원 |
| 11월 16일 · 합계 | 590,220원 |
| 12월 14일 · 무신고가산세 | 60만원(감면 없음) |
| 12월 14일 · 납부지연가산세 | 195일 × 660원 = 128,700원 |
| 12월 14일 · 합계 | 728,700원 |
 도해 크게 보기
기한후신고를 하면 받을 수 있던 감면도 그대로 받나요?
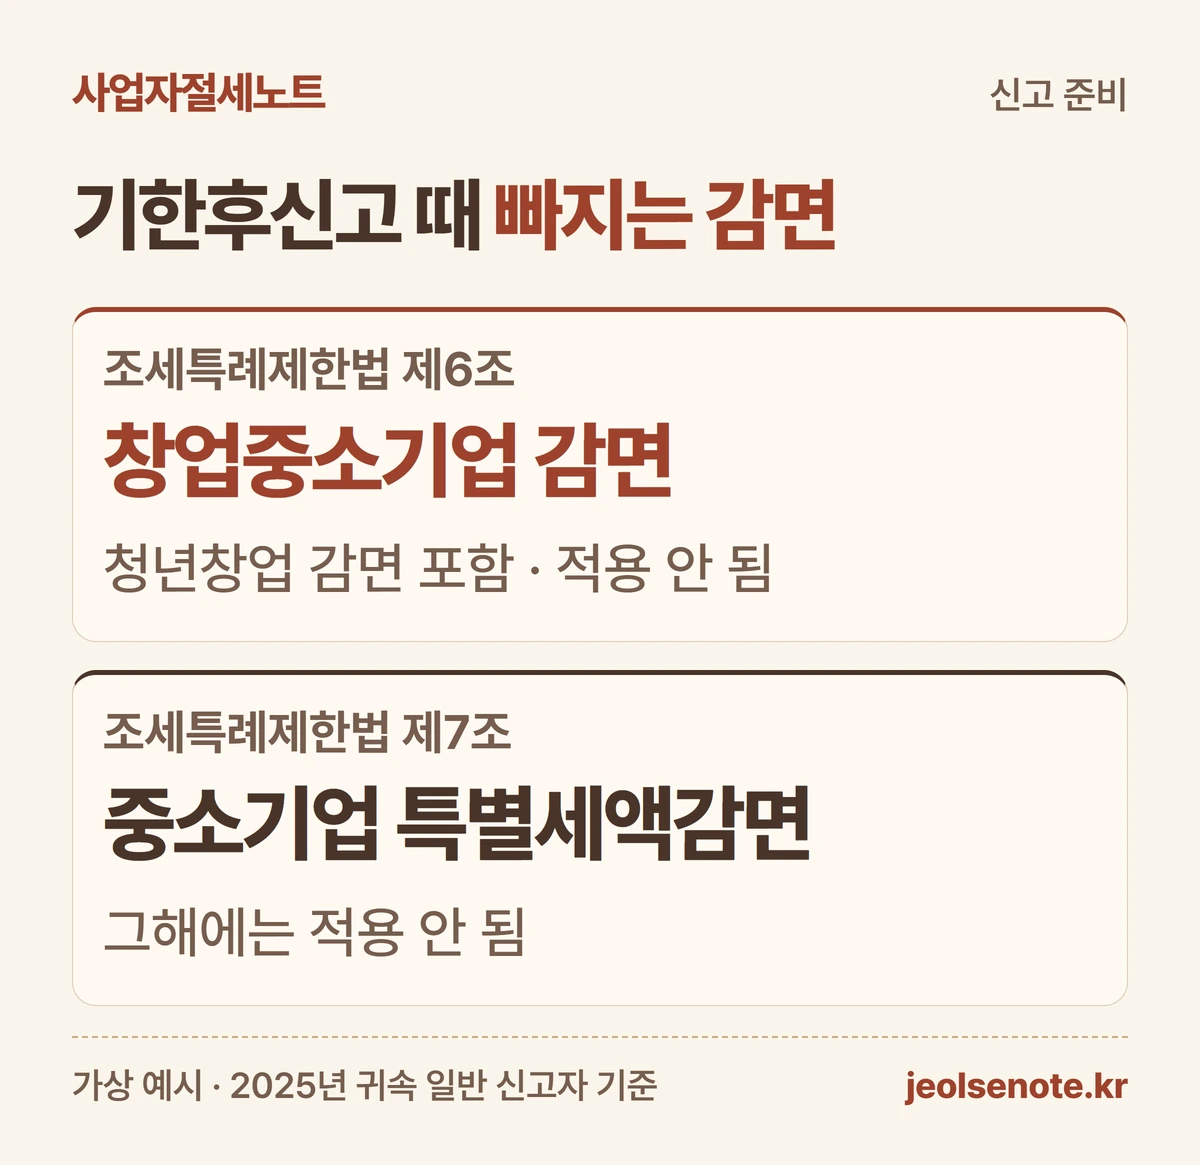
아닙니다. 기한후신고를 하면 조세특례제한법에서 정한 일부 세액감면을 받을 수 없습니다. [근거 9]
대표적인 것이 창업중소기업 세액감면과 중소기업 특별세액감면입니다. 청년창업세액감면도 창업중소기업 세액감면에 들어가므로, 원래 감면을 받던 사장님이라면 그해에는 이 감면 없이 세금을 계산해야 합니다.
그래서 감면 대상 사장님은 가산세보다 감면을 잃는 금액이 더 클 수 있습니다. 다음 해부터는 기한 안에 신고해야 감면을 다시 챙길 수 있습니다.
세무공무원의 조사가 시작된 것을 알고 기한후신고를 하면 무신고가산세 감면도 받을 수 없습니다. 조사를 알리는 통지를 받았다면 혼자 처리하지 말고 세무대리인과 상의하세요. [근거 8]
 도해 크게 보기
환급받을 돈만 있어도 서둘러야 하나요?
세금을 돌려받을 사람도 기한후신고를 할 수 있습니다. 내야 할 세금이 없으면 일반적으로 무신고가산세와 납부지연가산세도 생기지 않습니다. [근거 4] [근거 5]
다만 복식부기의무자는 내야 할 세금이 없어도 수입금액의 0.07%가 무신고가산세가 될 수 있습니다. 수입금액이 2억원이면 14만원이고, 3개월 초과 6개월 이내 신고라면 20%를 감면받아 112,000원입니다. [근거 4] [근거 7]
종합소득세를 신고하면 개인지방소득세도 따로 신고해야 합니다. 지방소득세의 기한후신고 가산세 감면율도 1개월 50%, 3개월 30%, 6개월 20%로 같습니다. [근거 10]
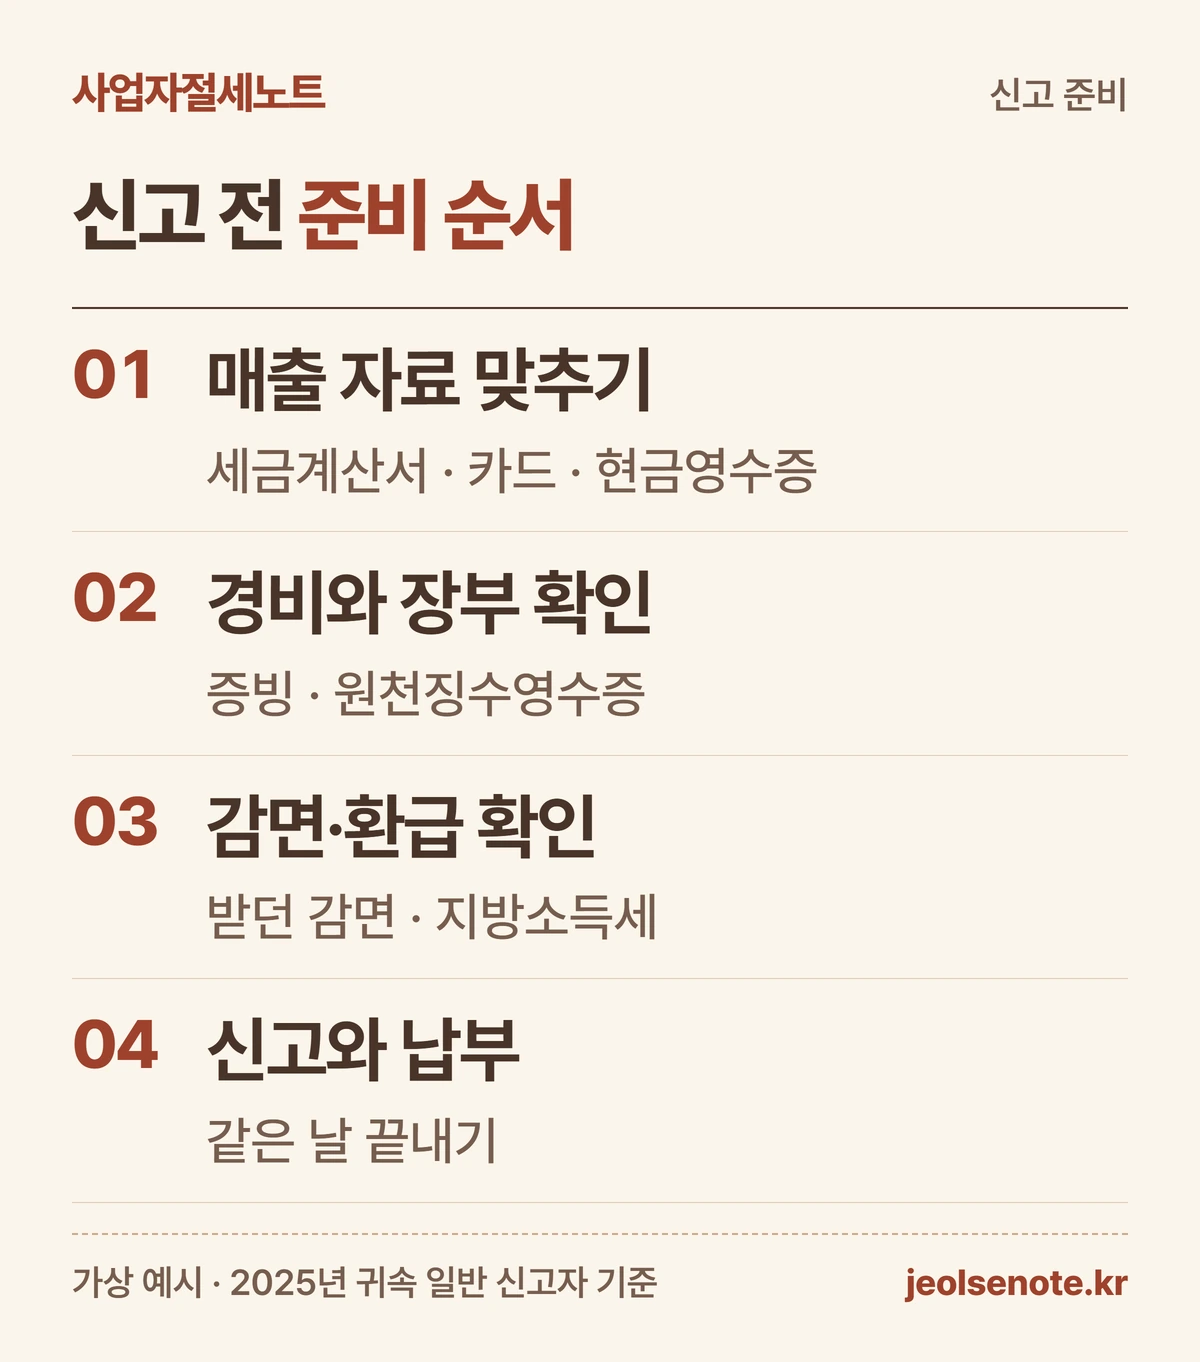
신고 전에는 매출 자료(세금계산서·카드·현금영수증), 경비 증빙, 장부 여부, 원천징수영수증, 받던 감면 목록을 모으세요. 자료를 다 모았다면 미루지 말고 신고와 납부를 같은 날 끝내는 것이 가산세를 줄이는 가장 쉬운 방법입니다.
 도해 크게 보기
확인한 근거
- 소득세법 제70조 — 종합소득과세표준 확정신고 ↗
- 국세기본법 제5조 — 기한의 특례 ↗
- 국세기본법 제45조의3 — 기한 후 신고 ↗
- 국세기본법 제47조의2 — 무신고가산세 ↗
- 국세기본법 제47조의4 — 납부지연가산세 ↗
- 국세기본법 시행령 제27조의4 — 납부지연가산세의 이자율 ↗
- 국세기본법 제48조 — 가산세 감면 등 ↗
- 국세기본법 시행령 제29조 — 가산세 감면 제외 사유 ↗
- 조세특례제한법 제128조 — 추계과세 시 등의 감면배제 ↗
- 지방세기본법 제57조 — 가산세의 감면 등 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-10-15 · 전문가 검수 확인 후 발행.