
부가세 예정고지는 직전 6개월 납부세액의 50%입니다. 2026년 10월 납부기한, 50만원 미만 제외, 매출이 3분의 1 미만일 때 예정신고로 바꾸는 법을 계산 예시로 정리합니다.
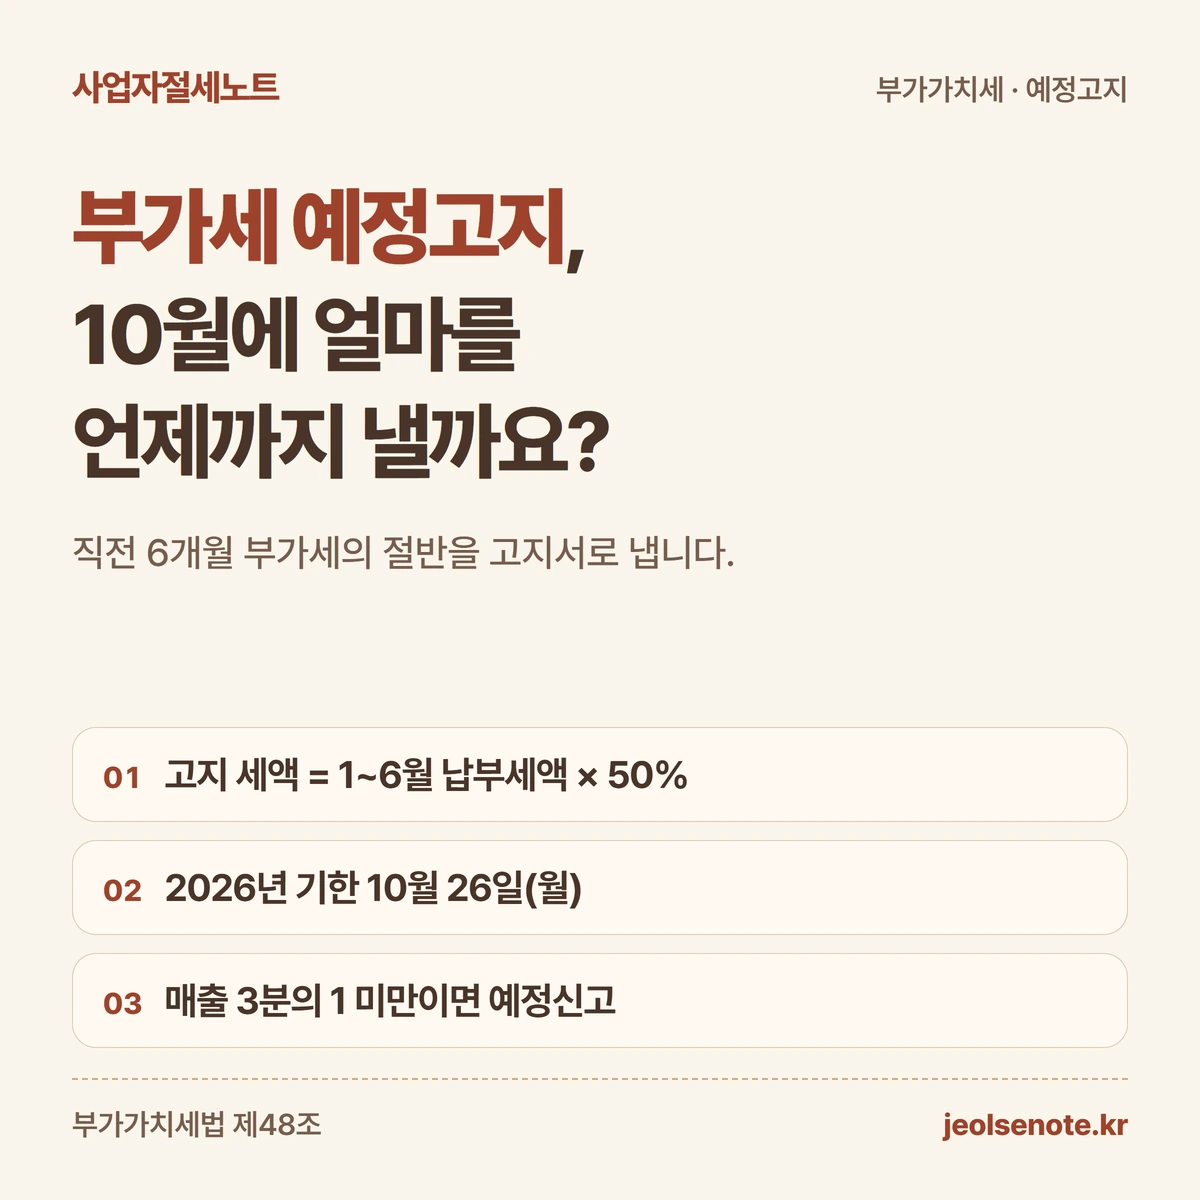
- 개인 일반과세자는 10월에 직전 6개월 부가세의 50%를 고지서로 냅니다.
- 2026년은 10월 25일이 일요일이라 10월 26일(월)까지 내면 됩니다.
- 고지할 금액이 50만원 미만이면 고지하지 않고 1월 확정신고 때 한 번에 냅니다.
- 7~9월 매출이나 납부세액이 3분의 1 미만이면 예정신고로 실제 세액만 낼 수 있습니다.
 이미지 크게 보기
부가세 예정고지는 무엇이고 누가 받나요?
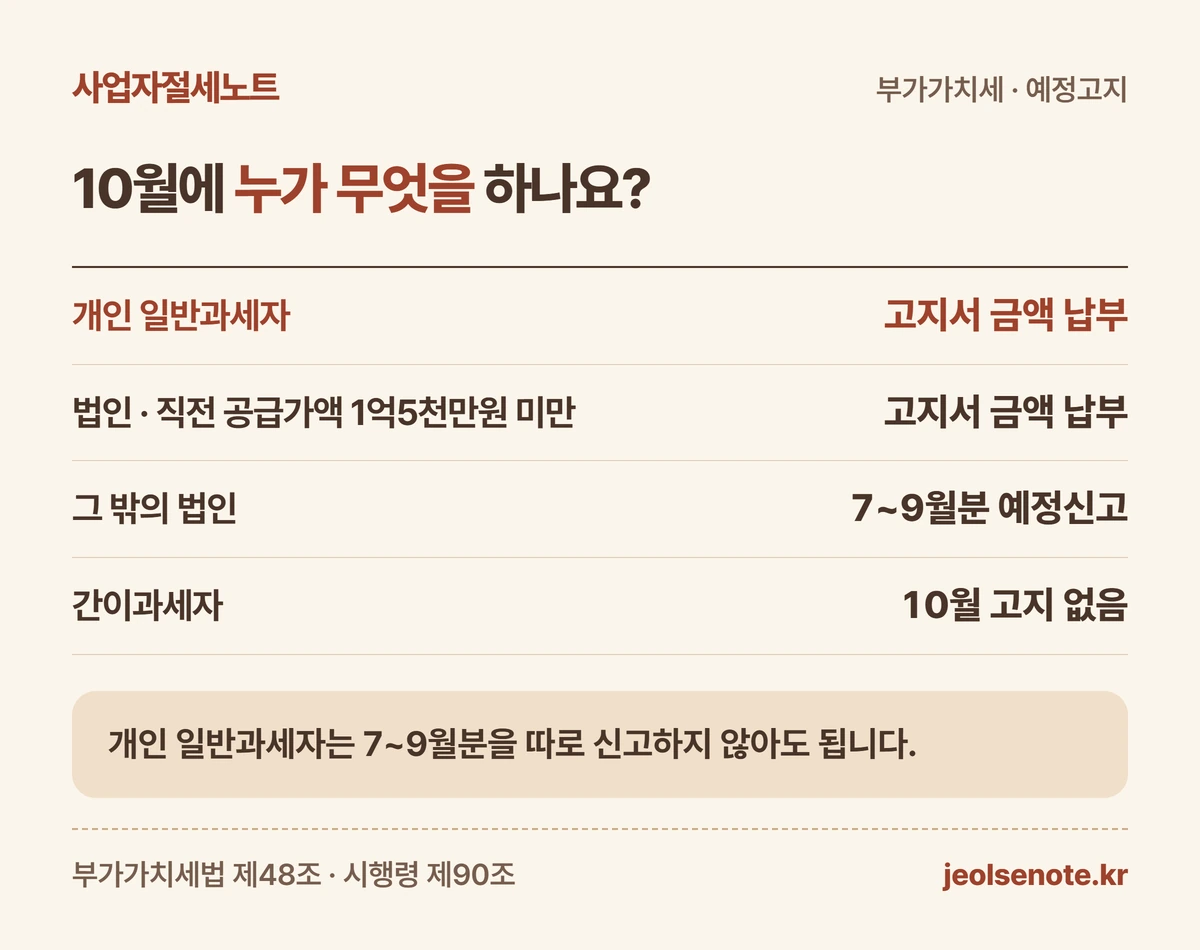
예정고지는 세무서가 직전 6개월 부가세의 절반을 미리 계산해 고지서로 보내는 제도입니다. 개인 일반과세자는 7~9월분을 따로 신고하지 않고 이 고지서 금액을 내면 됩니다. [근거 1] [근거 4]
여기서 과세기간은 부가세를 계산하는 6개월 단위입니다. 1~6월이 1기, 7~12월이 2기입니다.
직전 과세기간 공급가액이 1억5천만원 미만인 작은 법인도 같은 방식으로 고지를 받습니다. 공급가액은 부가세를 뺀 판매 금액을 말합니다. [근거 2]
| 구분 | 10월에 하는 일 |
|---|---|
| 개인 일반과세자 | 예정고지서 금액 납부 |
| 직전 공급가액 1억5천만원 미만 법인 | 예정고지서 금액 납부 |
| 그 밖의 법인 | 7~9월분 예정신고·납부 |
| 간이과세자 | 10월 고지 없음(7월 예정부과) |
 도해 크게 보기
10월 고지 세액은 얼마이고 언제까지 내나요?
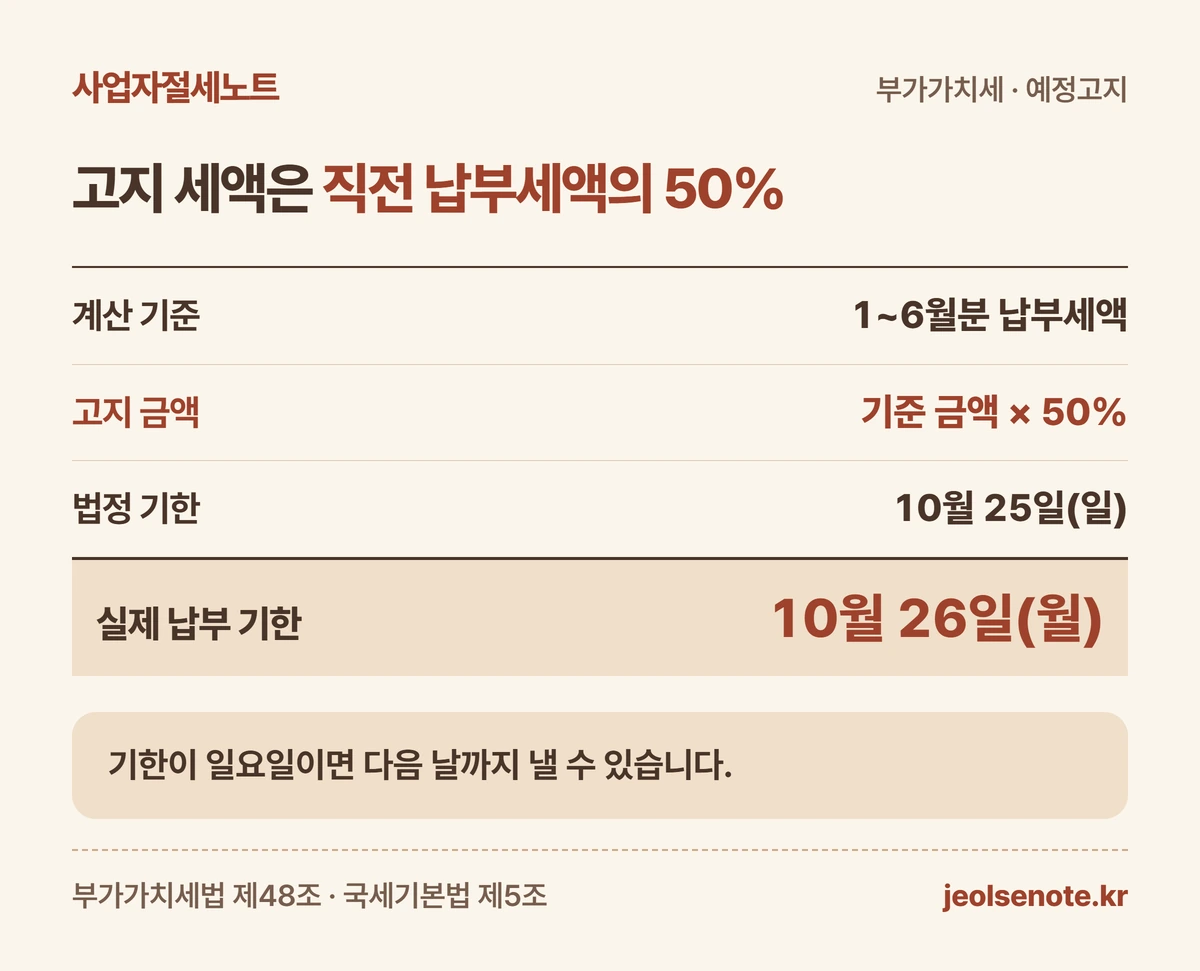
직전 과세기간에 실제로 낸 부가세의 50%입니다. 1천원 미만은 버립니다. [근거 1]
10월 고지라면 올해 7월에 신고한 1~6월분 납부세액이 기준입니다. 수정신고나 경정으로 금액이 바뀌었다면 바뀐 금액을 씁니다. [근거 1]
납부기한은 예정신고기간이 끝난 뒤 25일, 곧 10월 25일입니다. 2026년 10월 25일은 일요일이라 다음 날인 10월 26일(월)이 기한입니다. [근거 1] [근거 5]
| 항목 | 2026년 10월 기준 |
|---|---|
| 계산 기준 | 1~6월분 납부세액 |
| 고지 금액 | 기준 금액의 50% |
| 법정 기한 | 10월 25일(일) |
| 실제 납부 기한 | 10월 26일(월) |
 도해 크게 보기
고지서가 오지 않는 경우는 언제인가요?
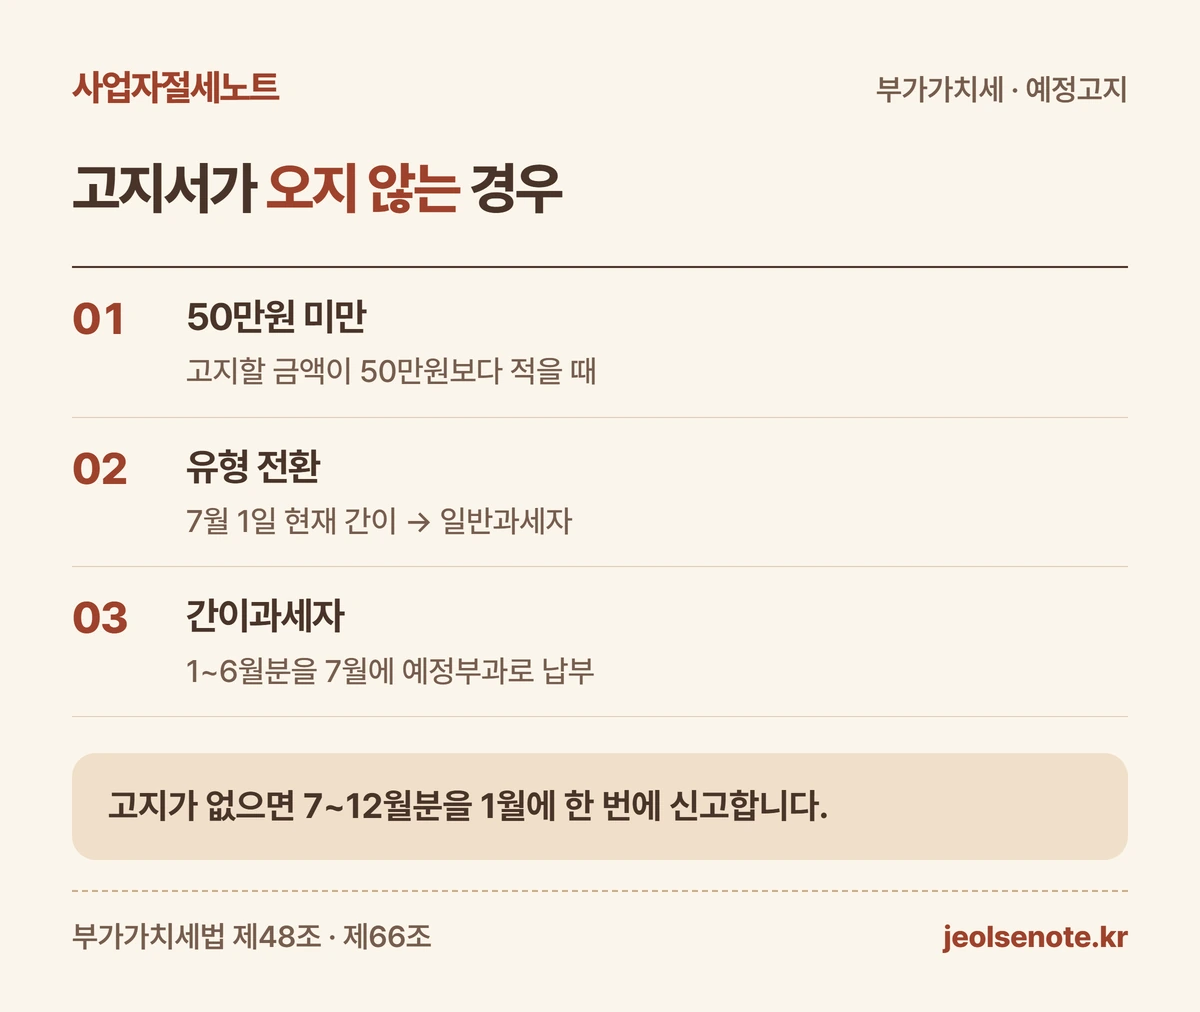
고지할 금액이 50만원 미만이면 세무서가 고지하지 않습니다. 직전 6개월 납부세액이 100만원보다 적었다면 보통 여기에 해당합니다. [근거 1]
이때는 10월에 낼 것이 없습니다. 7~12월분을 다음 해 1월 확정신고 때 한 번에 신고하고 냅니다. [근거 3] [근거 4]
간이과세자는 1~6월분을 7월에 예정부과로 냅니다. 그래서 10월 예정고지 대상이 아닙니다. [근거 6]
- 고지할 금액(직전 납부세액의 50%)이 50만원 미만
- 7월 1일 현재 간이과세자에서 일반과세자로 바뀐 경우
- 재난 등으로 세무서가 납부할 수 없다고 인정한 경우
- 간이과세자(7월 예정부과 대상)
 도해 크게 보기
매출이 줄었다면 예정신고로 바꿀 수 있나요?
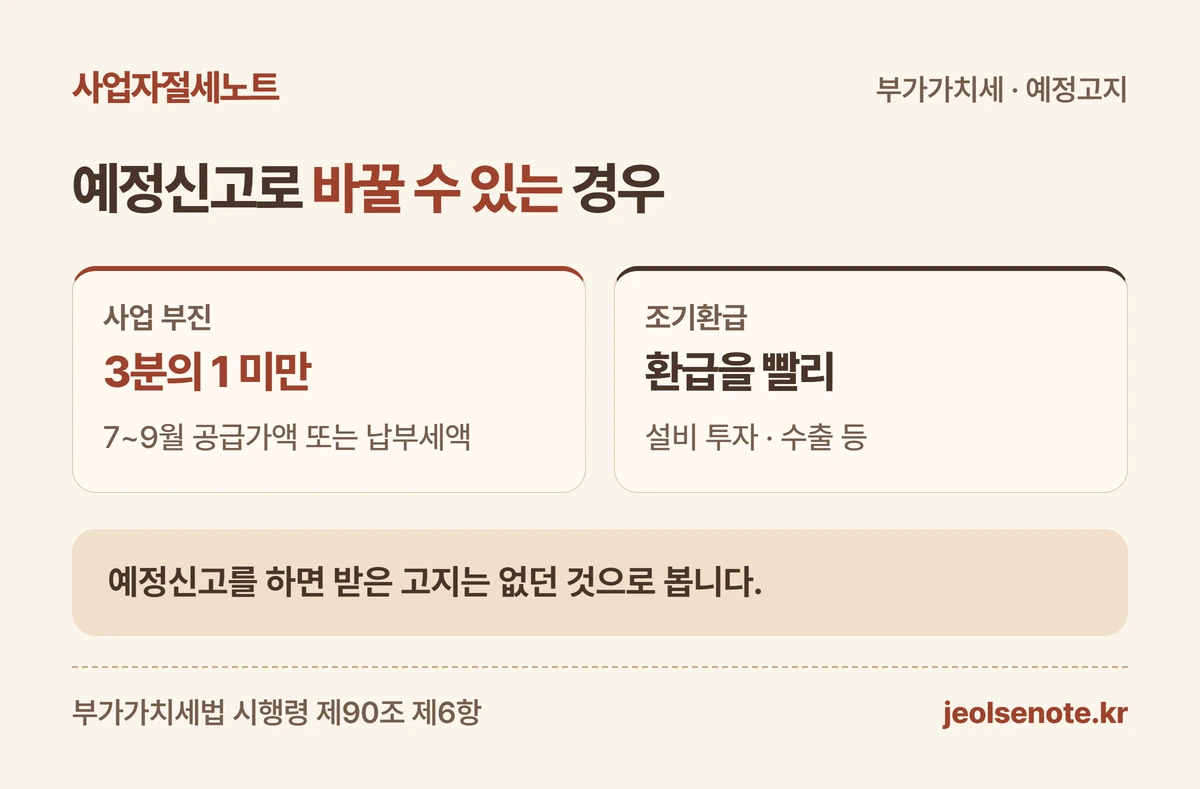
네. 7~9월 공급가액이나 납부세액이 직전 6개월의 3분의 1에 못 미치면 예정신고를 선택할 수 있습니다. 둘 중 하나만 미달해도 됩니다. [근거 2]
예정신고는 7~9월 실제 매출과 매입으로 세금을 직접 계산해 신고하는 방법입니다. 이렇게 신고하면 받은 고지는 없었던 것으로 봅니다. [근거 1]
7~9월에 조기환급을 받으려는 경우도 예정신고를 할 수 있습니다. 조기환급은 설비 투자·수출 등으로 돌려받을 세금을 빨리 받는 제도입니다. [근거 2]
예정신고를 할 때는 신고서와 매출·매입 세금계산서 합계표를 함께 냅니다. 기한은 고지서와 같은 10월 26일입니다. [근거 2] [근거 5]
| 비교 대상 | 3분의 1 기준 |
|---|---|
| 공급가액 | 7~9월 ÷ 직전 1~6월 |
| 납부세액 | 7~9월 ÷ 직전 1~6월 |
| 둘 중 하나라도 미달 | 예정신고 선택 가능 |
 도해 크게 보기
가상 사례로 계산하면 얼마가 달라지나요?
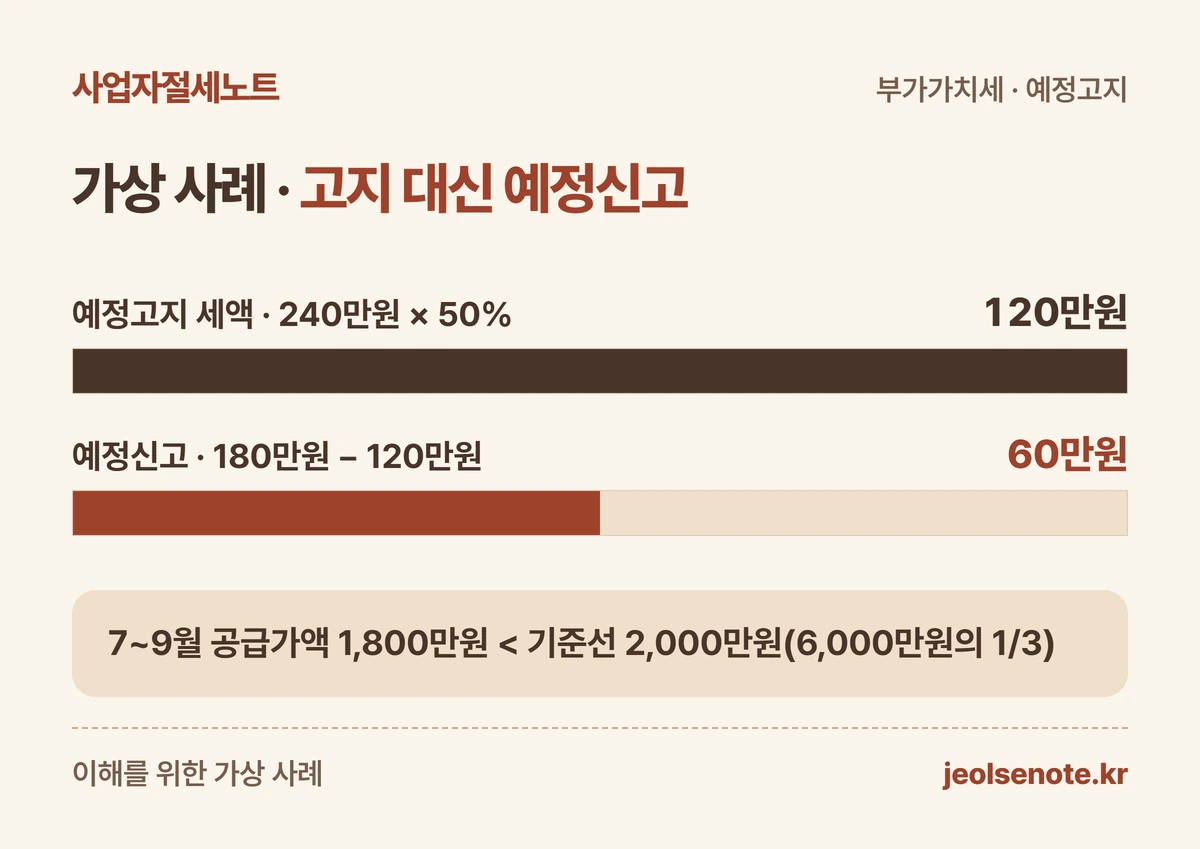
이해를 위한 가상 사례입니다. 카페를 하는 개인 일반과세자가 1~6월분 부가세로 240만원을 냈습니다. 같은 기간 공급가액은 6,000만원입니다.
10월 고지 세액은 240만원의 50%인 120만원입니다. 그런데 7~9월 공급가액은 1,800만원으로 줄었습니다.
공급가액 기준선은 6,000만원의 3분의 1인 2,000만원입니다. 1,800만원이 이보다 적으니 예정신고를 고를 수 있습니다.
7~9월 매출세액 180만원에서 매입세액 120만원을 빼면 납부세액은 60만원입니다. 예정신고를 하면 10월에는 120만원 대신 60만원을 냅니다.
| 항목 | 금액 |
|---|---|
| 1~6월 납부세액 | 240만원 |
| 10월 예정고지 세액 | 120만원 |
| 7~9월 공급가액 / 기준선 | 1,800만원 / 2,000만원 |
| 예정신고 시 10월 납부 | 60만원 |
 도해 크게 보기
1월 확정신고 때는 어떻게 정산되나요?
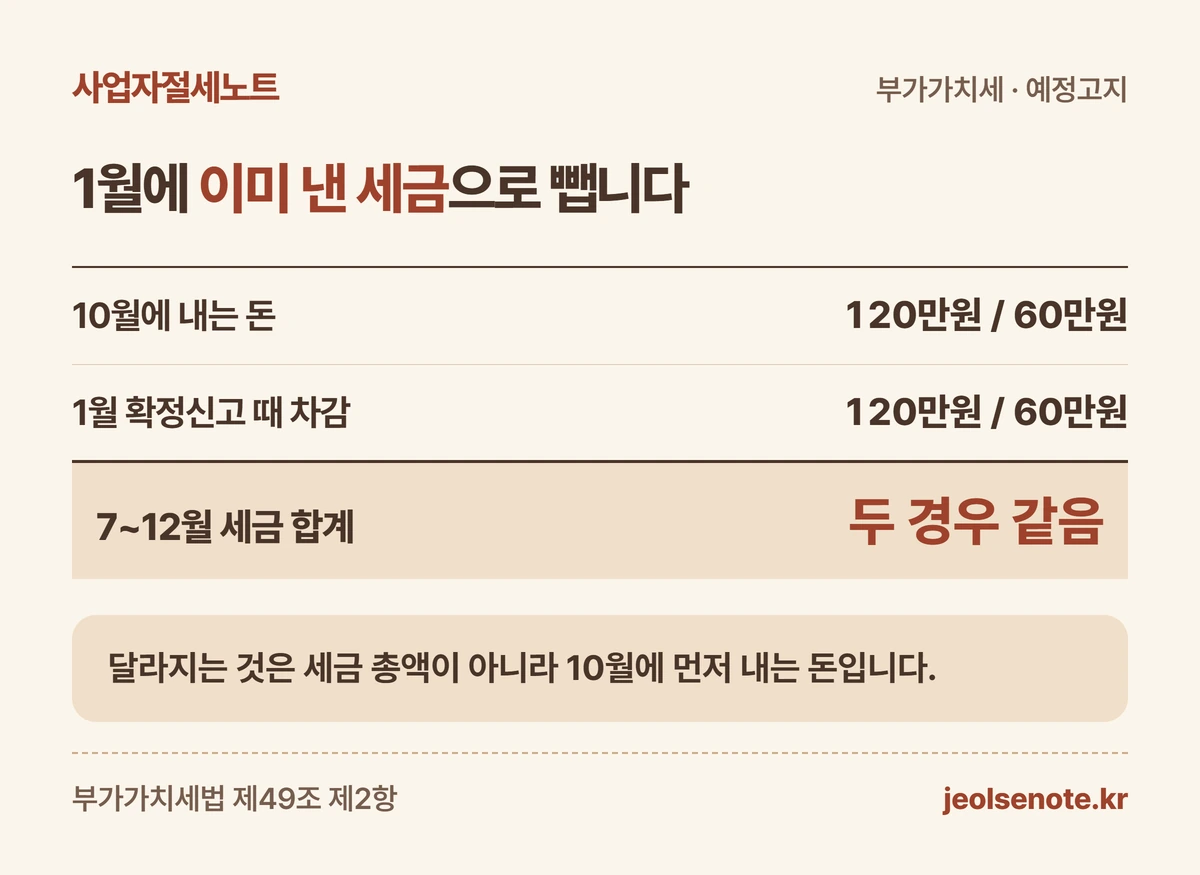
10월에 낸 금액은 1월 확정신고 때 빼고 계산합니다. 고지서 금액을 냈든 예정신고로 냈든 이미 낸 세금으로 차감됩니다. [근거 3]
그래서 예정신고를 고른다고 7~12월 전체 세금이 줄지는 않습니다. 줄어드는 것은 10월에 먼저 내는 돈입니다.
고지서 금액을 기한까지 내지 않으면 납부지연가산세가 붙을 수 있습니다. 예정신고를 할지 정하지 못했다면 기한을 넘기지 않는 것이 먼저입니다. [근거 7]
| 가상 사례 | 고지 납부 / 예정신고 |
|---|---|
| 10월에 내는 돈 | 120만원 / 60만원 |
| 1월 확정신고 때 차감 | 120만원 / 60만원 |
| 7~12월 세금 합계 | 두 경우 같음 |
 도해 크게 보기
10월 26일 전에 확인할 네 가지
고지서 금액이 맞는지보다 먼저 내 상황이 어느 쪽인지 확인하세요. 아래 순서로 보면 판단이 빨라집니다.
매출이 크게 줄었는데 판단이 어렵다면 7~9월 세금계산서와 카드매출 합계를 들고 세무대리인에게 확인하세요.
- 고지서 금액이 1~6월 납부세액의 50%인지
- 7~9월 공급가액·납부세액이 3분의 1 미만인지
- 예정신고를 한다면 매출·매입 합계표가 준비됐는지
- 어느 쪽이든 10월 26일(월)까지 납부했는지
확인한 근거
- 부가가치세법 제48조 예정신고와 납부 · 국가법령정보센터 ↗
- 부가가치세법 시행령 제90조 예정신고와 납부 · 국가법령정보센터 ↗
- 부가가치세법 제49조 확정신고와 납부 · 국가법령정보센터 ↗
- 국세청 개인신고안내 부가가치세 신고납부기한 ↗
- 국세기본법 제5조 기한의 특례 · 국가법령정보센터 ↗
- 부가가치세법 제66조 간이과세자 예정부과와 납부 · 국가법령정보센터 ↗
- 국세기본법 제47조의4 납부지연가산세 · 국가법령정보센터 ↗
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-21 · 전문가 검수 확인 후 발행.