
부가세 환급일은 신고일이 아니라 법정 신고기한을 기준으로 셉니다. 일반환급과 조기환급의 기한, 대상, 준비 자료를 정리합니다.
- 일반환급은 확정신고기한 후 30일 이내, 조기환급은 신고기한 후 15일 이내가 법정 기준입니다.
- 조기환급은 영세율이나 사업설비 취득·신축·증축 등 요건을 확인합니다.
- 신고일과 법정 신고기한을 구분해야 날짜 계산이 맞습니다.
- 세금계산서·자산명세·환급계좌를 신고 전에 대사합니다.
 이미지 크게 보기
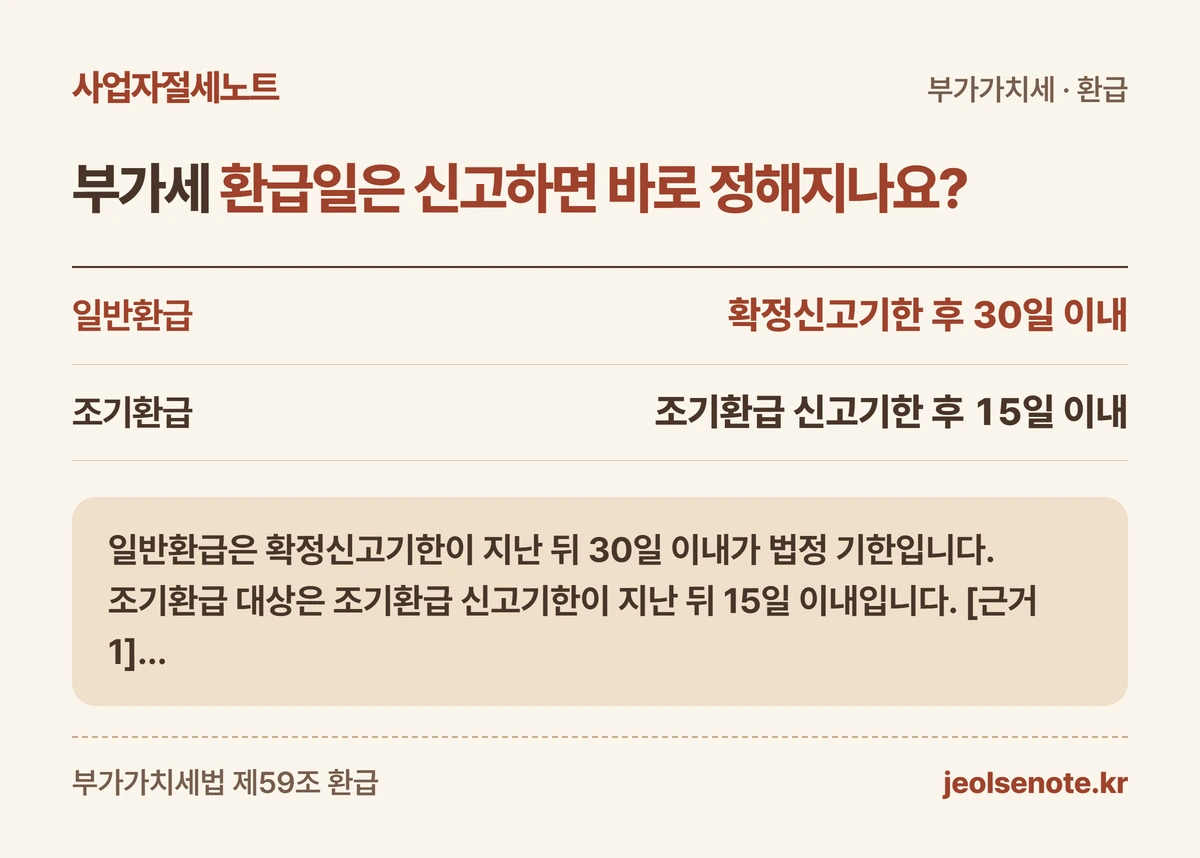
부가세 환급일은 신고하면 바로 정해지나요?
일반환급은 확정신고기한이 지난 뒤 30일 이내가 법정 기한입니다. 조기환급 대상은 조기환급 신고기한이 지난 뒤 15일 이내입니다. [근거 1] [근거 2]
여기서 기준은 신고서를 실제로 낸 날이 아니라 법정 신고기한입니다. 보완 요청이나 환급 검토가 있으면 실제 입금일은 달라질 수 있습니다.
환급세액은 매출세액보다 공제받을 매입세액이 클 때 생깁니다. 통장에 돈이 부족하다는 이유로 자동 환급되는 제도는 아닙니다.
| 구분 | 법정 환급 기한 |
|---|---|
| 일반환급 | 확정신고기한 후 30일 이내 |
| 조기환급 | 조기환급 신고기한 후 15일 이내 |
 도해 크게 보기
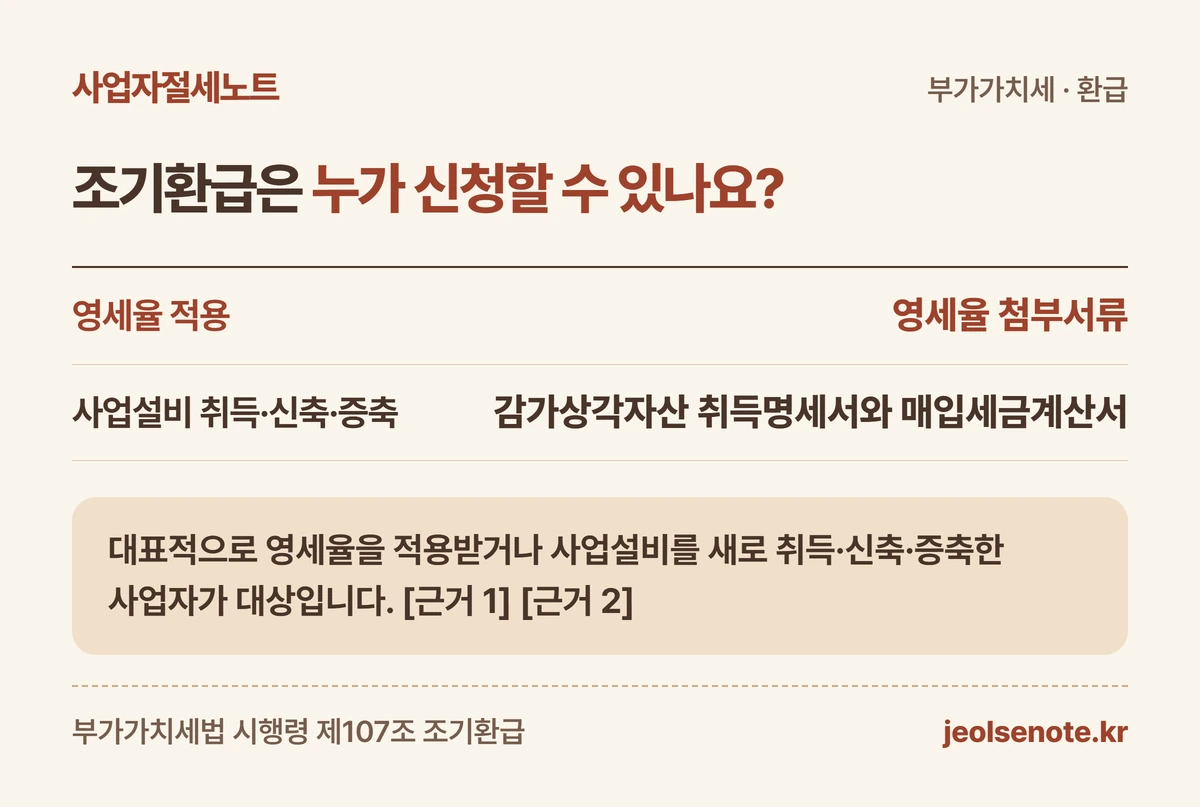
조기환급은 누가 신청할 수 있나요?
대표적으로 영세율을 적용받거나 사업설비를 새로 취득·신축·증축한 사업자가 대상입니다. [근거 1] [근거 2]
사업설비는 감가상각자산을 뜻합니다. 컴퓨터 한 대를 샀다는 사실만으로 단정하지 말고 자산 명세와 매입세금계산서를 함께 확인하세요.
조기환급 대상이 아니면 일반 확정신고의 환급 절차를 따릅니다. 빨리 받고 싶다는 사정만으로 조기환급을 선택할 수는 없습니다.
| 대표 요건 | 준비 자료 |
|---|---|
| 영세율 적용 | 영세율 첨부서류 |
| 사업설비 취득·신축·증축 | 감가상각자산 취득명세서와 매입세금계산서 |
 도해 크게 보기
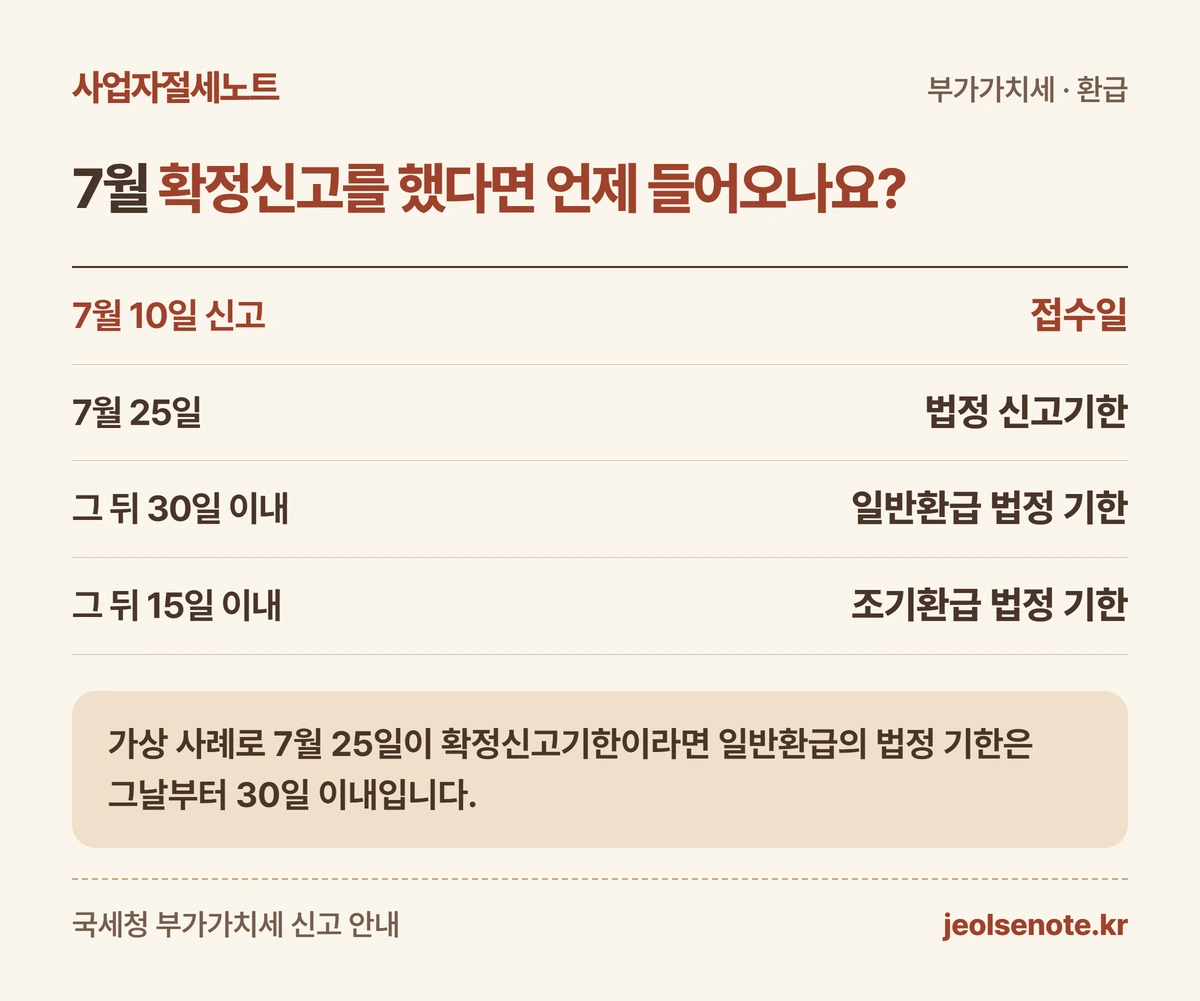
7월 확정신고를 했다면 언제 들어오나요?
가상 사례로 7월 25일이 확정신고기한이라면 일반환급의 법정 기한은 그날부터 30일 이내입니다.
조기환급 신고의 기한이 7월 25일인 경우에는 그날부터 15일 이내가 기준입니다. 주말·공휴일과 세무서 검토에 따라 실제 처리일은 달라질 수 있습니다.
신고일이 7월 10일이어도 기산점을 7월 10일로 잡지 않습니다. 달력에는 신고한 날과 법정 신고기한을 따로 적으세요.
| 가상 일정 | 확인 |
|---|---|
| 7월 10일 신고 | 접수일 |
| 7월 25일 | 법정 신고기한 |
| 그 뒤 30일 이내 | 일반환급 법정 기한 |
| 그 뒤 15일 이내 | 조기환급 법정 기한 |
 도해 크게 보기
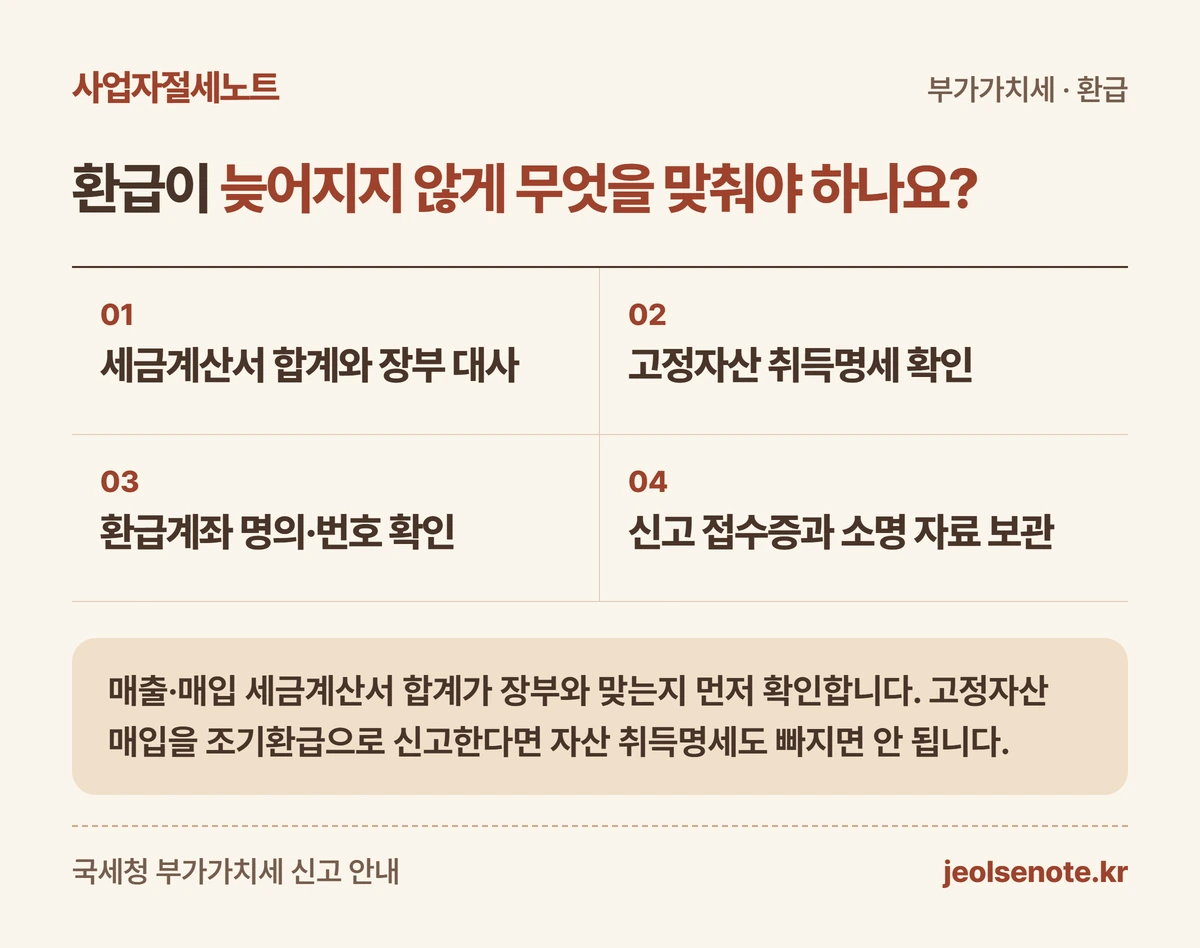
환급이 늦어지지 않게 무엇을 맞춰야 하나요?
매출·매입 세금계산서 합계가 장부와 맞는지 먼저 확인합니다. 고정자산 매입을 조기환급으로 신고한다면 자산 취득명세도 빠지면 안 됩니다. [근거 3]
환급계좌가 등록되어 있는지, 사업자 명의 계좌인지 확인하세요. 계좌 오류는 신고 내용이 맞아도 입금을 늦출 수 있습니다.
홈택스 접수증과 신고서의 환급세액을 보관하고, 세무서가 소명을 요청하면 원거래 계약·대금 지급·사업 사용 사실을 설명할 자료를 냅니다.
- 세금계산서 합계와 장부 대사
- 고정자산 취득명세 확인
- 환급계좌 명의·번호 확인
- 신고 접수증과 소명 자료 보관
 도해 크게 보기
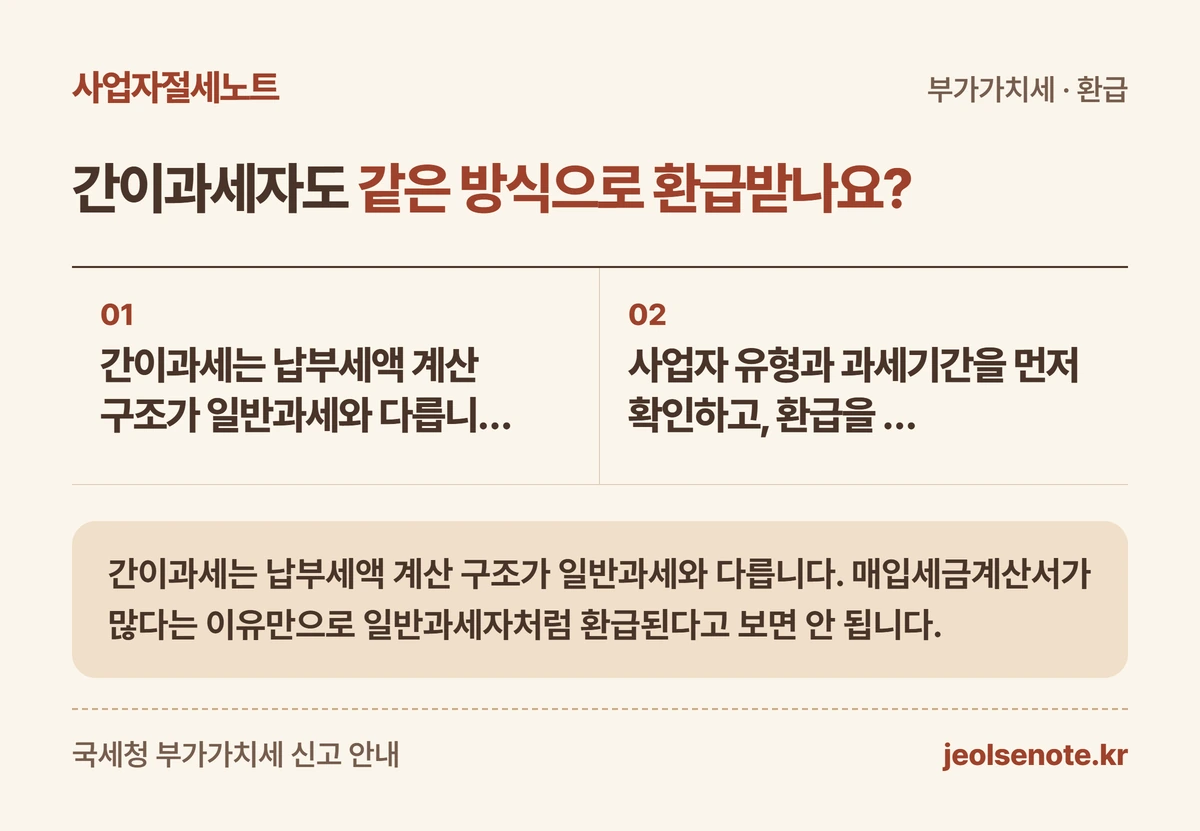
간이과세자도 같은 방식으로 환급받나요?
간이과세는 납부세액 계산 구조가 일반과세와 다릅니다. 매입세금계산서가 많다는 이유만으로 일반과세자처럼 환급된다고 보면 안 됩니다.
사업자 유형과 과세기간을 먼저 확인하고, 환급을 전제로 큰 설비를 사기 전에는 세무대리인에게 과세유형과 공제 가능 여부를 확인하세요.
 도해 크게 보기
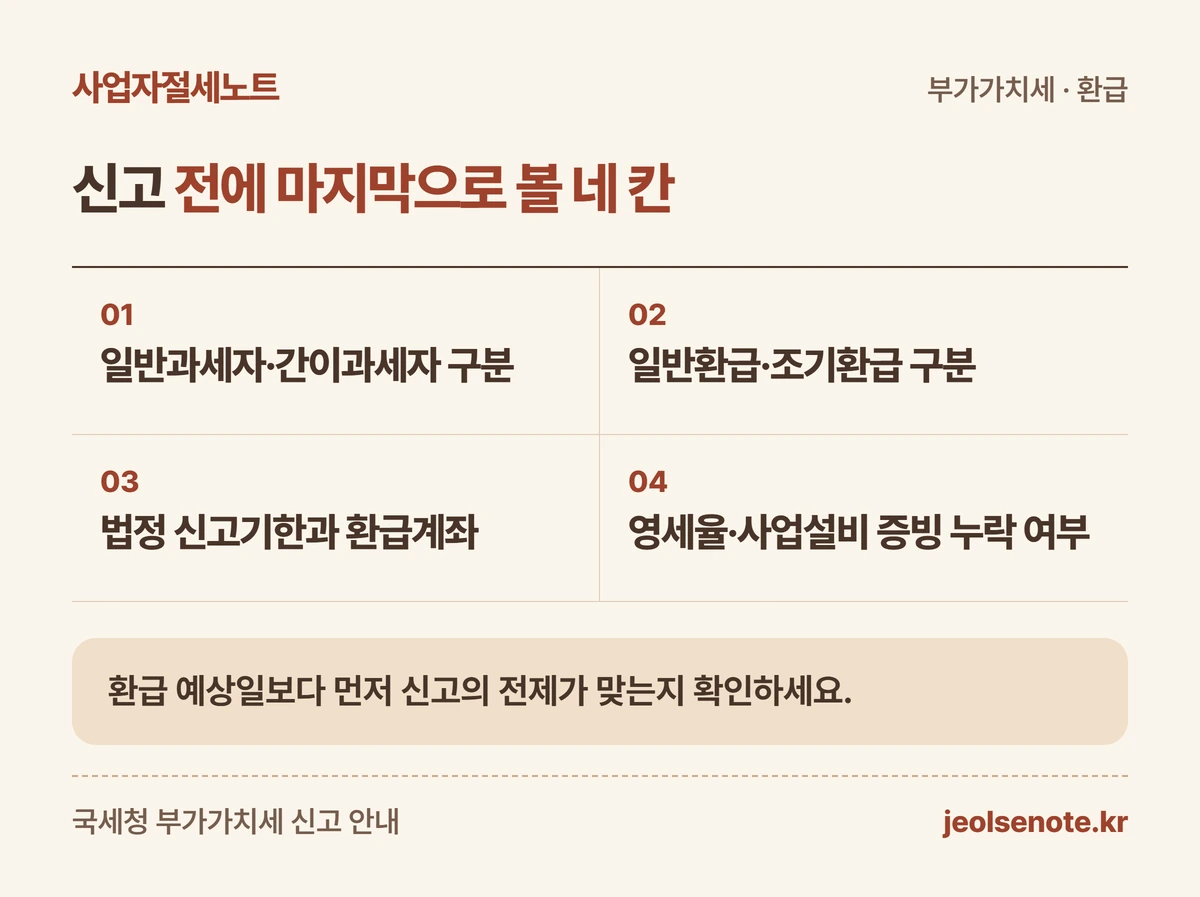
신고 전에 마지막으로 볼 네 칸
환급 예상일보다 먼저 신고의 전제가 맞는지 확인하세요.
- 일반과세자·간이과세자 구분
- 일반환급·조기환급 구분
- 법정 신고기한과 환급계좌
- 영세율·사업설비 증빙 누락 여부
 도해 크게 보기
확인한 근거
이 글은 일반적인 이해를 돕는 자료입니다. 실제 적용은 거래 내용과 적용 기준에 따라 달라질 수 있습니다.
검토·수정 이력
2026-09-21 · 전문가 검수 확인 후 발행.